


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
معادلة تمويل الشركات في مصر... قرض أم شراكة استثمارية أم طرح في البورصة؟
تتزايد احتياجات الشركات المصرية إلى التمويل مع سعيها إلى التوسع، لكن أي الخيارات أنسب لتحقيق النمو: الاقتراض أم دخول شريك استثماري أم الطرح في البورصة؟


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


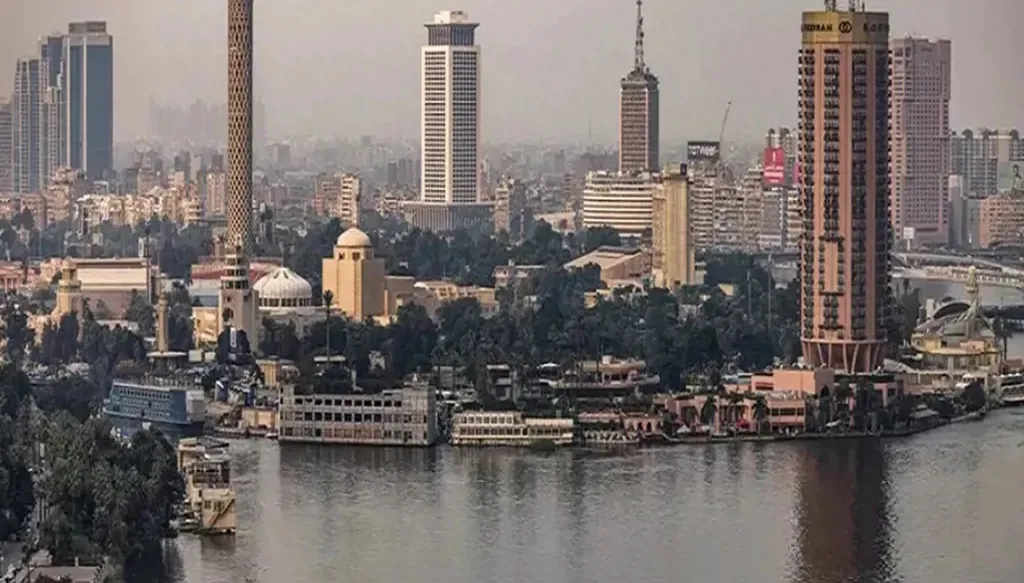


لا يتوقف قرار الشركة بالتوسع عند تحديد حجم التمويل الذي تحتاج إليه، بل يمتد إلى اختيار الوسيلة الأنسب للحصول عليه والتكلفة المترتبة عليها، سواء بالاقتراض وتحمل الفوائد والأقساط، أو إدخال شريك استثماري في مقابل حصة من الملكية، أو طرح الأسهم في البورصة في مقابل الالتزام بمتطلبات أكبر للإفصاح والحوكمة والرقابة.
وتتحدد المفاضلة بين هذه الخيارات وفق طبيعة النشاط وقدرة الشركة على تحمل الديون واستعداد أصحابها لتقاسم الملكية والقرارات، فضلاً عن جاهزيتها المالية والإدارية لتلبية متطلبات المستثمرين، فالحصول على التمويل يتطلب رؤية واضحة للتوسع وخطة محددة لتوظيف الأموال في زيادة الإنتاج والنشاط.
ومع تنوع مصادر التمويل واتساع قاعدة الشركات المصرية، يبرز تساؤل حول مدى جاهزيتها لاستقبال الاستثمارات وتحويلها إلى نمو فعلي، وما إذا كان التحدي يكمن في نقص الأموال أم في محدودية الشركات المؤهلة لاستيعابها.
تجهيز الشركة... الخطوة الأولى للتمويل
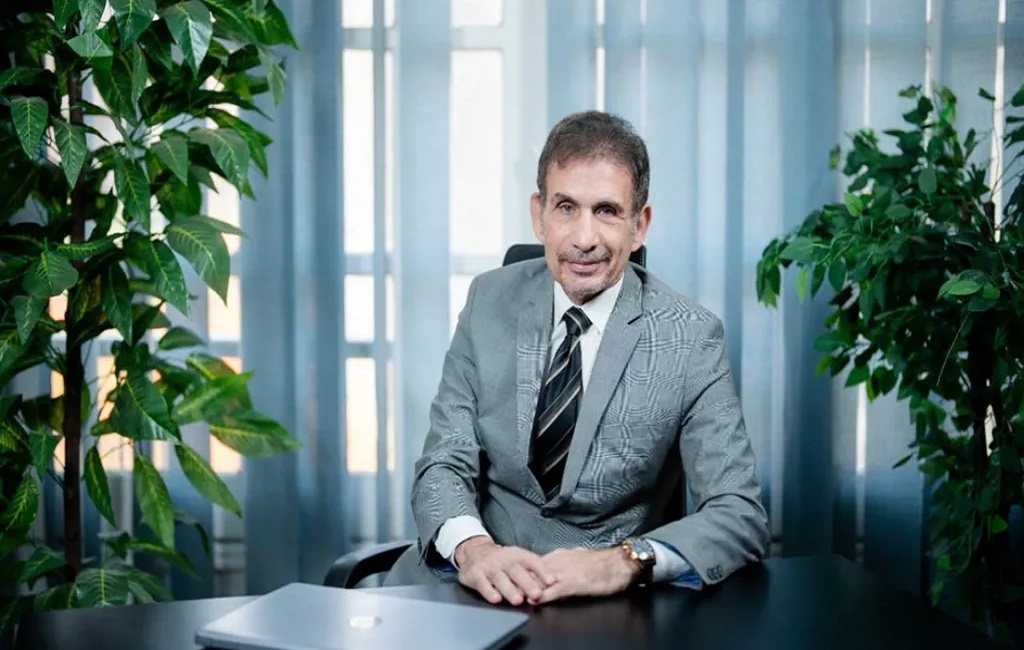
تبدأ عملية جذب الاستثمار بتحديد الاحتياجات التمويلية وتقييم الوضع المالي والإداري، وهي الخطوة التي يضعها رفيق دلالة، العضو المنتدب لشركة "إنتركاب كابيتال" للاستشارات المالية، في مقدمة تجهيز الشركات للحصول على التمويل.
ويوضح دلالة في تصريحات خاصة لـ"النهار"، "أن العمل يبدأ بمراجعة القوائم المالية بالتعاون مع المحاسب القانوني، ثم تقييم الشركة وإعداد نموذج مالي يحدد احتياجاتها وخطة توسعها المستقبلية، إلى جانب تقدير الحصة التي سيحصل عليها المستثمر مقابل ضخ الأموال".
ويضيف "أن العملية تشمل أيضاً مراجعة الإدارة وهيكل الشركاء وضبط الحوكمة، وهي تهيئة تستغرق نحو ثلاثة أشهر قبل التواصل مع صناديق الاستثمار المباشرة داخل مصر وخارجها وبدء المفاوضات".
وتكتسب هذه المسألة أهمية مع اتساع النشاط الاستثماري وقاعدة الشركات المصرية، إذ شهد النصف الأول من عام 2026 تأسيس نحو 26,500 شركة جديدة، بمعدل نمو يقارب 20% مقارنة بالنصف الأول من عام 2025، برؤوس أموال مصدرة لهذه الشركات بنحو 97.5 مليار جنيه (1.82 مليار دولار)، بزيادة قدرها 12.1% مقارنة بالفترة نفسها من العام السابق.
واستحوذت المساهمات المحلية على نحو 88% من إجمالي رؤوس الأموال المُصدرة بقيمة بلغت 85.5 مليار جنيه، في مقابل نحو 12 مليار جنيه للمساهمات العربية والأجنبية، وفق النشرة الدورية لوزارة الاستثمار والتجارة الخارجية الصادرة في 8 أيلول (سبتمبر) 2026.
كذلك نفذت 715 شركة قائمة زيادات في رؤوس أموالها بنحو 48.9 مليار جنيه خلال الفترة نفسها، بما يعكس تنامي احتياجات الشركات إلى التمويل، سواء لتوسيع أنشطة قائمة أو زيادة قدراتها التشغيلية، ويضع جاهزيتها المالية والإدارية في صدارة شروط جذب الاستثمارات.
التقييم والإفصاح... لماذا تتعطل الصفقات؟
وعقب تجهيز الشركة، تبدأ مرحلة التفاوض مع المستثمرين باختبار مدى مصداقية البيانات والتقييم المالي للشركة، وهنا يحذر دلالة من أن ضعف الإفصاح أو عدم دقة المعلومات المالية "قد يدفعان صناديق الاستثمار أو المستثمرين المحتملين إلى التراجع، كما أن عدم توحيد القوائم المالية يمثل عقبة أمام زيادة رأس المال".
ويضيف أن المبالغة في تقييم الشركة وتمسك أصحابها بقيمة لا تتناسب مع تقديرات المستثمر قد يؤديان إلى تعثر المفاوضات، فضلاً عن أن الفحص النافي للجهالة قد يكشف مشاكل غير ظاهرة، مثل الخلافات بين الشركاء أو الالتزامات المالية، بما قد ينتهي بإعادة التفاوض أو إلغاء الصفقة.
وبذلك، لا تتحدد جاذبية الشركة بحجم مبيعاتها فقط، بل بقدرتها على تقديم صورة مالية وإدارية متكاملة تتيح للمستثمر تقييم المخاطر والعائد المتوقع.
قرض أم شريك... ما تكلفة الحصول على المال؟
وبعد تحديد الاحتياجات التمويلية، تتحدد المفاضلة بين الاقتراض وزيادة رأس المال وفق قدرة الشركة على تحمل الالتزامات المالية، فالقرض يحافظ على ملكية أصحاب الشركة، لكنه يفرض فوائد وأقساطاً دورية، بينما تتيح زيادة رأس المال الحصول على تمويل دون أعباء تسديد مماثلة، في مقابل التنازل عن حصة من الملكية وتقاسم بعض القرارات.
وفي هذا السياق، يوضح دلالة "أن اختيار الوسيلة التمويلية الأنسب يختلف وفق طبيعة كل شركة ومتطلباتها، فعلى سبيل المثال، يرتبط دخول صندوق استثمار شريكاً بحجم احتياجات الشركة وقدرتها على استيعاب مستثمر جديد"، ويشير إلى أن التفاوض "يشمل تحديد قيمة الشركة ونسبة الملكية التي سيحصل عليها الصندوق".
ووفق دلالة، لا تقتصر الشراكة على توفير السيولة، بل قد تمتد إلى تطوير الإدارة والحوكمة وأنظمة التشغيل، بما يمنح الشركة رأس المال والخبرة اللازمين للتوسع، خصوصاً إذا كانت لا ترغب في زيادة أعباء الديون.
ويستشهد بشركة في قطاع الأغذية احتاجت إلى نحو 250 مليون جنيه لتوسيع نشاطها، مع تزايد الطلب على منتجاتها واعتماد بعض مدخلات الإنتاج على الاستيراد، وما صاحبه من صعوبات مرتبطة بالعملة، وبعد إعداد الدراسات والتقييم، دخل صندوق استثمار مباشر بحصة حاكمة لتوفير التمويل اللازم للتوسع، في نموذج يوضح كيف يمكن للشراكة الاستثمارية تحويل الطلب المتزايد إلى فرصة لنمو النشاط.
صناديق الاستثمار... من الشركات العائلية إلى الكيانات الكبرى
وهنا تتجاوز الشراكة مع صناديق الاستثمار توفير التمويل إلى دور أوسع في تطوير الشركات وتأهيلها لمراحل نمو جديدة، خصوصاً أن بعض الشركات العائلية والمتوسطة الحجم لا تكون مستعدة للطرح في البورصة عند بداية بحثها عن التمويل، بل تحتاج أولاً إلى إعادة الهيكلة وتطوير الإدارة والحوكمة.
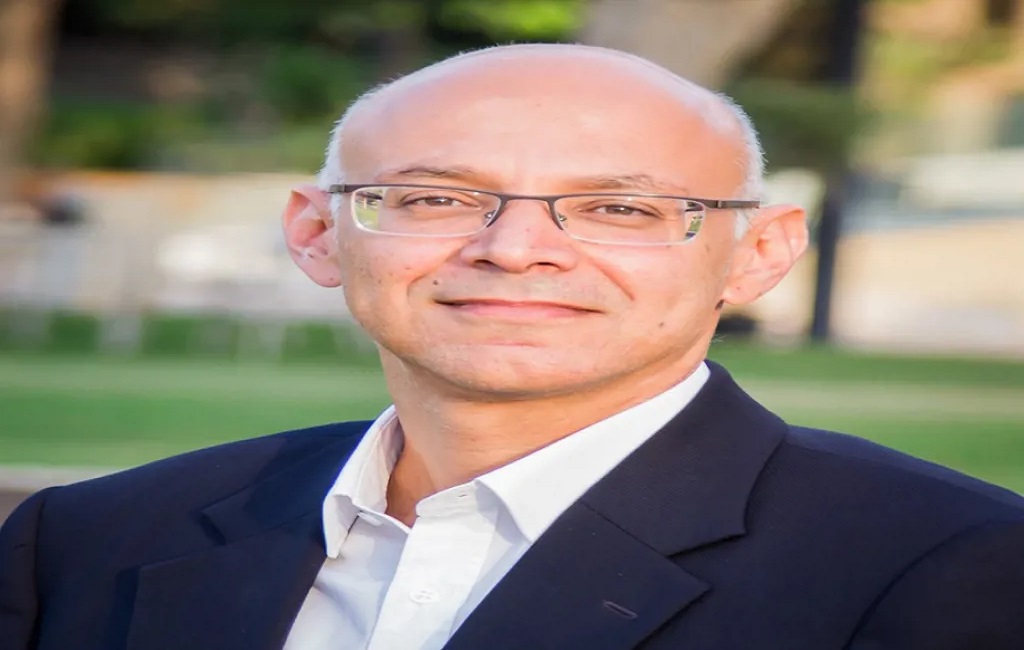
وفي هذا الإطار، يوضح الدكتور عماد برسوم، المؤسس والعضو المنتدب لشركة "ازدهار" للاستثمار المباشر، في تصريحات خاصة لـ"النهار"، "أن صناديق الاستثمار تؤدي دوراً في تأهيل الشركات من خلال ضخ الأموال وتطوير الإدارة وتطبيق الحوكمة وبناء أنظمة تشغيل تتناسب مع حجم أكبر من النشاط، بما يساعدها على الانتقال من الإدارة العائلية إلى هيكل مؤسسي أكثر تنظيماً".
ويشير برسوم إلى أن الاستثمار المباشر يستغرق سنتين على الأقل، بمتوسط يصل إلى نحو خمس سنوات، وقد يمتد إلى ست سنوات وفق خطة التطوير، موضحاً أن الصندوق يستهدف زيادة قيمة الشركة وتأهيلها للطرح في البورصة، ثم التخارج من استثماره بعد استكمال هذه المرحلة.
الطرح في البورصة... متى تصبح الشركة مؤهلة؟
وإذا كانت الشراكة مع الصندوق تمثل مرحلة لتطوير بعض الشركات، يتيح الطرح في البورصة الوصول إلى قاعدة أوسع من المستثمرين، لكنه يتطلب سجلاً من الربحية وانتظاماً محاسبياً والالتزام بقواعد الإفصاح والحوكمة والرقابة.
وفي هذا الإطار، يوضح برسوم "أن الطرح يحتاج إلى سنوات من الربحية واستعداد محاسبي وإداري، إلى جانب التقييم واستيفاء متطلبات الجهات المنظمة للسوق، ولذلك لا يناسب جميع الشركات، خصوصاً التي لا تزال في مراحل النمو الأولى".
وتشهد السوق المصرية نشاطاً في هذا المسار، إذ بدأ التداول على أسهم "بنك القاهرة"، بعد طرح 6.862 مليار سهم تمثل 45% من رأس المال، بقيمة إجمالية بلغت نحو 36.37 مليار جنيه، وفق بيانات البورصة المصرية.


وشهدت السوق أيضاً طرح "إم إن تي - حالاً" لنحو 320 مليون سهم تمثل 20% من رأس المال، بقيمة سوقية بلغت 39.2 مليار جنيه وفق سعر الطرح، في حين امتد نشاط القيد إلى أربع شركات حكومية هي "إنبي" و"إيلاب" و"خدمات البترول البحرية" و"المعمورة للتعمير والتنمية السياحية"، من ضمن برنامج الطروح الحكومية.
وتشير هذه التحركات إلى تنوع فرص التمويل في سوق المال، لكنها تبرز في الوقت نفسه الفارق بين الشركات القادرة على الطرح مباشرة، وتلك التي تحتاج إلى المرور بمرحلة تطوير وتأهيل بمشاركة صناديق الاستثمار قبل الوصول إلى البورصة.
من التمويل إلى التوسع... أين تكمن المشكلة؟
ولا تنفصل قرارات التمويل عن الظروف الاقتصادية، إذ يشير دلالة إلى أن العامين الماضيين شهدا تحديات مرتبطة بالعملة والديون أثرت في قرارات الاستثمار، لكنه يلفت إلى عودة صناديق الاستثمار للبحث عن فرص وصفقات جديدة في السوق المصرية خلال عام 2026.
ويلتقي ذلك مع رؤية برسوم في شأن أهمية تأهيل الشركات قبل دخول المستثمرين، "فزيادة رأس المال وحدها لا تضمن نجاح التوسع ما لم تقترن بتطوير الإدارة والحوكمة وأنظمة التشغيل، ووضع خطة واضحة لزيادة قيمة الشركة".
وبين الاقتراض الذي يفرض أعباء الفوائد والتسديد، والشراكة التي تتطلب التنازل عن حصة من الملكية، والطرح الذي يستلزم إفصاحاً ورقابة أكبر، يتحدد الخيار وفق مرحلة الشركة واحتياجاتها وقدرتها على النمو.
في النهاية، لا يرتبط تحدي تمويل الشركات بنقص الأموال وحده، بل بمدى استعدادها لاستقبال رؤوس الأموال وتوظيفها بكفاءة، فالشركة القادرة على تنظيم أوضاعها المالية والإدارية وتطوير حوكمتها تصبح أكثر قدرة على جذب المستثمرين، وتحويل التمويل من مجرد سيولة إلى توسع في الإنتاج وزيادة النشاط وتوليد فرص عمل.

العلامات الدالة
الأكثر قراءة