


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
كيفن وارش يؤجل رفع الفائدة... فهل يبالغ في الرهان على قوة الاقتصاد الأميركي؟
قد تكون الزيادة الأكثر كلفة تلك التي تبدو مبررة تماماً عند اتخاذها، ثم يتبين لاحقاً أن السوق كانت قد سبقت البنك المركزي إلى إنجاز المهمة.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


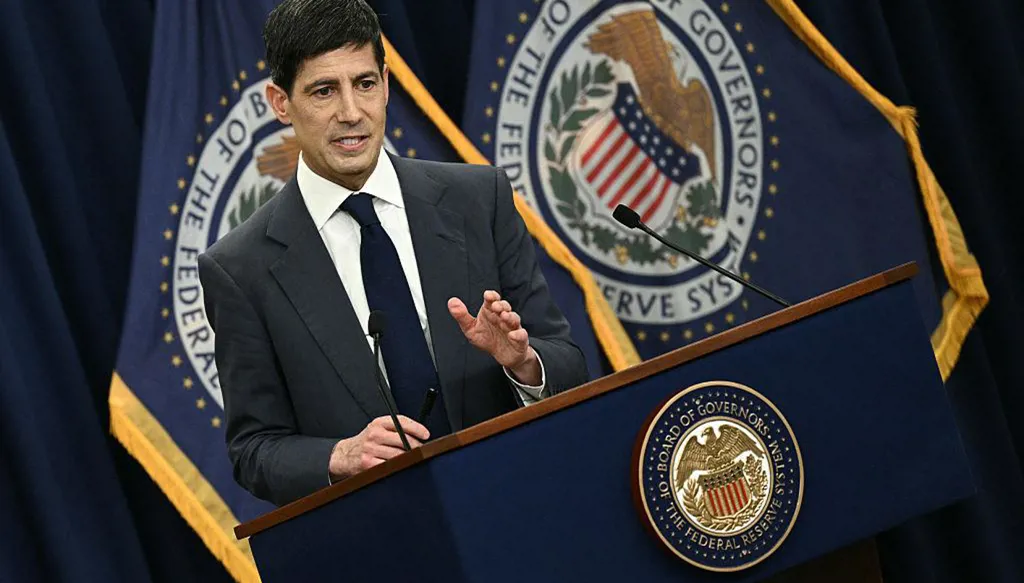


أحياناً تكون الرسالة الأهم في قرارات البنوك المركزية هي تلك التي يتجنب المسؤولون إعلانها. هذا ما فعله كيفن وارش في اجتماع تشرين الأوّل/أكتوبر، حين أبقى الفائدة الأميركية عند نطاق 3.75% إلى 4%، وامتنع عن تقديم أي تعهد بشأن الخطوة التالية. ومع ذلك، خرجت الأسواق من الاجتماع وهي ترجح رفع الفائدة في كانون الأوّل/ ديسمبر باحتمال يقارب الـ 85%. لقد نجح رئيس الفيديرالي في تأجيل القرار، مع الحفاظ على التوقعات التي تتيح له تنفيذه لاحقاً.
اللافت أن وارش استخدم قوة الاقتصاد لتبرير استمرار الحذر من التضخم، وهي القوة نفسها التي كان يفترض أن تمنحه مساحة أطول لانتظار آثار التشديد السابق. النمو يتجاوز الـ 3% وفق تقديرات الربع الثالث، والاستثمار في الأعمال يسجل زيادات من خانتين، وطلبات إعانة البطالة لا تزال قرب مستويات منخفضة تاريخياً. لكن هذه الأرقام تطرح تساؤلاً مهماً: هل أصبح الاقتصاد الأميركي أكثر قدرة على تحمل الفائدة المرتفعة، أم أن طفرة التكنولوجيا تخفي هشاشة متزايدة في بقية قطاعاته؟
هذا التناقض قد يحدد مصير السياسة النقدية خلال 2027. فالاقتصاد الذي يراقبه الفيديرالي أصبح يعتمد بصورة متزايدة على استثمارات ضخمة تقودها شركات تملك سيولة هائلة، بينما تتعامل الأسر والشركات الأصغر مع عوائد سندات تتجاوز الـ 5% وتكاليف تمويل مرتفعة. وقد يؤدي رفع الفائدة مجدداً إلى تعميق الفجوة بين الطرفين، من دون ضمان تراجع التضخم بالسرعة المطلوبة.
اقتصاد قوي... لكن من الذي يصنع هذه القوة؟
في تصريحات وارش ما يستحق التوقف عنده أكثر من توقع زيادة ديسمبر. فقد رفض اعتبار النمو القوي دليلاً على أن الاقتصاد يعمل فوق طاقته، وأشار إلى أن مكاسب الإنتاجية المرتبطة بالتكنولوجيا قد تسمح للولايات المتحدة بالنمو بوتيرة أسرع من دون توليد تضخم مماثل.
هذه الفكرة قد تكون صحيحة، وتحمل في الوقت نفسه أحد أكبر التحديات أمام الفيدرالي.
فالاستثمار في الذكاء الاصطناعي يرفع الناتج والطلب على المعدات والكهرباء ومراكز البيانات اليوم، فيما تحتاج مكاسبه الإنتاجية إلى وقت أطول كي تنتشر في بقية الاقتصاد. الشركات تنفق المليارات الآن على بناء القدرة التكنولوجية، بينما لا تزال الفوائد الكاملة لهذه الاستثمارات في مرحلة التحقق.
والأكثر أهمية أن طفرة الاستثمار الحالية تختلف عن دورات التوسع التقليدية؛ فشركات التكنولوجيا الكبرى تستطيع تمويل جانب واسع من الإنفاق من أرباحها وتدفقاتها النقدية، ولذلك قد لا يغير رفع الفائدة ربع نقطة قراراتها بصورة جوهرية. أما الشركات التي تعتمد على الاقتراض، فتواجه حسابات أكثر صعوبة كلما ارتفعت تكلفة رأس المال.
هكذا يستطيع الفيديرالي أن يشدد السياسة النقدية، ويستمر الاستثمار الإجمالي في الارتفاع بفضل عدد محدود من الشركات. وفي المقابل، قد تتراجع خطط التوسع والتوظيف في قطاعات أقل قدرة على التمويل، قبل أن يظهر هذا الضعف في أرقام النمو الرئيسية.
وهذا يفسر جانباً من القلق بشأن قدرة الفيديرالي على معالجة التضخم الحالي. فقد ارتفعت أسعار المستهلكين بنسبة 3.7% سنوياً في سبتمبر، وسط صعود أسعار الطاقة بنحو 20.4%. وتنتقل هذه التكاليف إلى النقل والإنتاج والخدمات، فتضغط على هوامش أرباح الشركات والقوة الشرائية للأسر.
رفع الفائدة يستطيع الحد من الطلب ومنع بعض الزيادات السعرية من التحول إلى تضخم مستمر، لكنه يترك مصادر مهمة للضغط خارج نطاق تأثيره المباشر. وإذا واصلت أسعار الطاقة ارتفاعها، فقد يضطر البنك المركزي إلى إضعاف الاستهلاك بدرجة أكبر لتحقيق انخفاض محدود نسبيًا في التضخم.
هنا يصبح حديث وارش عن الإنتاجية مثيرًا للاهتمام. فإذا كانت التكنولوجيا تسمح للاقتصاد بإنتاج المزيد بكلفة أقل مستقبلاً، فإن المبالغة في التشديد قد تضعف بعض الاستثمارات التي يحتاجها الاقتصاد لتعزيز قدرته الإنتاجية. لكن التساهل قبل ظهور هذه المكاسب قد يسمح بترسيخ توقعات التضخم، خصوصًا مع استمرار صدمات الطاقة.
إنها معادلة صعبة، ويبدو أن وارش اختار شراء مزيد من الوقت قبل اتخاذ قرار بشأنها.
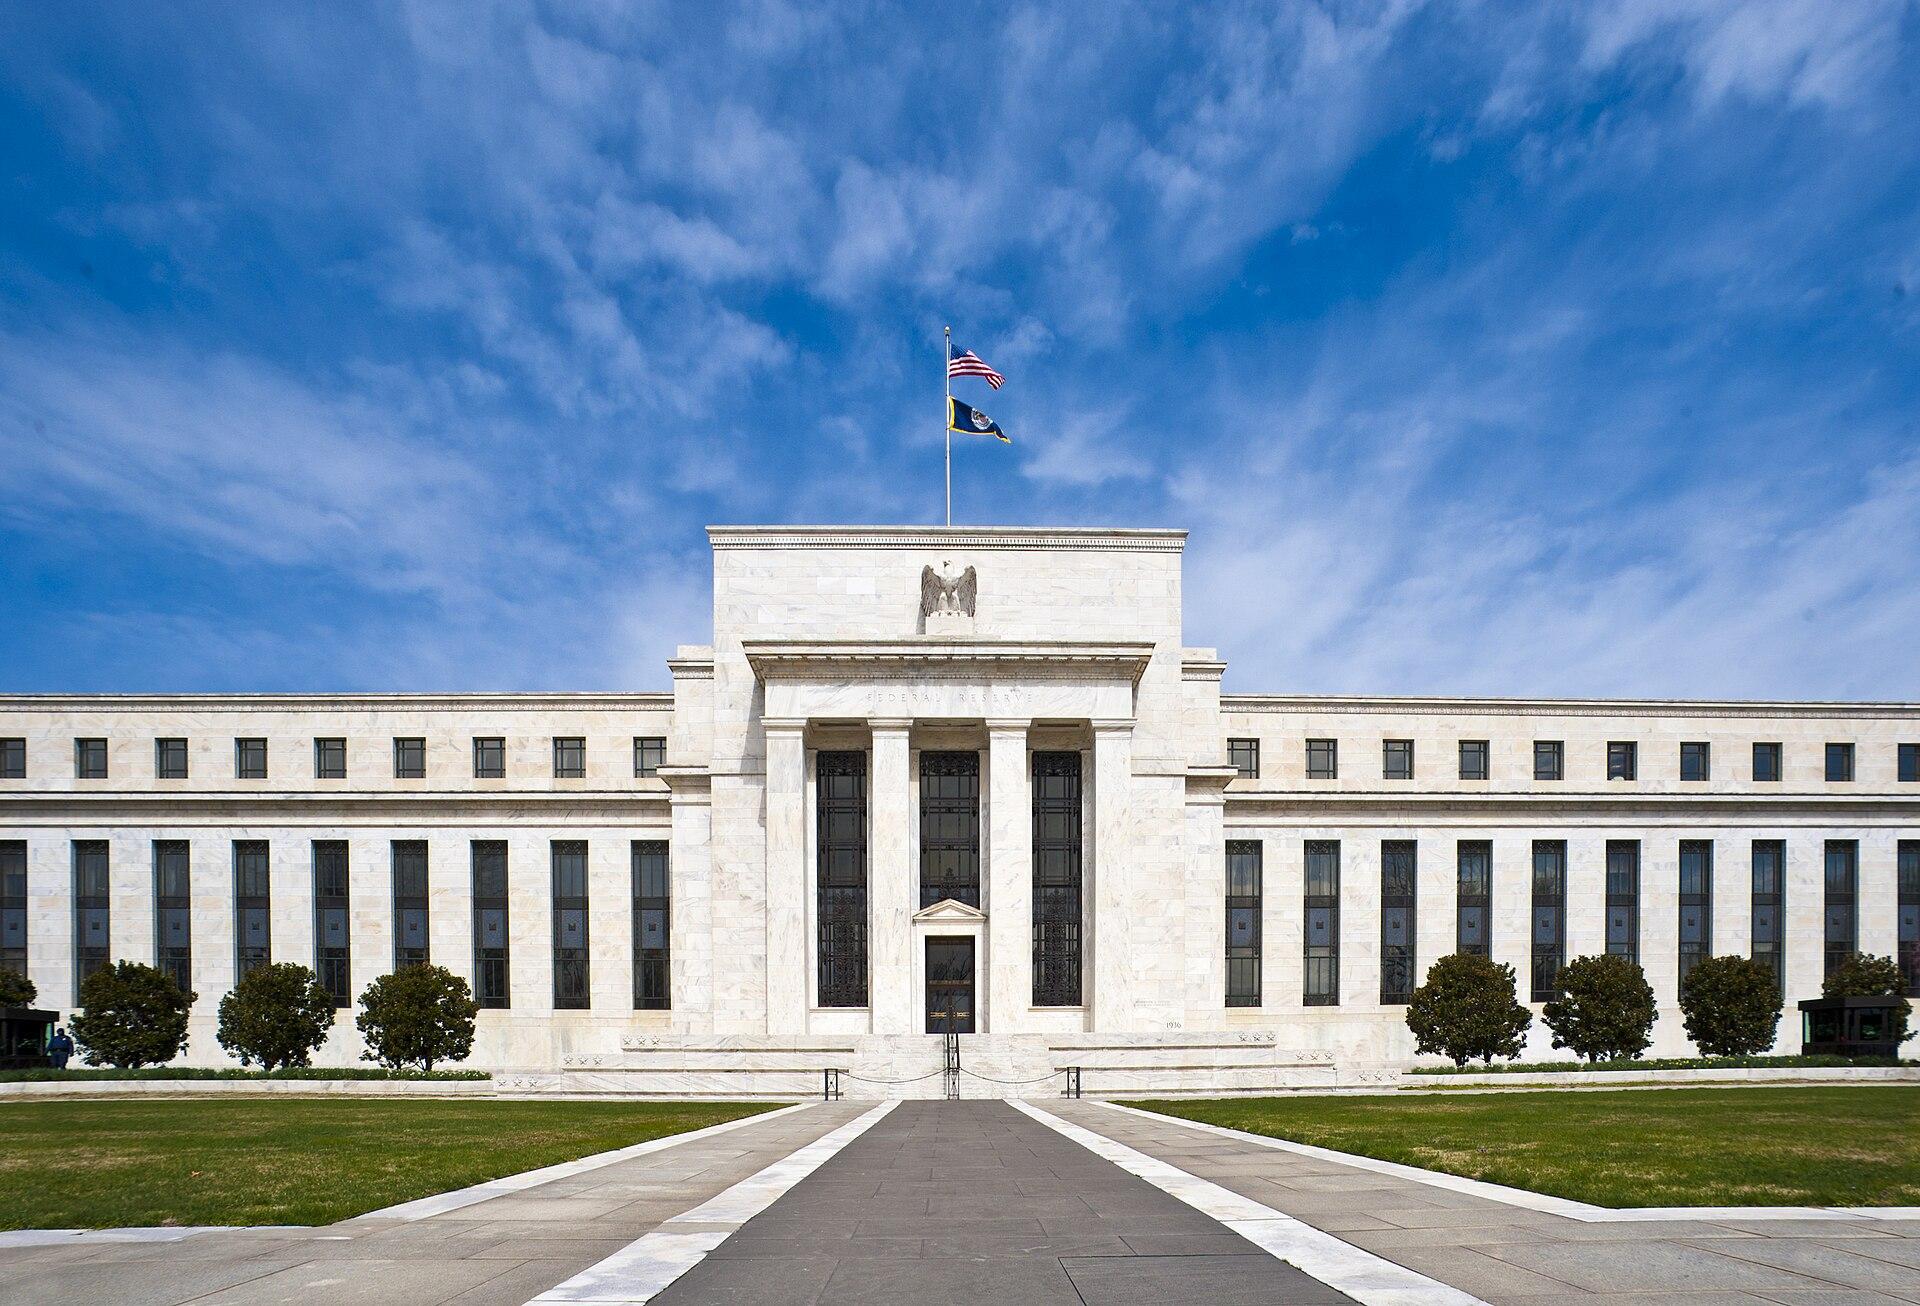
عندما ترفع الأسواق الفائدة بدلاً من الفيديرالي
أقر رئيس الفيديرالي بأن الأوضاع المالية أصبحت أكثر تشدداً منذ زيادة سبتمبر، لكنه امتنع عن وصفها بأنها مشددة بالفعل. هذا التمييز مهم، لأنه يعني أن البنك المركزي ما زال يرى مجالاً لزيادة تكلفة الاقتراض إذا استمر التضخم مرتفعاً.
لكن هل يحتاج الاقتصاد فعلاً إلى قرار جديد كي يشعر بالمزيد من التشديد؟
عائد سندات الخزانة الأميركية لعشر سنوات يدور قرب 5%، بعدما تجاوز الـ 5.3% خلال أكتوبر. وهذه العوائد تؤثر في الرهن العقاري وتمويل الشركات وتقييمات الأسهم، وتنتقل آثارها تدريجيًا إلى قرارات الاستثمار والاستهلاك. في المقابل، يقف سعر الفائدة الرسمي عند متوسط 3.875%.
الفارق بين المستويين يكشف أن السوق أصبحت تفرض شروط تمويل أكثر صعوبة من تلك التي توحي بها الفائدة القصيرة وحدها. ويعكس العائد الطويل عوامل تتجاوز توقعات الفيدرالي، من بينها التضخم المستقبلي والعجز المالي الضخم وحاجة الخزانة الأميركية المستمرة إلى الاقتراض.
لذلك، قد يجد وارش نفسه أمام مشكلة مألوفة في تاريخ السياسة النقدية: آثار التشديد السابق لم تظهر كاملة بعد، فيما تبدأ الأسواق بتسعير تشديد إضافي. وإذا استمرت العوائد الطويلة مرتفعة، فقد تتباطأ قطاعات الإسكان والاستهلاك والاستثمار قبل أن يصل الفيديرالي إلى المستوى الذي يعتقد أنه مناسب للفائدة.
والتجربة الأميركية في نهاية التسعينيات تقدّم درسًا مهمًا. فقد دعمت طفرة الإنترنت الاقتصاد والأسهم، وأعادت قوة النمو الفيديرالي إلى رفع الفائدة في 1999 و2000. لكن انهيار تقييمات التكنولوجيا وانتقال الضغوط إلى الاستثمار سبقا ركود مارس 2001، وبقي الاقتصاد يُظهر قدرًا من القوة حتى بدأت آثار التشديد وتراجع الثروة المالية تتراكم.
اليوم توجد اختلافات كبيرة، خصوصاً في حجم الشركات التكنولوجية وقدرتها على توليد الأرباح. لكن التشابه يستحق الانتباه عندما تصبح قوة قطاع واحد سبباً للاطمئنان إلى اقتصاد أوسع.
والأخطر أن ارتفاع العوائد لا يحتاج دائماً إلى قرار من الفيديرالي؛ فإذا طلب المستثمرون تعويضاً أكبر عن مخاطر التضخم والدين الأميركي، فقد تستمر تكلفة التمويل الطويل في الارتفاع حتى مع تثبيت الفائدة. عندها يصبح البنك المركزي أقل قدرة على التحكم في مقدار التشديد الذي يصل إلى الاقتصاد.
لهذا كان رد فعل سوق السندات بعد الاجتماع لافتاً. فقد تراجع عائد السنتين إلى نحو 4.7%، بينما ارتفع عائد السنوات العشر بصورة طفيفة. المستثمرون يقرأون المسار القصير للفائدة بصورة مختلفة عن المخاطر التي تحكم الاقتراض الطويل، خصوصًا في اقتصاد يواجه دينًا حكوميًا يتجاوز الـ 40 تريليون دولار.
وهذا يضع الفيديرالي أمام احتمال غير مريح. فقد ينجح في إقناع الأسواق بأن رفع ديسمبر ما زال مطروحاً، لكنه قد يكتشف أن توقعات التشديد نفسها تساعد على رفع كلفة التمويل إلى مستويات تضغط على الاقتصاد قبل موعد القرار.
هناك جانب آخر يستحق الانتباه في طريقة وارش لإدارة السياسة النقدية. فقد تخلّى عمليًا عن التوجيه المسبق الذي اعتادت الأسواق الاعتماد عليه، وأصبح يفضّل ترك البيانات تحدد القرارات. كما أعلن تعديل جدول اجتماعات الفيديرالي، بحيث يتراجع عدد الاجتماعات المخصصة للتصويت على الفائدة تدريجياً خلال السنوات المقبلة.
قد يمنح هذا النهج البنك المركزي مرونة أكبر، لكنه يجعل الأسواق أكثر حساسية لكل قراءة تضخم أو تقرير وظائف. ومع تراجع وضوح المسار المتوقع للفائدة قد تزداد تقلبات السندات، خصوصًا إذا تعارضت بيانات النمو القوي مع مؤشرات تدهور الأوضاع المالية.
ديسمبر قد يكون بداية الاختبار
من المبكر الحكم بأن الفيديرالي يتجه إلى خطأ جديد. فالنمو ما زال قوياً، وسوق العمل متماسكة، والاستثمار في الذكاء الاصطناعي يوفر دعماً استثنائياً للنشاط الاقتصادي. وإذا بدأت مكاسب الإنتاجية بالظهور بوتيرة أسرع، فقد يستطيع الاقتصاد استيعاب الفائدة المرتفعة من دون تباطؤ حاد.
لكن ذلك يتطلب أن تصبح الزيادة في الطاقة الإنتاجية قادرة على تخفيف التضخم، وأن تتحمل القطاعات الحساسة للتمويل الفترة اللازمة حتى تظهر هذه المكاسب.
البيانات المقبلة ستكون حاسمة. استمرار التضخم فوق المستهدف مع نمو يتجاوز الـ 3% قد يدفع الفيديرالي إلى رفع الفائدة ربع نقطة في ديسمبر، وربما مرة أخرى مطلع 2027. أما ظهور ضعف في الائتمان والاستثمار أو تباطؤ الإنفاق الاستهلاكي، فقد يفرض إعادة تقييم مقدار التشديد الذي يحتاجه الاقتصاد.
والأهم أن المستثمرين قد يضطرون إلى التعامل مع سيناريو لا تتحرك فيه الفائدة الأميركية وفق المسار المتوقع. فقد ترتفع العوائد الطويلة رغم تثبيت الفائدة الرسمية، أو تتراجع الأسهم رغم استمرار نمو الأرباح، إذا أصبح المستثمرون أقل استعدادًا لدفع تقييمات مرتفعة في ظل تكلفة رأسمال تتجاوز الـ 5%.
في النهاية، منح وارش نفسه ستة أسابيع إضافية لجمع البيانات، لكنه ترك سؤالًا اقتصادياً كبيراً من دون إجابة واضحة: إلى أي مدى يستطيع الفيديرالي الاعتماد على قوة الاستثمار والإنتاجية لتبرير مزيد من التشديد، بينما تكون الأجزاء الأكثر حساسية في الاقتصاد قد بدأت بالتأثر؟
أعتقد أن الخطر الذي يستحق الاهتمام خلال 2027 سيكون احتمال أن يصل الفيديرالي إلى قناعة بأن التضخم يحتاج إلى زيادة أخيرة للفائدة، في الوقت الذي تكون فيه العوائد المرتفعة قد بدأت بإضعاف الاقتصاد فعلًا.
ففي السياسة النقدية، قد تكون الزيادة الأكثر كلفة تلك التي تبدو مبررة تماماً عند اتخاذها، ثم يتبين لاحقًا أن السوق كانت قد سبقت البنك المركزي إلى إنجاز المهمة.

العلامات الدالة
الأكثر قراءة