


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
حين يفقد الدين الأميركي ميزته الأكبر... من سيشتري سندات واشنطن؟
لقد بنت الولايات المتحدة جزءاً من قوتها المالية على حقيقة أن الخوف العالمي كان يخفض تكلفة تمويلها. وإذا أصبح التضخم قادرًا على دفع الأسهم والسندات إلى الهبوط معاً، فقد يبدأ هذا الامتياز بالتآكل في وقت تتزايد فيه حاجة واشنطن إلى الاقتراض.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


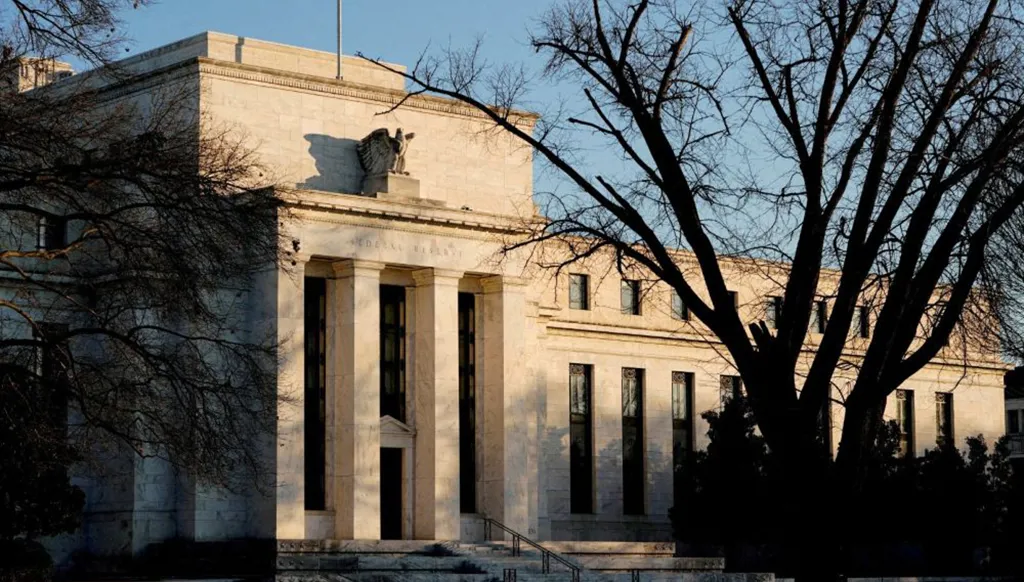


امتلكت الولايات المتحدة طوال ربع قرن ميزة مالية استثنائية. كلما خافت الأسواق، تراجعت الأسهم واندفع المستثمرون إلى سندات الخزانة الأميركية، فتنخفض عوائدها وتصبح قدرة واشنطن على الاقتراض أكبر بتكلفة أقل. حتى الأزمات التي كانت تضرب الاقتصاد الأميركي نفسه تحولت في أحيان كثيرة إلى مصدر للطلب على ديونه.
اليوم، يهدد التضخم هذه المعادلة. فقد ارتفعت عوائد السندات الأميركية لعشر سنوات إلى أكثر من 5.3% مطلع أكتوبر، فيما بدأت العلاقة بين الأسهم والسندات تتخذ مسارًا مختلفًا عما اعتاده المستثمرون. ومع تجاوز الدين الأميركي 40 تريليون دولار، قد تجد واشنطن نفسها أمام مشكلة تتجاوز ارتفاع الفائدة، تتمثل في تراجع إحدى أهم المزايا التي جعلت سنداتها جذابة للمستثمرين حول العالم.
لفهم خطورة هذا التحول، علينا العودة إلى عام 2022. حينها تراجعت الأسهم والسندات الأميركية معاً، وتكبدت المحافظ التقليدية التي توزع 60% من أموالها على الأسهم و40% على السندات خسائر قاسية. المستثمر الذي اعتقد أنه خفّض مخاطره بتوزيع أمواله على أصلين مختلفين اكتشف أنه كان معرضاً عمليًّا للخطر الاقتصادي نفسه، وهو التضخم.
تجربة ذلك العام قد تتكرر بدرجات مختلفة خلال السنوات المقبلة. والسبب يرتبط بمستوى يبدو عاديًّا مقارنة بموجات التضخم التاريخية، لكنه يحمل دلالات أكبر مما يوحي به الرقم: 3% في التضخم الأساسي الأميركي.
عندما يتحول التضخم من رقم إلى سلوك
تشير دراسة للعلاقة التاريخية بين الأسواق والتضخم إلى أن ارتباط عوائد الأسهم والسندات يصبح إيجابيًّا في معظم الحالات عندما يتجاوز مؤشر نفقات الاستهلاك الشخصي الأساسي مستوى 3%. ووجدت الدراسة أيضًا أن هذا التحول تزامن تاريخيًّا مع اقتراب عائد سندات الخزانة لعشر سنوات من 5.2%
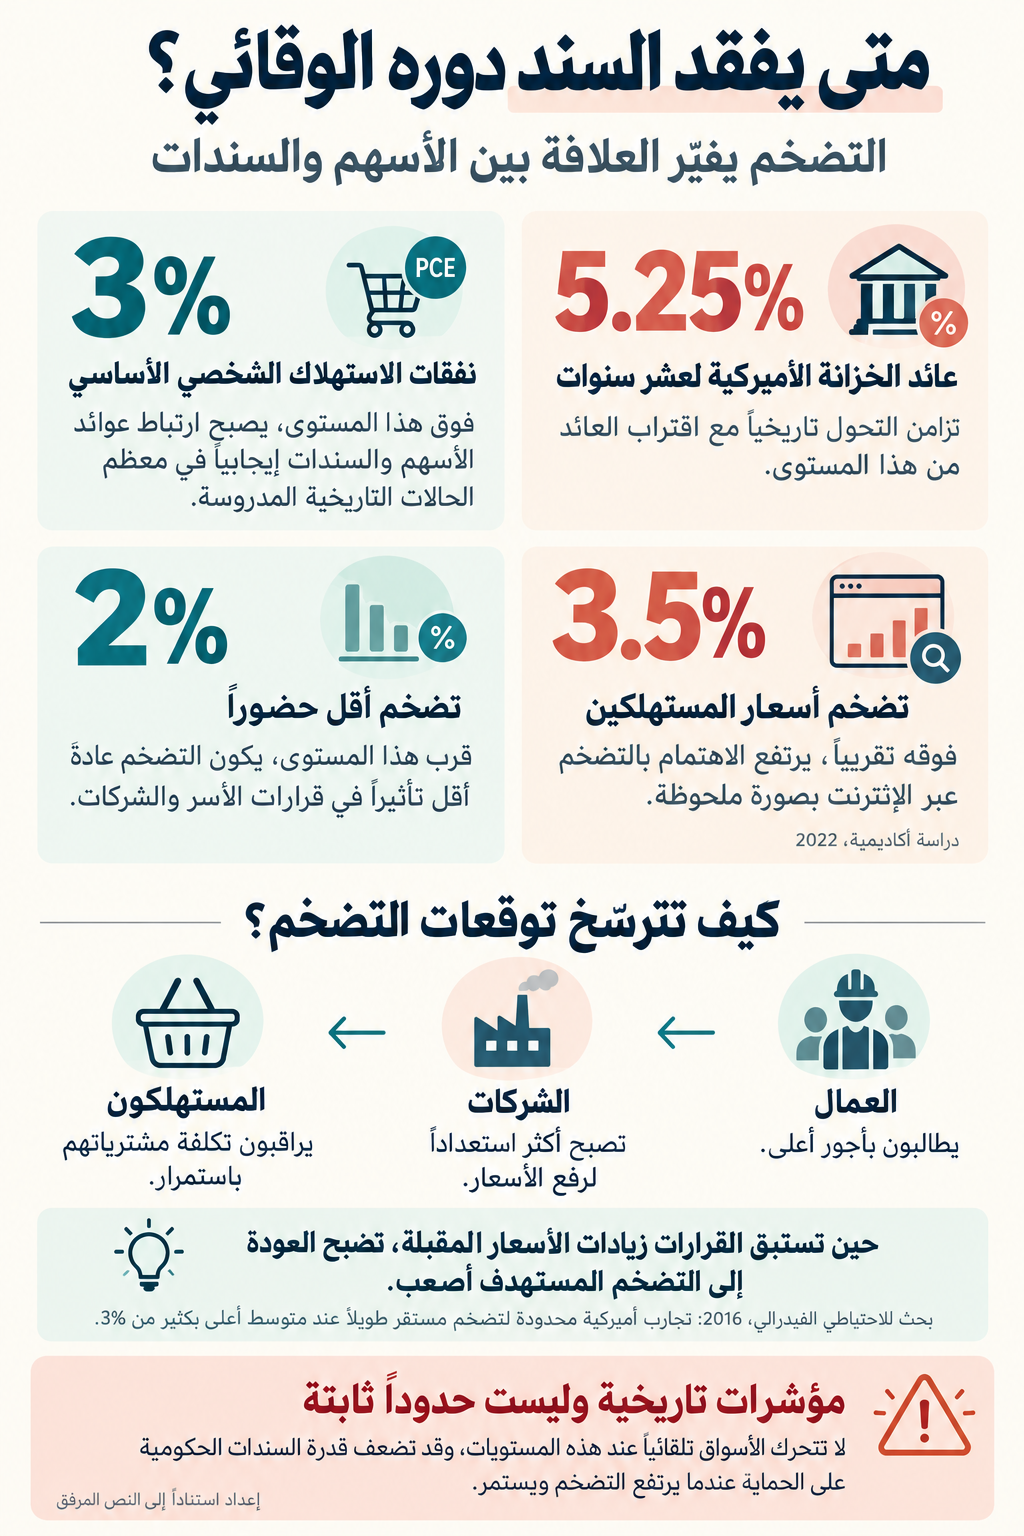
هذه المستويات مؤشرات تاريخية على تغير طبيعة الاقتصاد والمخاطر، وليست حدوداً ثابتة تتحرك عندها الأسواق تلقائيًّا. أهميتها أنها تساعد على تفسير السبب الذي يجعل السند الحكومي أقل قدرة على حماية المستثمر عندما يصبح التضخم مرتفعاً ومزمناً.
فحين يتحرك التضخم قرب 2%، يبقى عادةً أقل حضوراً في قرارات الأسر والشركات. ومع استمراره فوق 3%، تبدأ التوقعات بالتغير. العمال يطالبون بأجور تعوض تآكل القوة الشرائية، والشركات تصبح أكثر استعدادًا لرفع الأسعار، والمستهلك يراقب تكلفة مشترياته بصورة متواصلة.
حتى سلوك الناس في البحث عن المعلومات يتغير. فقد وجدت دراسة أكاديمية نُشرت عام 2022 أن الاهتمام بالتضخم عبر الإنترنت يرتفع بصورة ملحوظة عندما يتجاوز تضخم أسعار المستهلكين نحو 3.5%. وكان بحث صادر عن الاحتياطي الفيدرالي عام 2016 قد أشار إلى محدودية التجارب الأميركية التي استطاعت الحفاظ على تضخم مستقر لفترة طويلة عند متوسط أعلى بكثير من 3%.
هذه النتائج تكشف أهمية التوقعات في صناعة التضخم. فعندما تعتاد الشركات والأسر ارتفاع الأسعار، تبدأ قراراتها الحالية باستباق الزيادات المقبلة. وقد تصبح إعادة التضخم إلى المستهدف أكثر صعوبة حتى بعد زوال الصدمة التي أشعلته.
وهنا تحديداً تتغير وظيفة السندات الأميركية.
خلال الأزمة المالية العالمية في 2008، استطاع الاحتياطي الفيدرالي خفض الفائدة بقوة لمواجهة انهيار الطلب. ارتفعت أسعار السندات، فخففت جزءاً من الخسائر التي أصابت الأسهم. وكانت البيئة نفسها وراء نجاح هذا النوع من التنويع خلال جزء كبير من العقدين التاليين.
أما صدمة التضخم، فتضع البنك المركزي في موقف مختلف. ارتفاع النفط وتكاليف الإنتاج قد يضغط على أرباح الشركات ويدفع الأسهم إلى الهبوط، فيما يبقى الفيدرالي مضطراً للحفاظ على الفائدة مرتفعة. عندها تتعرض السندات للضغط في الوقت نفسه.
وهذه نقطة تستحق الانتباه عند النظر إلى ما شهدناه منذ بداية العقد الحالي. الجائحة، والحرب في أوكرانيا، واضطرابات الطاقة، والرسوم الجمركية، ثم الحرب مع إيران، كلها صدمات جاءت خلال فترة متقاربة نسبيًّا. كلما بدأ التضخم بالانحسار، ظهرت قوة جديدة تهدد بإعادته إلى الارتفاع.
إذا استمر هذا النمط، فقد يصبح من الصعب على الفيدرالي إعادة الاقتصاد إلى البيئة النقدية التي جعلت السندات وسيلة حماية شبه تلقائية من تراجع الأسهم.
المشكلة تبدأ عندما يتغير سلوك مشتري السندات
هنا نصل إلى جانب أراه أكثر خطورة على سوق الخزانة الأميركية من التضخم نفسه.
هناك مؤسسات استثمارية ضخمة تشتري السندات الحكومية لأسباب تتجاوز العائد الذي تدفعه. فاستراتيجيات مثل «تكافؤ المخاطر» تعتمد على قدرة السندات على تخفيف تقلبات المحافظ عند تراجع الأسهم. وقد شكل هذا الدور مصدرًا مستمرًّا للطلب على الدين الأميركي، مع تقديرات تشير إلى حيازات تتراوح بين تريليون و1.5 تريليون دولار من سندات الخزانة ضمن استراتيجيات تكافؤ المخاطر والمحافظ التقليدية ذات التوزيع 60/40.
لكن ماذا يحدث عندما تصبح هذه السندات أقل فاعلية في الحماية؟
الجواب بدأ يظهر في سلوك بعض الصناديق. فقد تراجعت حساسية أداء استراتيجيات تكافؤ المخاطر للسندات الأميركية، بعد احتساب أثر الأسهم، إلى أدنى مستوياتها منذ نحو خمسة عشر عاماً. ويعني ذلك أن بعض المستثمرين أصبحوا أقل اعتماداً على السندات في إدارة مخاطر محافظهم، رغم ارتفاع العوائد المتاحة عليها.
وهذا تطور مهم بالنسبة إلى دولة تحتاج إلى إصدار كميات ضخمة من الدين سنويًّا.
فإذا فقدت السندات جزءًا من الطلب المرتبط بوظيفتها الدفاعية، سيحتاج المستثمر إلى حافز إضافي للاحتفاظ بها. وقد يظهر ذلك في ارتفاع «علاوة الأجل»، وهي التعويض الذي يطلبه المستثمر مقابل مخاطر إقراض الحكومة لعشر سنوات أو ثلاثين سنة، بدل الاحتفاظ بأدوات أقصر أجلًا.
هنا قد تبدأ حلقة يصعب على واشنطن التعامل معها. التضخم المرتفع يضعف قدرة السندات على حماية الأسهم، فيتراجع الطلب عليها من بعض المحافظ، وترتفع العوائد المطلوبة لجذب المشترين. وارتفاع العوائد يزيد تقلب أسعار السندات، ما يجعلها أقل جاذبية للمستثمر الذي كان يبحث فيها عن الاستقرار.
هذه العلاقة لا تعني انهيار الطلب على سندات الخزانة. فالسوق الأميركية ما زالت الأعمق عالميًّا، والسندات الحكومية تؤدي وظائف مهمة في احتياطيات البنوك المركزية وضمانات التمويل والسيولة الدولية. لكنها تعني احتمال خسارة جزء من الطلب الاستثماري الذي كان يأتي إلى السوق تلقائيًّا عند اضطراب الأسهم.
وتزداد أهمية ذلك مع تضخم الدين الأميركي وارتفاع فاتورة الفوائد السنوية إلى أكثر من تريليون دولار. فالزيادة المستدامة في عوائد السندات الجديدة تنتقل تدريجيًّا إلى تكلفة خدمة الدين مع استحقاق الإصدارات القديمة وإعادة تمويلها.
ولذلك قد تصبح مهمة وزارة الخزانة خلال السنوات المقبلة أكثر تعقيداً. إعادة ترتيب آجال الإصدارات وشراء بعض السندات لتحسين السيولة تستطيع تخفيف الضغوط على أجزاء من السوق، لكن استمرار ارتفاع علاوة الأجل يتطلب معالجة الأسباب التي تجعل المستثمرين أكثر تحفظاً تجاه الدين الطويل.
هل يصبح الركود أيضاً خبراً سيئاً للسندات؟
ما زلت أرى أن هناك سببًا مهمًّا للحذر من المبالغة في هذه الفكرة.
خلال أكتوبر، عادت سندات الخزانة الأميركية إلى الارتفاع عندما تصاعدت المخاوف بشأن ديون شركات الذكاء الاصطناعي وتكاليف تمويل مراكز البيانات. تراجع العائد الطويل مع زيادة الطلب على الأمان، رغم استمرار الضغوط التضخمية.
وهذا يؤكد أن السندات لا تزال قادرة على حماية المحافظ في أزمات معينة. التباطؤ الاقتصادي الذي يضعف الطلب ويخفض التضخم قد يعيد العوائد إلى الانخفاض، ويمنح المستثمر مكاسب رأسمالية في السندات المتوسطة والطويلة الأجل.
لكن استمرار التضخم فوق 3% يجعل هذه الاستجابة أقل موثوقية. فقد يدخل الاقتصاد مرحلة ضعف بينما تبقى أسعار الطاقة مرتفعة، ويجد الفيدرالي نفسه غير قادر على خفض الفائدة بالسرعة التي تحتاجها الأسواق.
لهذا أعتقد أن المستثمر سيحتاج خلال المرحلة المقبلة إلى إعطاء اهتمام أكبر لنوع المخاطر التي يتحملها، ومدى استجابة أصوله لها. السندات القصيرة قد توفر دخلًا مرتفعًا نسبيًّا وحساسية سعرية أقل، بينما تمنح السندات الطويلة فرصة الاستفادة من انخفاض العوائد مقابل مخاطرة أكبر إذا استمر التضخم.
والدرس الاقتصادي هنا أوسع من طريقة توزيع المحفظة.
إذا بقي التضخم الأساسي مرتفعاً خلال 2027، فقد يستمر ضعف الطلب التحوطي على السندات الأميركية، وتزداد أهمية علاوة الأجل في تحديد تكلفة اقتراض الحكومة. أما العودة المستدامة بالتضخم نحو 2%، فقد تعيد بعض الظروف التي سمحت للأسهم والسندات بالتحرك في اتجاهين متعاكسين خلال الأزمات السابقة.
في تقديري، هذا هو الاختبار الذي ينتظر سوق الخزانة الأميركية. فواشنطن لا تعتمد على قدرة المستثمرين على شراء سنداتها فحسب، وإنما استفادت تاريخيًّا من رغبتهم في الاحتفاظ بها عندما تشتد الأزمات. وهذه الرغبة جعلت الدين الأميركي يتمتع بميزة لا يمكن قياسها بمستوى العائد وحده.
لقد بنت الولايات المتحدة جزءاً من قوتها المالية على حقيقة أن الخوف العالمي كان يخفض تكلفة تمويلها. وإذا أصبح التضخم قادرًا على دفع الأسهم والسندات إلى الهبوط معاً، فقد يبدأ هذا الامتياز بالتآكل في وقت تتزايد فيه حاجة واشنطن إلى الاقتراض.
عندها ستكون المشكلة التي تواجه الخزانة الأميركية أكبر من ارتفاع العائد إلى 5% أو 6%. فالمستثمر الذي اعتاد شراء السند الأميركي طلبًا للحماية قد يبدأ بالمطالبة بتعويض إضافي عن حماية لم تعد مضمونة بالقدر الذي عرفه طوال ربع قرن.
العلامات الدالة
الأكثر قراءة