


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
اقتصادات أميركا الجنوبية في موسم الانتخابات... ماذا تعني التحولات للعالم العربي؟
تتجه البرازيل إلى جولة رئاسية حاسمة وسط ضغوط الأسعار والدين، بينما تختبر اقتصادات أخرى في أميركا الجنوبية نتائج الإصلاحات والتغييرات السياسية. وتتابع الدول العربية هذه التحولات بحكم مصالح تمتد من الغذاء والأسمدة إلى الطاقة والموانئ والاستثمار.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


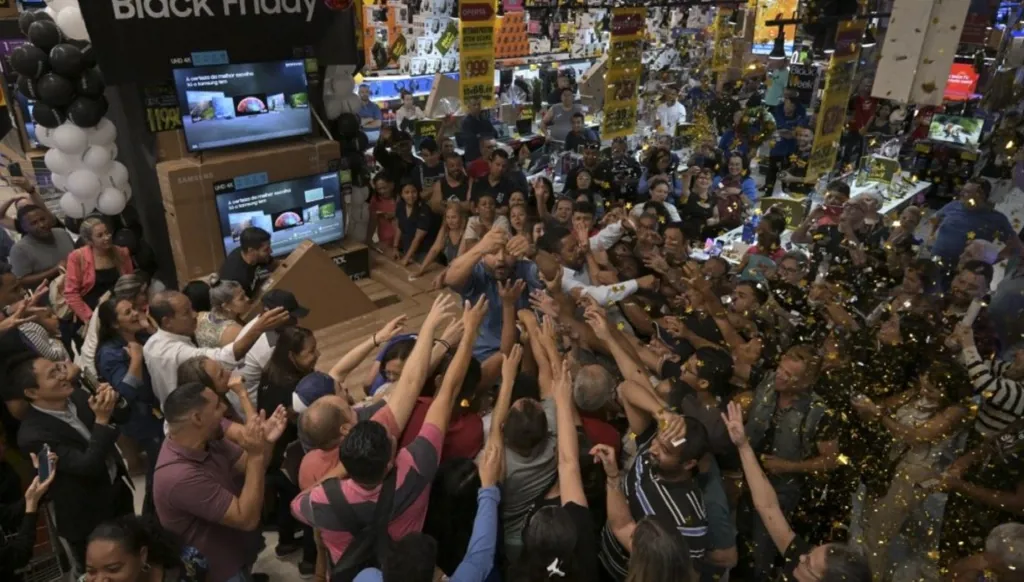


في بلد يصدّر الغذاء إلى أنحاء العالم، يصبح سعر قطعة اللحم سؤالاً انتخابياً. هذا ما ظهر في المناظرة بين الرئيس البرازيلي لويس إيناسيو لولا دا سيلفا ومنافسه السناتور فلافيو بولسونارو الأحد: لا يحسم تحسن التوظيف الجدل حول تكلفة الطعام، ولا يضمن أن تشعر الأسر بالارتياح حين تذهب إلى السوق.
تتجه البرازيل، أكبر اقتصاد في أميركا الجنوبية، إلى جولة الإعادة الرئاسية في 25 تشرين الأول/أكتوبر. لكن الأسئلة التي تحيط باقتراعها تتردد خارج حدودها: كيف تخفض الحكومات الأسعار وتوسع فرص العمل، وتضبط الدين في الوقت نفسه؟ وكيف تستفيد من صادرات النفط والمعادن والمحاصيل من دون أن تبقى رهينة تقلباتها؟
لا تعيش القارة أجواء انتخابات متزامنة. انتخبت البيرو وكولومبيا رئيسيهما هذا العام، وأجرت تشيلي وبوليفيا والإكوادور انتخاباتها في عام 2025، بينما ينتظر الأرجنتين استحقاق رئاسي في عام 2027. ولذلك تتوزع الاقتصادات بين مرحلة الوعود الانتخابية ومرحلة اختبار تنفيذها.
بالنسبة إلى العالم العربي، تتجاوز أهمية المشهد معرفة من يفوز. يرتبط استقرار هذه الاقتصادات وسياساتها التجارية والاستثمارية بإمدادات الغذاء والأسمدة، ومشاريع الموانئ والطاقة، وفرص توسيع الشراكات.
نمو متواضع وفوارق واسعة بين الاقتصادات
تشير توقعات صندوق النقد الدولي الصادرة في تشرين الأول إلى أن اقتصاد أميركا الجنوبية ككل نما بنسبة 2.1% في عام 2026، وسينمو بواقع 2.4% في عام 2027. لكن المعدلين يخفيان تفاوتاً كبيراً بين البلدان: نمو متوقع عند 4.5% في باراغواي و3% في البيرو و2.7% في الإكوادور، في مقابل 0.6% في تشيلي وانكماش بنسبة 3% في بوليفيا.
لهذا، يصعب وصف المنطقة بأنها تعيش أزمة واحدة. قد تحصل دولة مصدرة للنفط على إيرادات أعلى عند صعود الأسعار، بينما تدفع أخرى فاتورة أكبر لاستيراد الوقود. وقد تنتعش صادرات التعدين، فيما تبقى الشركات الصغيرة تحت ضغط التمويل وتكاليف التشغيل.
حتى داخل البلد الواحد، تتباين التجارب. فزيادة الصادرات لا تعني بالضرورة تحسن دخل الأسر كلها، والنمو في قطاع يتطلب رأس مال كثيف لا يولد دائماً وظائف بالقدر الذي ينتظره الداخلون الجدد إلى سوق العمل.
وتقدم غيانا حالة مختلفة عن الاقتصادات الأكبر، إذ يؤكد أحدث تقرير لصندوق النقد استمرار توسع سريع تدعمه زيادة إنتاج النفط ونمو الأنشطة غير النفطية. لكن طفرة كهذه تطرح بدورها أسئلة عن استثمار الإيرادات وتطوير الخدمات وتجنب الاعتماد المفرط على مورد واحد.
البرازيل... بطالة أقل وديون أعلى
تدخل البرازيل الاقتراع بمؤشرات تمنح الحكومة أسباباً للدفاع عن سجلها، وأخرى تتيح لمنافسيها التشكيك في استدامته.
بلغ معدل البطالة 5.3% خلال الأشهر الثلاثة المنتهية في آب/أغسطس 2026، وفق أحدث النتائج الشهرية المتاحة من المعهد البرازيلي للجغرافيا والإحصاء. ويعني ذلك أن سوق العمل توفر للحكومة نقطة قوة، لكنه لا يجيب وحده عن أسئلة جودة الوظائف ومستوى الأجور والقدرة الشرائية.
في المقابل، لا تزال تكلفة المال مرتفعة. خفّض المصرف المركزي معدل الفائدة الأساسي إلى 13.75% اعتباراً من 17 أيلول/سبتمبر، لكن المعدل لا يزال فلكياً. ويؤثر ذلك في أقساط ديون الأسر، وتمويل المخزون لدى التجار، وقرارات الشركات في شأن التوسع والتوظيف.
أما الدين الإجمالي للحكومة فبلغ 82.9% من الناتج المحلي في آب، بحسب بيانات المصرف المركزي. ويشمل هذا المؤشر الحكومة الاتحادية والضمان الاجتماعي وحكومات الولايات والبلديات، ولا يقتصر على دين الحكومة الاتحادية.
ومن هنا تأتي صعوبة ما بعد الانتخابات. يطرح المرشحان ضبط المالية العامة، لكن معالجة الالتزامات المتزايدة في الميزانية تحتاج إلى خيارات أكثر تفصيلاً من وعود خفض الهدر. وفي الوقت نفسه، تصعب سياسياً مطالبة الأسر بتحمل أعباء جديدة وهي تنتظر تحسناً في الخدمات والدخل.
الاختبار إذاً هو بناء مسار يحد من تصاعد الدين، ويترك للحكومة قدرة على الاستثمار وحماية الفئات الأكثر تعرضاً إلى ضغوط المعيشة.
الأرجنتين... امتحان استدامة الإصلاح
في الأرجنتين، يتمحور النقاش حول موعد وصول الاستقرار الاقتصادي إلى حياة الناس، قبل الانتخابات الرئاسية المنتظرة في عام 2027.
خفض صندوق النقد توقعاته لنمو الاقتصاد في عام 2026 إلى 2.1%، في مقابل 3.5% في توقعاته الصادرة في تموز/يوليو. ويضيّق هذا التباطؤ مساحة التعافي في بلد لا تزال فيه الأسعار وسعر الصرف والاحتياطيات قضايا أساسية للأسر والشركات.
وكان الصندوق قد أشار في مراجعته خلال أيار/مايو إلى تقدم في الاستقرار، بالتوازي مع استمرار ارتفاع معدل التضخم وهشاشة الاحتياطيات والحاجة إلى ترسيخ الوصول المستدام إلى التمويل.
سياسياً، لا يكفي تحسن الحسابات العامة إذا بقي المستهلك يؤجل مشترياته أو خشي العامل فقدان دخله. لكن العودة إلى توسيع الإنفاق بلا موارد مستدامة قد تعيد الضغوط التي حاولت الإصلاحات احتواءها.
لذلك، سيكون الحكم على البرنامج مرتبطاً بقدرته على حماية الاستقرار وتحويله إلى تعافٍ أوسع، تتحسن معه ميزانيات الأسر وفرص الشركات.
من تشيلي وبوليفيا إلى فنزويلا... موارد لا تمنع الأزمات
تُظهِر الاقتصادات الأخرى حدود الاعتماد على الموارد الطبيعية وحدها.
في تشيلي، يضع النمو المتوقع معدله عند 0.6% في عام 2026 الحكومة أمام تحدي تنشيط الاستثمار والطلب. وفي البيرو، حيث يتوقع الصندوق نمواً بنسبة 3%، يبرز سؤال توسيع أثر النشاط الاقتصادي والاستثمار إلى ما وراء القطاعات والمناطق الأكثر استفادة. أما الإكوادور فيُتوقَّع أن ينمو اقتصادها بمعدل 2.7%، في مقابل 1.3% لأوروغواي.
تكشف بوليفيا صعوبة الجمع بين توفير الوقود وحماية المالية العامة والقدرة الشرائية. أعلنت في أيلول إلغاء دعم الديزل لمواجهة نقص الإمدادات، في خطوة تضع تكاليف النقل والإنتاج في واجهة النقاش الاقتصادي.
أما فنزويلا، فمثال يوضح أن امتلاك النفط لا يلغي مشاكل الاستثمار والتشغيل والتصدير. تراجعت صادراتها النفطية بنحو 9% في أيلول، مقارنة بالشهر السابق، إلى 1.08 مليون برميل يومياً، مع مطالبة التجار بحسوم لتعويض ارتفاع أجور الشحن.
وهذه نقطة تتصل مباشرة بالحروب والاضطرابات العالمية: ارتفاع سعر النفط قد يزيد الإيراد النظري للمنتج، لكن تكاليف النقل والتأمين والحسوم قد تقلص ما يحصل عليه فعلياً.
التفاوت الاجتماعي وراء المزاج الانتخابي
لفهم تصويت الناس، لا بد من النظر إلى توزيع الدخل، إلى جانب مقدار النمو.
في السياق الأوسع لأميركا اللاتينية، تفيد اللجنة الاقتصادية للأمم المتحدة للمنطقة بأن 25.5% من السكان، أي نحو 162 مليون شخص، عاشوا في فقر دخل في عام 2024. كما استحوذ أغنى 10% على 34.2% من الدخل، في مقابل 1.7% لأفقر 10%.
تساعد هذه الفجوة في تفسير عدم انتقال الأخبار الاقتصادية الإيجابية تلقائياً إلى تأييد سياسي. قد تتحسن أرباح الشركات المصدرة، بينما تبقى الأسرة تحت ضغط الإيجار والنقل والغذاء.


ويؤثر التفاوت بين المناطق في نظرة السكان إلى الدولة: هل تصل الطرق والخدمات والاستثمارات إلى مدنهم، أم تبقى المكاسب متركزة في مراكز النشاط؟
ومن ثم، يتمثل التحدي أمام الحكومات في توسيع قاعدة المستفيدين من النمو، من خلال التعليم والبنية التحتية وفرص العمل والخدمات، مع الحفاظ على قدرة الميزانيات العامة على تمويل هذه الأولويات.
الصين والولايات المتحدة... مصالح تتجاوز الخطاب السياسي
تدخل العلاقات الخارجية في صلب المعادلة، فتنويع الشركاء يفتح الأسواق ويجذب الاستثمار، لكنه يكشف أيضاً حجم الاعتماد على المشترين والموردين الكبار.
بلغت تجارة البرازيل مع الصين نحو 171 مليار دولار في عام 2025، وفق بيانات برازيلية نقلتها وزارة التجارة الصينية. وفي الزراعة وحدها، استوعبت الصين صادرات برازيلية بقيمة 55.3 مليار دولار، تعادل 32.7% من صادرات القطاع الزراعي والغذائي، بحسب وزارة الزراعة البرازيلية.
هذا الطلب يوفر سوقاً واسعة، لكنه يجعل تغيراته مؤثرة في إيرادات المنتجين وقرارات الاستثمار. كذلك يطرح سؤالاً تنموياً: كيف تُستخدَم عوائد الصادرات لبناء صناعات وخدمات وقدرات محلية، بدلاً من الاكتفاء بزيادة بيع المواد الأولية؟
في المقابل، تبقى الولايات المتحدة سوقاً مهمة، لكن السياسات الجمركية تزيد عدم اليقين. تراجعت الصادرات البرازيلية إليها من 40.4 مليار دولار في عام 2024 إلى 37.7 ملياراً في عام 2025، وفق وزارة التنمية والصناعة والتجارة والخدمات البرازيلية، التي وثقت إجراءات جمركية أميركية إضافية في عام 2026.
قد تغير الانتخابات نبرة العلاقات مع واشنطن وبكين وأولوياتها، لكن الأحجام التجارية والعقود القائمة تفرض حسابات عملية على أي حكومة جديدة.
أوروبا... منفذ إضافي لتنويع التجارة
بدأ في 1 أيار 2026 التطبيق المؤقت لاتفاق التجارة بين الاتحاد الأوروبي وأربع دول من تكتل "ميركوسور": الأرجنتين والبرازيل وباراغواي وأوروغواي. ويتيح الاتفاق فرصاً لتوسيع التبادل، مع استمرار المسار القانوني الأوسع للشراكة.
غير أن فتح الأسواق لا يوزع المكاسب بالتساوي. فالقطاعات القادرة على المنافسة تحصل على فرص أكبر، بينما تواجه قطاعات أخرى حاجة إلى تحديث المعدات ورفع الإنتاجية والتكيف مع المعايير الجديدة.
ولهذا ترتبط السياسة التجارية بالسياسة الداخلية: من يستفيد من الاتفاقات؟ ومن يحتاج إلى تدريب أو تمويل أو فترة انتقالية حتى يستطيع المنافسة؟
العالم العربي... غذاء وأسمدة ومصالح متبادلة
تمنح تجارة الغذاء العلاقة العربية مع أميركا الجنوبية ثقلاً مباشراً في حياة المستهلك، فيما تضيف الأسمدة والطاقة والاستثمارات أبعاداً أوسع.
تقدم البرازيل قاعدة رقمية حديثة لهذه العلاقة. بلغت تجارتها مع الدول العربية نحو 23.3 مليار دولار خلال الأشهر التسعة الأولى من عام 2026، بزيادة 5% على أساس سنوي. ووصلت صادراتها إلى الأسواق العربية إلى 15.3 مليار دولار، في مقابل واردات بقيمة 7.9 مليار دولار، وفق بيانات وزارة التنمية البرازيلية التي نظمتها الغرفة التجارية العربية البرازيلية.
وتشمل الصادرات السكر والدواجن والذرة والصويا وخام الحديد، بينما تضم الواردات النفط ومشتقاته والأسمدة. ويبرز المغرب ومصر من ضمن موردي الأسمدة، فيما تشمل الأسواق العربية المهمة للمنتجات البرازيلية مصر والإمارات والسعودية والجزائر والمغرب.
العلاقة إذاً متبادلة: المستهلك العربي يشتري غذاءً من البرازيل، لكن إنتاج جزء من هذا الغذاء يعتمد على مدخلات مستوردة، بينها منتجات عربية. وتوضح وزارة الزراعة البرازيلية أن البلاد تستورد أكثر من 80% من الأسمدة المستخدمة فيها.
وبذلك، يمكن لاضطرابات الطاقة والملاحة أن تضغط على الطرفين: ترتفع تكلفة المدخلات لدى المزارع، ثم تتأثر أسعار السلع وتكاليف إيصالها إلى الأسواق المستوردة.
الاستثمارات الخليجية... من إنتاج الغذاء إلى الكهرباء والموانئ
تتجاوز المصالح العربية التجارة السنوية إلى استثمارات بعيدة الأجل.
في البرازيل، تعرض الشركة السعودية للاستثمار الزراعي والإنتاج الحيواني (سالك) استثمارها في شركة اللحوم "مينيرفا فودز" من ضمن محفظتها، بما يوضح انتقال جانب من العلاقة من شراء المنتجات إلى المشاركة في الشركات وسلاسل الإمداد.
وفي كولومبيا، أعلن جهاز قطر للاستثمار في تشرين الأول 2025 إتمام استثمار بقيمة 535 مليون دولار في شركة الطاقة المتجددة "إيساخين"، لترتفع حصته إلى نحو 15%. ويقدم ذلك مثالاً على تنوع الاستثمارات الخليجية خارج الغذاء والنفط.
أما في الموانئ، فقد أنجزت "موانئ دبي العالمية" توسعة بقيمة 400 مليون دولار في ميناء كاياو بالبيرو في عام 2024، وافتتحت في نيسان/أبريل 2026 توسعة بمحطة بوسورخا في الإكوادور، ضمن استثمار خاص بقيمة 190 مليون دولار.
وعلى المستوى التجاري، دخلت اتفاقية الشراكة الاقتصادية الشاملة بين الإمارات وتشيلي حيز النفاذ في 24 تشرين الثاني/نوفمبر 2025. وترتبط مصر باتفاق تجارة حرة نافذ مع "ميركوسور"، بينما لا يزال الاتفاق بين التكتل والإمارات مدرجاً رسمياً من ضمن الاتفاقات قيد التفاوض.
هذه المصالح تجعل استقرار التشريعات والعقود وكفاءة الخدمات والقدرة على تنفيذ المشاريع عناصر أساسية في متابعة التحولات السياسية.
ما الذي ينتظره المستثمر والمستهلك بعد الانتخابات؟
قد تعيد الانتخابات ترتيب الأولويات بين الدعم وضبط الإنفاق، أو بين حماية قطاعات محلية وتوسيع الانفتاح. لكن أثرها الاقتصادي يتحدد بما يأتي بعد إعلان النتائج: تفاصيل الميزانيات، والضرائب، وقواعد الاستثمار، والسياسات النقدية والتجارية.
وبالنسبة إلى الدول العربية، تتيح المرحلة توسيع الشراكات من تجارة السلع إلى التصنيع والتخزين والخدمات اللوجستية والطاقة. وتبقى جودة المشاريع والعقود وتوزيع المخاطر أهم من الاكتفاء بالإعلان عن قيم استثمارية كبيرة.
أما الناخب في أميركا الجنوبية، فسيقيس النتائج بطريقة أقرب إلى حياته: هل تحسنت وظيفته؟ هل أصبح قادراً على الادخار؟ وهل تترك مشتريات الطعام والنقل والسكن مساحة في ميزانية أسرته؟ تلك هي الأسئلة التي تمنح الأرقام معناها السياسي.
أبرز المؤشرات الاقتصادية والتجارية
| المؤشر | الرقم | الفترة |
|---|---|---|
| نمو أميركا الجنوبية المتوقع | 2.1% | 2026 |
| نمو البرازيل المتوقع | 2.2% | 2026 |
| نمو الأرجنتين المتوقع | 2.1% | 2026 |
| نمو البيرو المتوقع | 3% | 2026 |
| نمو بوليفيا المتوقع | -3% | 2026 |
| البطالة في البرازيل | 5.3% | الأشهر الثلاثة المنتهية في آب/أغسطس 2026 |
| الفائدة الأساسية البرازيلية | 13.75% | منذ 17 أيلول/سبتمبر 2026 |
| الدين الإجمالي للحكومة العامة في البرازيل | 82.9% من الناتج المحلي | آب 2026 |
| تجارة البرازيل مع الدول العربية | نحو 23.3 مليار دولار | الأشهر التسعة الأولى من 2026 |
| تجارة البرازيل مع الصين | نحو 171 مليار دولار | 2025 |
المصادر: صندوق النقد الدولي، والمعهد البرازيلي للجغرافيا والإحصاء، والمصرف المركزي البرازيلي، والغرفة التجارية العربية البرازيلية ووزارة التجارة الصينية نقلاً عن بيانات التجارة البرازيلية
العلامات الدالة
الأكثر قراءة
توقيف غامض ونقل إلى سوريا وروايات متناقضة تضع الدولة أمام مسؤولية كشف ما جرى، وسط مخاوف أمنية وديبلوماسية.