


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
اتفاقية الازدواج الضريبي بين لبنان وكندا: ما المصلحة اللبنانية بعد 28 عاماً على التعليق؟


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على




بعد نحو 3 عقود على توقيع اتفاقية تفادي الازدواج الضريبي بين لبنان وكندا عام 1998، ومن دون أن تستكمل الدولة اللبنانية إجراءات إبرامها، تستفيق السلطات اليوم على اتفاق تُرك معلقاً طوال سنوات، من دون أن تتضح الأسباب التي أعادت إحياءه، ولا المصلحة التي تبرر طرحه مجدداً.
فاتفاقيات تفادي الازدواج الضريبي تهدف من حيث المبدأ، إلى منع فرض الضريبة مرتين على الدخل نفسه، وتنظيم المعاملة الضريبية بين الدول، فيما تثير الاتفاقية اللبنانية - الكندية أسئلة عن جدوى إقرارها في الظروف الراهنة، والنتائج التي يمكن أن تحققها للبنان، فضلاً عن انعكاساتها المحتملة على الجالية اللبنانية في كندا.
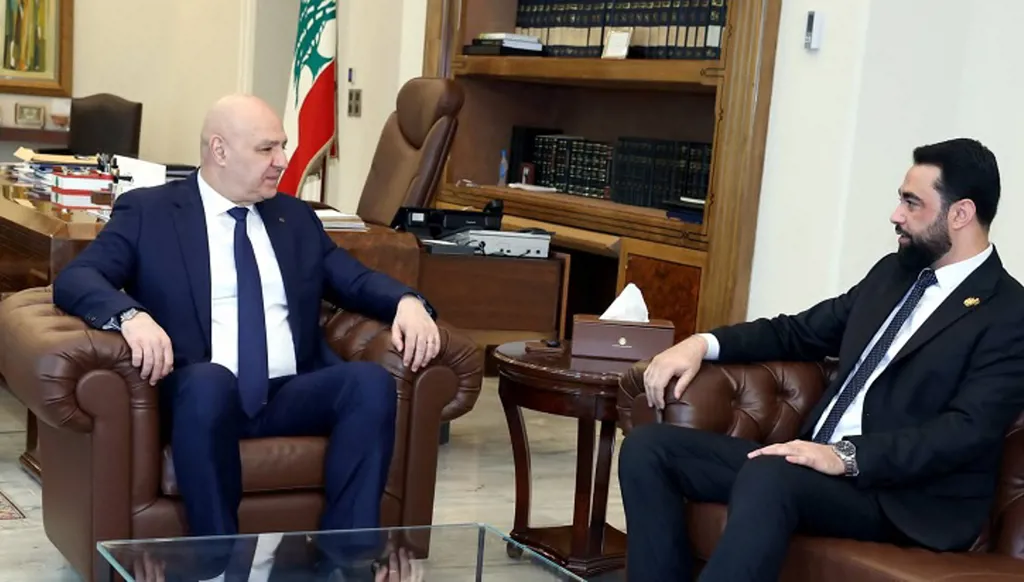
هذه التساؤلات حضرت في مقاربة رئيس لجنة المال النائب إبراهيم كنعان للملف، إذ ركز على ضرورة تحديد المصلحة اللبنانية من الاتفاقية، متسائلاً عن أسباب إعادة طرحها بعد مرور سنوات طويلة، ولا سيما أن وزارة الخارجية سبق أن أبدت تحفظات عنها. واعتبر أن إقرار أي اتفاقية دولية ينبغي أن يستند إلى مصلحة واضحة للبنان، لا أن يقتصر على الاستجابة لالتزامات أو ترتيبات دولية من دون تحديد المنافع التي ستعود على الدولة والمواطنين.
أيّ إفادة للبنان؟
وفي ضوء حجم الجالية اللبنانية في كندا التي تقدر بنحو 250 ألف لبناني، وما قد يترتب على تبادل المعلومات الضريبية والمالية من آثار على أوضاع أفرادها، يبرز السؤال عن مدى إفادة لبنان من الاتفاقية، في مقابل ما قد تتيحه من إمكانات لتبادل المعلومات المتعلقة بالمكلفين وأوضاعهم المالية والضريبية.
وشدد كنعان على ضرورة مراعاة مصالح اللبنانيين المقيمين في كندا، وعدم الإضرار بهم نتيجة اتفاقية لم تتضح بعد منافعها المباشرة للبنان ووجوب التحقق من جدواها، وتحديد المستفيد منها، والتأكد من أن التزاماتها لا تترتب عليها أعباء غير مبررة على اللبنانيين في الخارج.
من المسائل التي تستدعي التوضيح أيضا، طبيعة المعلومات التي سيشملها التبادل، والآليات التي تحكم انتقالها بين البلدين. فالمشروع يستند إلى إطار متعدد الأطراف يتيح تبادل المعلومات الضريبية، وفق الآليات والشروط المعتمدة، سواء بناء على طلب أو تلقائيا، بحسب ما ينطبق على الحالة المعنية.
ويطرح ذلك ضرورة تحديد نطاق المعلومات التي يمكن تبادلها، ومدى شمولها البيانات المالية والمصرفية والأصول والدخل، والضوابط التي تحكم استخدامها، والجهات المخولة الاطلاع عليها، والضمانات القانونية المرتبطة بحماية حقوق المكلفين.
وفي هذا الإطار، أثار كنعان مسألة الاتساق بين المبررات المقدمة لإقرار الاتفاقية وطبيعة الالتزامات المترتبة عليها، ولا سيما لجهة آليات تبادل المعلومات وحدودها. فوجود إطار يسمح بالتبادل لا يكفي وحده لتحديد آثاره العملية، بل يستدعي توضيح كيفية تطبيقه، والالتزامات التي ستترتب على لبنان، ومدى انعكاسها على اللبنانيين المعنيين.
ملف معلق منذ 1998
تعود خلفية الملف إلى الاتفاقية التي وقعها لبنان وكندا عام 1998، من دون استكمال الجانب اللبناني إجراءات إبرامها. ووفق المعطيات الواردة في المشروع، أبلغت السفارة الكندية في لبنان، بموجب مذكرة مؤرخة 12 تموز 2000، أن السلطات الكندية لا تزال تنتظر رد الجانب اللبناني في شأن الاتفاقية.
ولاحقاً، أرسلت السفارة اللبنانية في أوتاوا مشروع اتفاق جديداً إلى الخارجية الكندية لإعادة التفاوض، إلا أن الجانب الكندي أفاد بأن استكمال الإجراءات المتعلقة بالاتفاقية السابقة يغني عن بدء مفاوضات جديدة.
ولكن لماذا لم تستكمل الإجراءات منذ توقيع الاتفاقية؟ وما الذي تغير اليوم بما يبرر إعادة تحريكها؟ مع أهمية توضيح أسباب التحفظات السابقة لوزارة الخارجية، ومدى أخذها في الاعتبار عند إعادة طرح المشروع.
وفي هذا السياق، وجه كنعان كتاباً إلى وزارتي الخارجية والمال طالب فيه بتوضيح المصلحة اللبنانية من الاتفاقية، وتحديد المنافع التي يمكن أن تحققها للبنان، في ضوء التحفظات السابقة والآثار المحتملة على الجالية اللبنانية في كندا.
وبحسب كنعان، لا يمكن التعامل مع الاتفاقيات الضريبية باعتبارها ترتيبات متشابهة تصلح بالضرورة لجميع الدول، إذ يفترض أن يستند اختيار الشركاء إلى المصالح المتبادلة، والنتائج المتوقعة، وانعكاسات الاتفاق على المواطنين والمجتمع والاقتصاد الوطني.
العلامات الدالة
الأكثر قراءة