


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
"ستاندرد آند بورز" تثبّت تصنيف مصر عند " B" مع نظرة مستقرة بعد صمود احتياطياتها
صمدت مصر أمام خروج الأموال الساخنة بفضل مرونة سعر الصرف وتدفقات التحويلات والسياحة. غير أن فوائد الديون، التي تستهلك الجزء الأكبر من إيرادات الدولة، تبقى العائق الرئيسي أمام أي تحسن في التصنيف.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


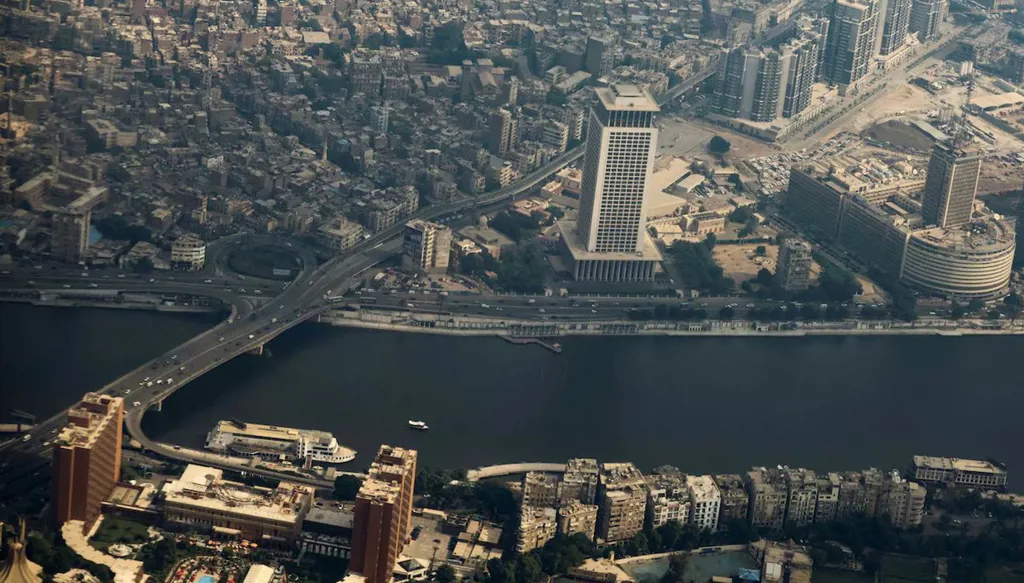


لم تكلّف موجة الضغوط التي ضربت أسواق مصر منذ أواخر شباط/فبراير تصنيفها الائتماني شيئاً. فقد ثبّتت وكالة ستاندرد آند بورز غلوبال للتصنيفات الائتمانية تصنيف مصر السيادي طويل الأجل وقصير الأجل عند "بي/بي" مع نظرة مستقبلية مستقرة، مستندةً إلى سياسات احتوت التداعيات الاقتصادية للتوترات الإقليمية، وإلى تعافي احتياطيات النقد الأجنبي.
يقيس التصنيف السيادي قدرة الدولة على سداد ديونها، ويؤثر مباشرة في كلفة اقتراضها ومدى إقبال المستثمرين على سنداتها. أما النظرة المستقرة فتعني أن الوكالة لا ترجّح تغيير التصنيف في المدى القريب.
يكتسب القرار وزنه من توقيته، إذ جاء بعد يوم واحد من تثبيت وكالة فيتش للتصنيفات الائتمانية تصنيف مصر عند "بي" مع نظرة مستقرة أيضاً.
بحسب ستاندرد آند بورز، بلغت تدفقات استثمارات المحافظ الأجنبية الخارجة، أي الأموال الموظّفة في أدوات الدين والأسهم والتي يسهل سحبها سريعاً، 9.5 مليار دولار في الأشهر التي تلت تصاعد التوترات في 28 شباط/فبراير. في الفترة نفسها، تراجع الجنيه المصري بما يصل إلى 15% أمام الدولار. غير أن مرونة سعر الصرف وتعديل أسعار الطاقة والدعم الاجتماعي الموجّه أعادت الاستقرار إلى الأوضاع المالية وانتظام التداول في سوق الصرف، وفق الوكالة التي قالت: "عززت مصر هوامش الأمان الخارجية رغم ضعف مؤقت أعقب الصدمة".
عادت حيازات الأجانب من أدوات الدين الحكومية المصرية بالعملة المحلية إلى 34.5 مليار دولار في أيلول/سبتمبر، صعوداً من 22.2 مليار دولار في نيسان/أبريل، لكنها بقيت دون ذروة شباط/فبراير البالغة 39.1 مليار دولار.
من أين جاءت الحماية؟
قدّرت ستاندرد آند بورز الأصول الاحتياطية الدولية لمصر بمستوى قياسي بلغ 54.5 مليار دولار في أيلول/سبتمبر، بينما أعلن البنك المركزي المصري أن صافي الاحتياطيات الدولية بلغ 57.35 مليار دولار في نهاية الشهر نفسه.
عزت الوكالة هذا التحسن إلى تحويلات قياسية من العاملين في الخارج وإيرادات السياحة وتعافي عائدات قناة السويس، وهي موارد عوّضت ارتفاع كلفة واردات الطاقة.
من جهتها، رأت فيتش أن مرونة سعر الصرف خضعت للاختبار مع بدء التصعيد العسكري المرتبط بإيران، إذ حافظت السلطات على حرية تحويل العملة. بحسب الوكالة، تراجعت حيازات الأجانب من الدين الحكومي بأكثر من 6 مليارات دولار، ما دفع الجنيه إلى الهبوط بأكثر من 14%، قبل أن تعود "الأموال الساخنة" سريعاً ويُستردّ معظم الانخفاض.
في المقابل، حذّرت ستاندرد آند بورز من أن الانقطاعات المتكررة في إمدادات الغاز وتجدد الضغوط على الملاحة عبر مضيق باب المندب يظلان خطرين على الوضع الخارجي لمصر، وهي مستورد صافٍ للنفط الخام منذ 2008 وللغاز الطبيعي منذ 2023.
كلفة الديون... العقدة الأصعب
سجّلت مصر فائضاً أولياً، أي الفارق بين الإيرادات والنفقات قبل احتساب فوائد الديون، بنسبة 4.9% من الناتج المحلي الإجمالي في السنة المالية 2025/2026، متجاوزةً مستهدف صندوق النقد الدولي، فيما بلغ العجز الكلي 5.8%.
لكن ستاندرد آند بورز تعدّ ارتفاع كلفة خدمة الدين قيداً رئيسياً على التصنيف، إذ قدّرت أن مدفوعات الفوائد استهلكت 67% من إيرادات الحكومة في السنة المالية 2025/2026، متوقعةً تراجع النسبة إلى 60% في 2026/2027 ثم إلى 53% في السنة التالية. كما تتوقع الوكالة أن يبلغ متوسط التضخم 12.9% في 2026/2027، قبل أن يتراجع تدريجياً إلى 9% بحلول 2028/2029.
ربطت الوكالة أي رفع محتمل للتصنيف بتراجع الدين الحكومي والخارجي بوتيرة أسرع من المتوقع، مدفوعاً بتدفقات أقوى للاستثمار الأجنبي المباشر وبيع أصول الدولة. أما تراجع مرونة سعر الصرف، أو عودة شح العملة الأجنبية، أو ارتفاع كلفة الفوائد، فقد يقود إلى خفضه.
خمس حقائق رئيسية
1. ثبّتت ستاندرد آند بورز تصنيف مصر عند "بي/بي" مع نظرة مستقرة، بعد يوم من تثبيت فيتش تصنيفها عند "بي".
2. خرجت 9.5 مليار دولار من استثمارات المحافظ الأجنبية بعد 28 شباط/فبراير، بحسب ستاندرد آند بورز.
3. بلغ صافي الاحتياطيات الدولية 57.35 مليار دولار نهاية أيلول/سبتمبر، وفق البنك المركزي المصري.
4. استهلكت الفوائد 67% من إيرادات الحكومة في السنة المالية 2025/2026، بحسب تقديرات ستاندرد آند بورز.
5. تتوقع ستاندرد آند بورز أن يبلغ متوسط التضخم 12.9% في السنة المالية 2026/2027.
العلامات الدالة
الأكثر قراءة