


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
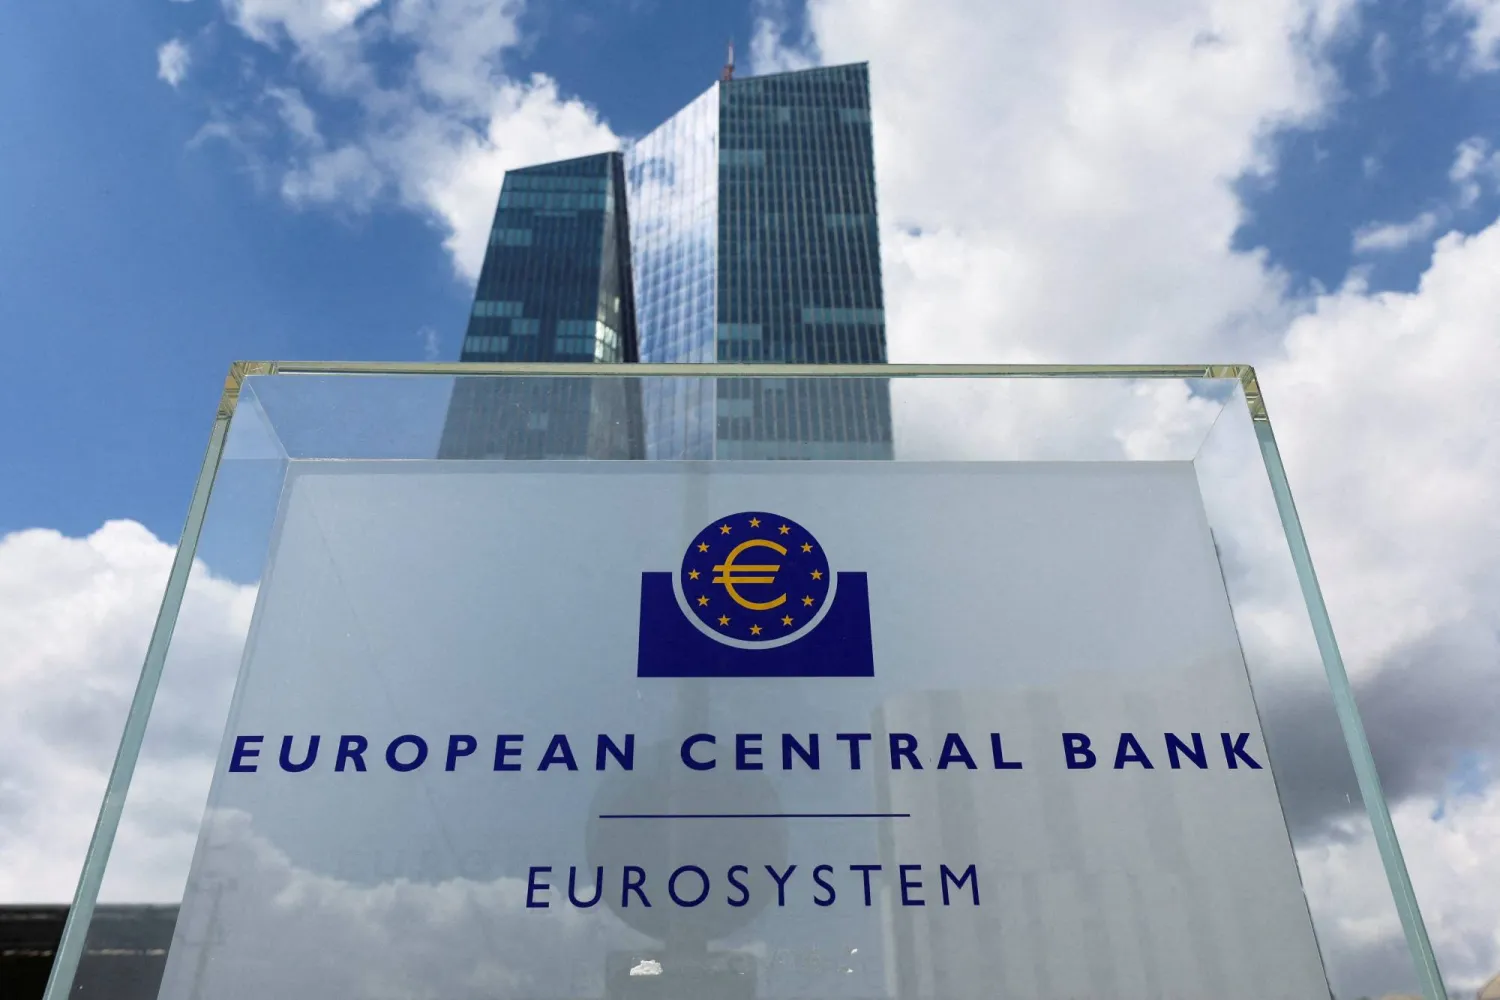
فرنسا تهزّ اليورو... لكن أزمة 2012 لن تعود بالطريقة نفسها
هبوط العملة إلى ما دون 1.12 دولار هذا الأسبوع حقيقي، وفروق عوائد السندات الفرنسية أصبحت كبيرة بما يكفي لدخول حسابات سوق الصرف. لكن المسافة بين هذا المشهد وصيف 2012 لا تزال واسعة. وقد عاد اليورو في 7 تشرين الأول/أكتوبر إلى نحو 1.12 دولار، بعد بعض التحسن في السندات الفرنسية، وهو مثال صغير على مدى حساسية العملة لأي إشارة إلى انحسار الخطر المالي.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


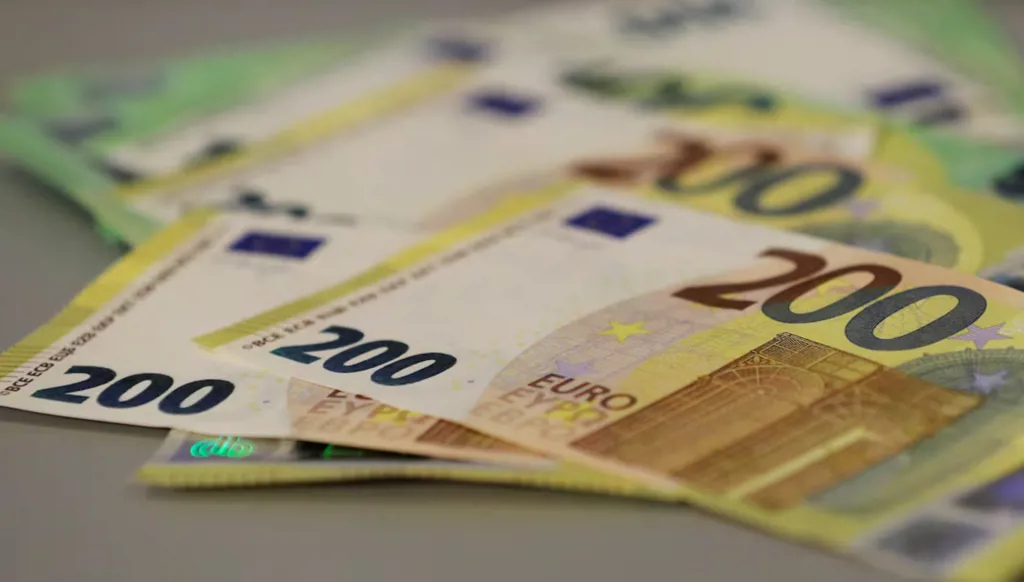


حين هبط اليورو هذا الأسبوع إلى ما دون 1.12 دولار، وعاد الفارق بين عائدي السندات الفرنسية والألمانية إلى أكثر من 150 نقطة أساس، كان من السهل استعادة صور أزمة الديون الأوروبية القديمة. تحمل فرنسا ديناً يقترب من 120 في المئة من الناتج المحلي الإجمالي، ولا يزال عجزها يتجاوز 5 في المئة، فيما تجاوز عائد سنداتها لعشر سنوات 5 في المئة للمرة الأولى منذ أكثر من عقدين. وللمرة الأولى منذ سنوات طويلة، بات المستثمر يطلب علاوة كبيرة لإقراض باريس بدلاً من برلين.
لكن العودة إلى عام 2012 قد تقود إلى استنتاج خاطئ.
في ذلك الوقت، لم يكن المستثمر يخشى خسارة في السند الإيطالي أو الإسباني فحسب. كان يخشى أن يتحول اليورو الذي يملكه في إيطاليا أو إسبانيا إلى عملة أخرى في صباح أحد الأيام، وأن يُعاد تحويل الودائع والسندات إلى لير أو بيزيتا أضعف. وقد قدّر المصرف المركزي الأوروبي لاحقاً أن علاوة هذا الخطر وحدها بلغت في إيطاليا وإسبانيا نحو نقطتين مئويتين في صيف 2012. ووصلت فروق عوائد السندات لعشر سنوات، مقارنة بألمانيا، إلى نحو خمس نقاط مئوية في إيطاليا وست في إسبانيا.
لهذا، كان هبوط اليورو من نحو 1.50 دولار إلى نطاق 1.20 دولار يحمل دلالة تتجاوز اختلاف أسعار الفائدة. كانت السوق تسعّر احتمال ألّا تبقى العملة نفسها على حالها.
اليوم، تعيد فرنسا أزمة الدين إلى قلب سوق العملات، لكن الحلقة الغائبة حتى الآن هي نفسها التي جعلت أزمة 2012 خطرة إلى هذا الحد: السوق لا تسعّر بعد تفكك منطقة اليورو.
ويعود ذلك، بدرجة كبيرة، إلى ثلاث كلمات قالها ماريو دراغي قبل أربعة عشر عاماً.
الوعد الذي لم يحتج إلى يورو واحد
حين تعهّد دراغي في تموز/يوليو 2012 بفعل "كل ما يلزم" لحماية اليورو، لم تكن قوة الرسالة في حجم برنامج شراء السندات الذي سيأتي لاحقاً، بل في إزالة الشك في شأن المدى الذي يمكن أن يذهب إليه المصرف المركزي الأوروبي.
بعد أسابيع، ظهر برنامج المعاملات النقدية المباشرة، المعروف اختصاراً بـOMT، الذي أتاح نظرياً شراء السندات السيادية بكميات غير محددة مسبقاً، ضمن شروط معينة. ولم يُفعّل البرنامج ولو مرة واحدة منذ إنشائه. ومع ذلك، هبط متوسط فروق العوائد في الدول الأكثر تعرضاً للأزمة بأكثر من أربع نقاط مئوية خلال العامين التاليين. وفي أقل من عام، انخفضت اختلالات نظام المدفوعات TARGET2 بنحو 285 مليار يورو، أو 25 في المئة، في مؤشر على انحسار خروج الأموال والتجزؤ المالي داخل المنطقة.
تعلّمت السوق الدرس.
ثم جاءت الجائحة في عام 2020، فاستخدم المصرف المركزي الأوروبي برنامج الشراء الطارئ لمواجهة الجائحة، المعروف بـPEPP، بحجم بلغ 1.85 تريليون يورو، مع مرونة في توزيع المشتريات بين الدول عندما تتعرض آلية انتقال السياسة النقدية للضغط. وفي عام 2022، عندما عادت فروق العوائد إلى الاتساع مع بدء رفع الفائدة، أنشأ المصرف أداة حماية انتقال السياسة النقدية، المعروفة بـTPI، لمواجهة ما وصفه بتحركات "غير مبررة وغير منظمة" في تكاليف التمويل.
خلال أربعة عشر عاماً، انتقلت منطقة اليورو من الارتجال في مواجهة الأزمة إلى امتلاك ترسانة من الأدوات لمواجهة ما يُسمّى "التجزؤ المالي".
والمستثمر الذي يبيع السند الفرنسي اليوم يعرف أن هناك هامشاً يمكن للعائد أن يرتفع ضمنه. ويعرف أيضاً أن اتساع الفروق إلى مستوى يهدد إيطاليا وإسبانيا والبنوك الأوروبية وآلية انتقال السياسة النقدية سيحوّل المشكلة من شأن فرنسي إلى شأن يخص المصرف المركزي الأوروبي.
وهذا سبب مهم يجعل تكرار هبوط 2012 بسبب فرنسا وحدها أقل ترجيحاً.
لكن هنا تبدأ المشكلة الأكثر إثارة.
متى تصبح عقوبة السوق "تجزؤاً"؟
ليس كل ارتفاع في عائد السندات أزمة تستحق الإنقاذ.
وهذه نقطة شديدة الأهمية في فرنسا اليوم.
فالدين الفرنسي مرشح للوصول إلى نحو 119.3 في المئة من الناتج المحلي الإجمالي هذا العام و121.7 في المئة في عام 2027، مقابل أقل من 100 في المئة في عام 2019. ويُقدّر العجز بنحو 5.4 في المئة من الناتج في عام 2026، فيما تبحث الحكومة عن تخفيضات بعشرات المليارات من اليورو، وسط انقسام سياسي يجعل تنفيذ الإصلاحات المالية بالغ الصعوبة.
حين يطلب المستثمر عائداً أعلى بسبب هذه الأرقام، يصعب على المصرف المركزي الأوروبي القول إن السوق أخطأت.
وهذا تحديداً ما يجعل تدخل فرانكفورت غير تلقائي.
صُمّمت أداة TPI للتعامل مع ارتفاعات في تكاليف التمويل لا تبررها الأساسيات الاقتصادية، وتضع ضمن معاييرها احترام القواعد المالية الأوروبية واستدامة الدين والسياسات الاقتصادية السليمة. وتخضع فرنسا حالياً لإجراء العجز المفرط في الاتحاد الأوروبي، فيما يرى صنّاع السياسة أن حركة سوق السندات تعكس، حتى الآن، بدرجة كبيرة، مخاطر مالية وسياسية حقيقية. ولم يتدخل المصرف المركزي في السوق الفرنسية حتى الآن.
تغيّر هذه التفاصيل السؤال بالكامل.
لن يكون الاختبار المقبل لليورو معرفة ما إذا كان المصرف المركزي الأوروبي يمتلك سلاحاً. فهو يمتلكه.
بل سيكون تحديد اللحظة التي تتحول فيها أزمة ينبغي أن تتحمل فرنسا ثمنها إلى أزمة لا تستطيع منطقة اليورو تحمّل انتشارها.
قد يستمر العائد الفرنسي في الارتفاع، ويتركه المصرف المركزي يرتفع. لكن إذا بدأت فروق العوائد الإيطالية والإسبانية تتسع معه، وانتقلت الضغوط إلى البنوك والائتمان والشركات، فستصبح حجة حماية "انتقال السياسة النقدية" أقوى.
عندها قد تبدأ الخطوات الأقل حدة أولاً: إبطاء تقليص الميزانية أو إعادة النظر في وتيرة التشديد الكمي، قبل الوصول إلى استخدام TPI. فحيازات برامج شراء الأصول القديمة تنكمش حالياً من دون إعادة استثمار حصيلة السندات المستحقة، بعدما توقفت إعادة الاستثمار في برنامج شراء الأصول APP منذ عام 2023، وفي PEPP منذ نهاية عام 2024. لذلك، تمتلك فرانكفورت أيضاً خيار تخفيف وتيرة انسحابها من سوق السندات، قبل الحديث عن تدخل استثنائي جديد.
وهذا يخلق معادلة غريبة لليورو.
فاتساع فروق العوائد الفرنسية يضغط على العملة. وكلما ازداد الضغط وتعاظم خطر العدوى، ارتفع احتمال تدخل المصرف المركزي، بما يحدّ من السيناريو الأسوأ.
بمعنى أن الأزمة نفسها تبدأ، عند مستوى معين، في توليد القوة التي تمنعها من التحول إلى انهيار كامل.
ولم تكن هذه الآلية موجودة بالقوة نفسها في عام 2011.
فرنسا أكبر من أن تكون نسخة جديدة من اليونان
هناك سبب آخر يجعل الأزمة الحالية أكثر تعقيداً.
فرنسا ليست اقتصاداً صغيراً يمكن إدخاله في برنامج إنقاذ والتفاوض معه على قائمة إصلاحات بمعزل عن بقية النظام. إنها أحد العمودين السياسيين لمنطقة اليورو، وسوق سنداتها جزء أساسي من النظام المالي الأوروبي.
ويتطلب برنامج OMT، الذي أُنشئ في عام 2012، دخول الدولة في برنامج مع آلية الاستقرار الأوروبية، والتزام شروط مالية واقتصادية. وكان ذلك مقبولاً نظرياً لدول صغيرة أو دول فقدت قدرتها المعتادة على تمويل نفسها. ويكفي تخيّل تطبيق النموذج نفسه على فرنسا لإدراك حجم المعضلة السياسية.
لذلك، قد يكون التاريخ مفيداً هنا بطريقة أخرى.
في عام 2012، أنقذ المصرف المركزي الأوروبي السوق من الاعتقاد بأن أزمة الدين تستطيع تدمير العملة. وفي عام 2026، قد يضطر إلى إثبات قدرته على حماية العملة من العدوى، من دون إلغاء كل عقوبة تفرضها السوق على السياسة المالية السيئة.
إذا تدخل مبكراً، ضعفت رسالة السوق إلى الحكومات. وإذا انتظر طويلاً، فقد تصبح فرنسا بوابة لانتقال الضغط إلى بقية أوروبا.
ولهذا، لا أشارك الرأي القائل إن هناك مساراً آلياً ينتهي حتماً بإنقاذ فرنسا. فتوجد عتبة سياسية وقانونية واقتصادية أعلى مما كانت عليه في الحالات السابقة.
لكنني أعتقد أيضاً أن هذه العتبة ستنخفض بسرعة إذا لم تعد الأزمة محصورة بفرنسا.
هذه هي النقطة التي يجب مراقبتها، أكثر حتى من العائد الفرنسي نفسه: هل تبدأ إيطاليا وإسبانيا وبلجيكا والقطاع المصرفي بالتحرك في الاتجاه نفسه؟
إذا بقي الضغط مركّزاً في باريس، يستطيع المصرف المركزي الأوروبي الوقوف جانباً فترة أطول.
أما إذا انتشر، فتدخل قصة اليورو مرحلة مختلفة.
الخطر البعيد قد لا يظهر أولاً في سوق العملات
هناك جانب آخر لا يظهر بسهولة في نماذج تقييم اليورو.
فكل أداة جديدة لحماية منطقة العملة تعالج مشكلة السوق، لكنها تترك سؤال توزيع الكلفة للسياسة.
في عام 2012، كان الخوف من خروج دولة ضعيفة من اليورو. وفي السنوات المقبلة، قد يأتي الضغط من الاتجاه الآخر: من الناخبين في الدول التي ترى نفسها أكثر انضباطاً مالياً.
ألمانيا مثال واضح.
تأسس حزب "البديل من أجل ألمانيا" في عام 2013 أصلاً على معارضة سياسات إنقاذ منطقة اليورو. وتوسّع لاحقاً حول قضايا أخرى، لكنه لا يزال يضع شكل الاتحاد الأوروبي والعلاقة المالية بين الدول في صلب جزء من برنامجه. وتقترح وثيقة استراتيجية يجري نقاشها داخله حالياً محاولة تحويل الاتحاد إلى رابطة أقل مركزية، وصولاً إلى استفتاء على العضوية إذا فشلت إعادة التفاوض، وإن كانت لا تطالب حالياً بخروج مباشر من اليورو.
هذا لا يعني أن ألمانيا تقترب من التخلي عن العملة.
المهم أن الضمانة التي تخفض مخاطر إعادة تحويل الأصول المقوّمة باليورو إلى عملة وطنية أخرى يمكن، مع مرور الوقت، أن تنقل جزءاً من النقاش إلى السياسة.
وهذا ما يجعلني أقل تشاؤماً في شأن اليورو في الأجل القصير، وأكثر اهتماماً بما يحدث في السنوات المقبلة.
هبوط العملة إلى ما دون 1.12 دولار هذا الأسبوع حقيقي، وفروق عوائد السندات الفرنسية أصبحت كبيرة بما يكفي لدخول حسابات سوق الصرف. لكن المسافة بين هذا المشهد وصيف 2012 لا تزال واسعة. وقد عاد اليورو في 7 تشرين الأول/أكتوبر إلى نحو 1.12 دولار، بعد بعض التحسن في السندات الفرنسية، وهو مثال صغير على مدى حساسية العملة لأي إشارة إلى انحسار الخطر المالي.
لذلك، قد يستطيع المصرف المركزي الأوروبي منع فرنسا من أن تصبح "لحظة دراغي" جديدة.
لكن هذا النجاح لا يقدّم جواباً عن السؤال الذي تراكم منذ عام 2012: كيف نحافظ على الانضباط المالي داخل اتحاد نقدي، عندما يعرف المستثمر والحكومة أن المصرف المركزي سيقف في النهاية في وجه السيناريو الذي يهدد بقاء الاتحاد؟
أصبحت أوروبا أفضل بكثير في منع الأزمة من الانفجار.
لكنها لا تزال أقل نجاحاً في إزالة الأسباب التي تجعلها تعود، فيما تحاصرها ضغوط الطاقة من كل جانب.
ولهذا، أرى أن الخطر الأكبر على اليورو لن يبدأ بالضرورة عندما يصل فارق عائد السند الفرنسي إلى رقم معين.
قد يبدأ حين تصبح السوق مقتنعة بأن كل اتساع كبير في الفروق سيُواجَه دائماً بشبكة أمان، بينما يصبح الناخب الأوروبي أقل اقتناعاً باستمرار هذه الشبكة.
في عام 2012، ظهرت مخاطر إعادة التحويل أولاً في الودائع والسندات.
وفي المرة المقبلة، قد تظهر أولاً في صندوق الاقتراع.
العلامات الدالة
الأكثر قراءة