


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
لدى انتهاء براءات أدوية... متى تنخفض فاتورة العلاج؟
تستعد شركات الأدوية لتراجع الحماية الحصرية الخاصة بمنتجات رئيسية عبر شراكات وتراخيص لتطوير علاجات جديدة. لكن انتقال فوائد المنافسة إلى المرضى يتوقف على توافر البدائل وسياسات التسعير والتغطية.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على




بالنسبة إلى المريض، قد يبدو انتهاء براءة دواء مرتفع التكلفة خبراً يحمل وعداً بعلاج أرخص. أما الشركة المنتجة، فترى فيه احتمالاً لتراجع إيرادات بنت عليها سنوات من النمو. وبين الطرفين، تبدأ منافسة تعيد توزيع الأرباح، وقد تخفف تكلفة العلاج، لكن نتائجها لا تظهر بالسرعة نفسها في الأسواق كلها.
تمنح الصفقات الدوائية المعلنة مطلع تشرين الأول/أكتوبر هذا النقاش خلفية راهنة، فهي تُظهِر سعي الشركات إلى تعزيز منتجاتها المستقبلية، في وقت تقترب أدوية رئيسية من فقدان الحماية الحصرية، من دون أن يعني ذلك أن انتهاء البراءات هو الدافع الوحيد لكل اتفاق.
الشركات تبني مصادر إيرادات جديدة
في الأول من تشرين الأول/أكتوبر 2026، أعلنت "سانوفي" و"ريجينيرون" توسيع شراكتهما لتطوير وتسويق أربعة أجسام مضادة جديدة طويلة المفعول لعلاج أمراض مناعية.
وتتضمن الاتفاقية مليار دولار مقدماً، ومدفوعات إضافية محتملة تصل إلى سبعة مليارات، ترتبط بمراحل التطوير والموافقات والنتائج التجارية. وهي توسع التعاون الذي أنتج "دوبيكسنت"، مع إبقاء اتفاق تقاسم أرباحه القائم دون تغيير.
وفي اليوم التالي، أعلنت "أبوغن" اتفاق ترخيص وخيارات مع "نوفارتيس" لتطوير علاجات قائمة على الحمض النووي الريبي، يتضمن 575 مليون دولار مقدماً ومدفوعات مرحلية محتملة بنحو 7.2 مليار، إذا استُخدِمت الخيارات كلها وتحققت الشروط.
وبالتالي، تمثل القيمة المتداولة البالغة نحو 7.8 مليار دولار سقفاً محتملاً للمدفوعات، وليست مبلغاً مدفوعاً فوراً. أما العلاجات فلا تزال قيد التطوير، والصفقة خاضعة إلى شروط الإغلاق والموافقات المطلوبة.
انتهاء البراءة لا يعني دخول المنافس فوراً
يمثل علاج السرطان "كيترودا" مثالاً واضحاً على تعقيد المواعيد. تفيد "ميرك" بأن منافسة البدائل الحيوية قد تبدأ في الولايات المتحدة في كانون الأول/ديسمبر 2028، عند انتهاء البراءة الأساسية للمادة الفاعلة في السوق الأميركية، على الرغم من وجود براءات أخرى تنتهي في عام 2029 وتتوقع الشركة أن تكون محل تقاضٍ.
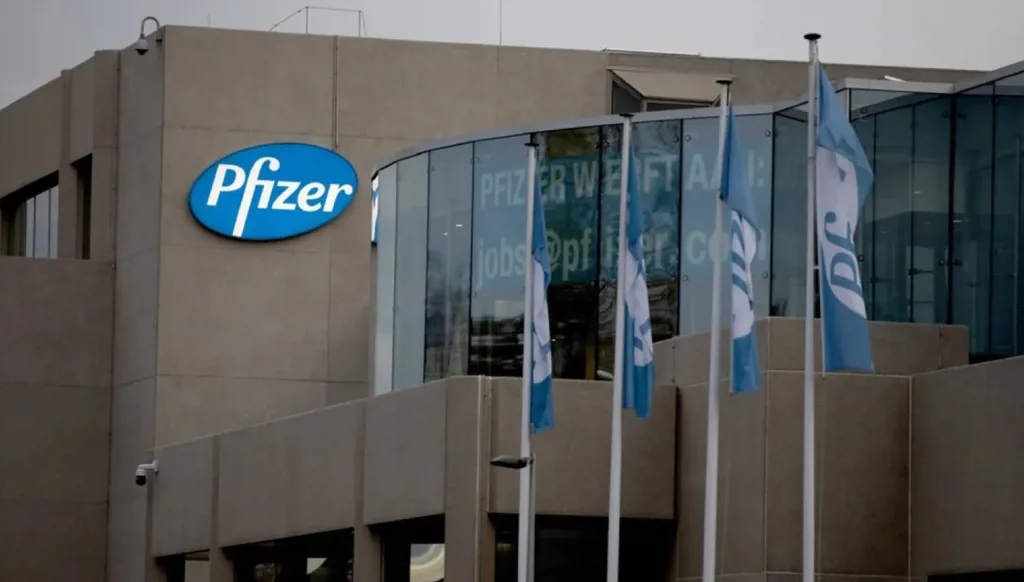
وتواجه "فايزر" ضغوطاً مماثلة، إذ تتضمن توقعاتها لعام 2026 أثراً سلبياً في الإيرادات بنحو 1.5 مليار دولار نتيجة فقدان بعض منتجاتها الحماية الحصرية، ما يبرز أهمية تطوير مصادر إيرادات جديدة لتعويض تراجع الأدوية القائمة.
لا تستند الحماية دائماً إلى براءة واحدة. وقد تتعلق براءات بالمادة أو التركيبة أو الاستخدام، إلى جانب حصرية تنظيمية تمنحها الجهة المختصة وفق قواعد مستقلة. لذلك، تختلف مواعيد دخول المنافسين بين الأسواق، وتتطلب موافقات وتسوية العوائق القانونية.
من انخفاض السعر إلى وفر المريض
تؤكد بحوث إدارة الغذاء والدواء الأميركية ارتباط دخول الأدوية الجنيسة بانخفاض الأسعار، مع أهمية عدد المنافسين. أما الأدوية البيولوجية، فتنافسها بدائل حيوية شديدة التشابه بالمنتج المرجعي، وتختلف عن الأدوية الجنيسة لأن المنتجات البيولوجية معقدة ولا يمكن نسخها في صورة مطابقة تماماً.
لكن انخفاض سعر الدواء لا يضمن تراجع ما يدفعه المريض بالنسبة نفسها. تحدد التغطية التأمينية، والمشاركة في الدفع، وسياسات الشراء والتسعير، كيف تتوزع الوفور ومن يستفيد منها.
وفي الأسواق العربية، يصبح السؤال العملي: هل تُسجَّل البدائل وتُستورَد أو تُنتَج، وهل تدخل أنظمة التغطية وتصل إلى الصيدليات والمستشفيات؟ لا تكفي المنافسة العالمية إذا بقي البديل غائباً محلياً.
وهكذا، قد تخسر الشركات الأصلية جزءاً من إيرادات أدوية قديمة، وتكسب شركات أخرى حصة عبر البدائل، بينما تستثمر الصناعة في علاجات جديدة قد تكون أعلى تكلفة. لذلك، يمكن أن ينخفض سعر دواء بعينه من دون أن تنخفض فاتورة العلاج الإجمالية.
ويظل الاختبار الأهم هو تحويل انتهاء الحماية إلى منافسة فعلية، ثم تحويل المنافسة إلى علاج متاح يستطيع المريض تحمّل تكلفته.
العلامات الدالة
الأكثر قراءة