


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
من باريس إلى واشنطن: كيف اجتمعت الضغوط على اليورو؟
تعرف على أسباب تراجع اليورو أمام الدولار في 2025 وتأثير أسعار الطاقة والتضخم وعوائد السندات على الاقتصاد الأوروبي والسياسة النقدية.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


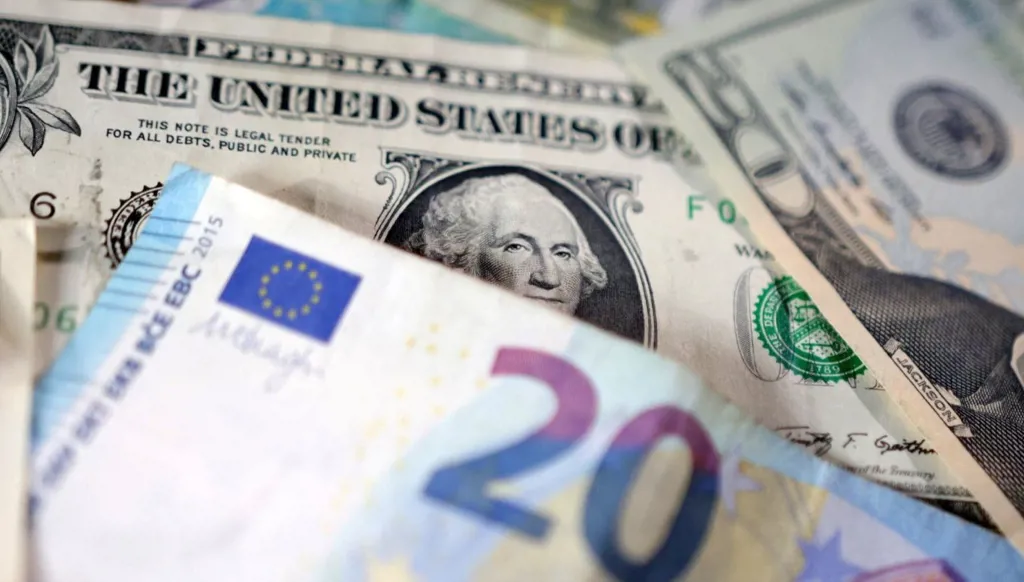


هبط اليورو إلى أدنى مستوى له أمام الدولار منذ 19 مايو 2025، بعدما كسر الزوج مستوى 1.1220 لفترة وجيزة. وهذا الهبوط تسارعٌ على مسار قائم منذ أسابيع، فقد خسر اليورو نحو 2.5% في أيلول/سبتمبر، وهي أكبر خسارة شهرية له منذ تموز/يوليو 2025. وتتضافر على الزوج عوامل من الجانبين: دولار يتقوى بدعم من العوائد الأميركية، ويورو تثقله المخاوف السياسية والمالية في القارة.
صدمة الطاقة: جذر المشكلة
منطقة اليورو مستوردٌ كبيرٌ للطاقة، ولذلك هي شديدة الحساسية لارتفاع أسعار النفط الذي أشعلته الحرب في الشرق الأوسط. وقد بلغ التضخم السنوي 3.8% في سبتمبر، وهو الأعلى منذ سبتمبر 2023، فيما وصل تضخم الطاقة وحده إلى 18.8%، متجاوزاً توقعات السوق. وهذا يضرب اليورو من زاويتين: فهو يستنزف دخل الأسر والشركات الأوروبية لأن فاتورة الاستيراد ترتفع، ويضغط على النمو، وهذا تفسير اقتصادي عام وليس نصاً من المصادر. أما المصادر فتؤكد أن ارتفاع أسعار الطاقة الحقيقية يُتوقع أن يضر بالنشاط الاقتصادي في منطقة اليورو، وأن ارتفاع الطاقة والتضخم وعدم اليقين السياسي تضغط جميعها على الأصول الأوروبية.
الدولار وعوائد السندات
أقوى محركات الحركة هو قفزة عوائد الخزانة الأميركية. فقد لامس عائد السندات لأجل 10 سنوات مستوى 5.34%، وهو الأعلى منذ 2002، في موجة بيع في سوق السندات سجلت أكبر ارتفاع ربع سنوي منذ 1994. وارتفاع العوائد يجعل الأصول المقومة بالدولار أكثر جاذبية للمستثمرين، فيتدفق رأس المال نحو العملة الأميركية. وانعكس ذلك على مؤشر الدولار الذي يتمسك بمستويات فوق 102، قرب أعلى مستوى له في 18 شهراً. ويظهر هنا عامل إضافي، فقد لمّحت لاغارد إلى أن ارتفاع عوائد السندات يقوم ببعض مهمة التشديد نيابة عن المركزي، وهذا خفّض توقعات السوق لرفع متتالٍ للفائدة، فكان ذلك على حساب اليورو.
المركزي الأوروبي ومعضلة التشديد
كان المنطق التقليدي أن التضخم المرتفع يدعم العملة لأنه يدفع البنك المركزي إلى رفع الفائدة، لكن الأمر هنا أعقد. فقد رفع المركزي الأوروبي الفائدة مرتين هذا العام، وقالت لاغارد إن التضخم لم يولّد بعد آثاراً ثانوية خطيرة، وإن استجابة معتدلة ما زالت مناسبة. وبيانات أغسطس تؤيد ذلك، إذ انخفض التضخم الأساسي إلى 2.4%، وتراجع تضخم الخدمات إلى 3.0%. فالمركزي يوازن بين أمرين: رفع الفائدة قد يكبح تضخماً مستورداً، لكنه يضغط أكثر على اقتصاد مثقل أصلاً بكلفة الطاقة. وهذا التردد جعل السوق يرى المركزي الأوروبي أقل حزماً من الفيدرالي، وهو ما يضعف العملة.
يتوقع السوق أن يرفع البنكان المركزيان الفائدة مجدداً، لكن السوق يرى المركزي الأوروبي أقل تشدداً من نظيره الأميركي. وزادت تصريحات رئيسة المركزي كريستين لاغارد الضغط على العملة، إذ شددت على ضرورة اعتماد نهج "محسوب" في ظل الأوضاع المالية المشددة وقلة الدلائل على آثار تضخمية من الجولة الثانية. وقالت عضو المجلس إيزابيل شنابل إن الأشهر المقبلة ستكون حاسمة لتقييم صدمة الطاقة في منطقة اليورو وتحديد مسار الفائدة. وتبقى النقطة الأهم أن رفع ديسمبر لا يزال مسعَّراً إلى حد كبير في أسواق المبادلات، وأي تشكيك فيه سيزيل ركيزة دعم أساسية لليورو.
ضغوط أوروبية داخلية
لا تقتصر المشكلة على قوة الدولار. فاليورو يواجه ضغوطاً من سوق السندات الأوروبية نفسها، إذ ارتفعت عوائد السندات الفرنسية لأجل 10 سنوات نحو 5% واتسعت فروقها عن السندات الألمانية. وأصبحت فرنسا محور مخاطر الدين السيادي في أوروبا، فحتى مع الموازنة المقترحة لخفض العجز من 5.4% إلى 5% من الناتج، يرى اقتصاديو Barclays أنها لن تحقق أهدافها المالية قبل الانتخابات الرئاسية المقبلة. وإلى جانب ذلك، تضغط أسعار الطاقة المرتفعة والتضخم وعدم اليقين السياسي على الأصول الأوروبية. ويدل على أن الضعف ليس مرتبطاً بالدولار وحده أن اليورو تراجع كذلك أمام الفرنك السويسري والين الياباني. وفي ظل غياب ما يوحي بأن الفجوة بين عوائد فرنسا وألمانيا ستضيق قريباً، يميل المستثمر القلق من مالية فرنسا إلى تقليل انكشافه على اليورو.
القراءة الفنية
من الناحية الفنية، كسر الزوج خط الاتجاه الصاعد الممتد من قيعان العام الماضي، واخترق أدنى مستويات العام، مع مؤشرات زخم سلبية. وما دام الزوج دون 1.1328 فإن التركيز على استمرار الهبوط، والهدف التالي المرصود عند 1.1206. وفي المقابل، تشير بعض القراءات إلى أن مؤشر القوة النسبية في منطقة تشبُّع بيعي شديد، ما يجعل أي ارتداد محتمل حاداً.
السيناريوهات المحتملة
إذا بقيت عوائد الخزانة الأميركية فوق 5% واستمرت الضغوط على الديون الأوروبية، فقد يواصل الزوج الهبوط نحو 1.12 وما دونه. أما الارتداد التصحيحي فيحتاج إلى تراجع في عوائد الخزانة. صحيح أن التضخم الأميركي الأضعف خفّض توقعات رفع الفيدرالي الفوري للفائدة، لكن العوائد طويلة الأجل ما زالت مدفوعة بمخاطر التضخم والاقتراض الحكومي وكثافة المعروض من السندات. وكان تقرير الوظائف الأميركي لشهر سبتمبر مرتقباً عند صدور بعض هذه القراءات، وليست لدي نتيجته، لذا يفضل مراجعتها لأن بيانات ضعيفة في سوق العمل قد تمنح اليورو متنفساً.
لا يوجد سبب واحد لهبوط اليورو. فصدمة الطاقة أضعفت أساسيات اقتصاد منطقة اليورو، وتردد المركزي الأوروبي حرمه من دعم أسعار الفائدة، فيما جاء ارتفاع العوائد الأميركية، وهو الأعلى منذ أكثر من عقدين، ليمنح الدولار دفعة قوية، وأضافت المخاوف الفرنسية طبقة أخيرة من الضغط. وأي تحسن مستدام لليورو يحتاج غالباً إلى تراجع أسعار الطاقة أو انحسار موجة العوائد الأميركية أو وضوح أكبر في مسار المركزي الأوروبي. ويظل اتجاه الزوج في المدى القريب رهناً بمسار عوائد الخزانة الأميركية وبقرارات البنكين المركزيين، وفي مقدمتها اجتماع ديسمبر.
العلامات الدالة
الأكثر قراءة
ما سبب عدم التزام الموعد المحدد في الشهر الحالي؟ وهل من موعد جديد؟