


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
رغم تصدر أرامكو عالمياً... نمو توزيعات أرباح الشركات السعودية يتباطأ
مؤشر "جانوس هندرسون" العالمي لتوزيعات الأرباح وإعادة شراء الأسهم يكشف أن الخليج لم يعد كتلة واحدة في سلوك الشركات تجاه مساهميها: فبينما تكاد توزيعات السعودية، بثقل أرامكو الكبير، تقف عند معدلات نمو شبه راكدة، تنمو عائدات المساهمين في الإمارات بوتيرة أسرع بكثير، وفي الكويت بأضعاف معدل نمو السعودية.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


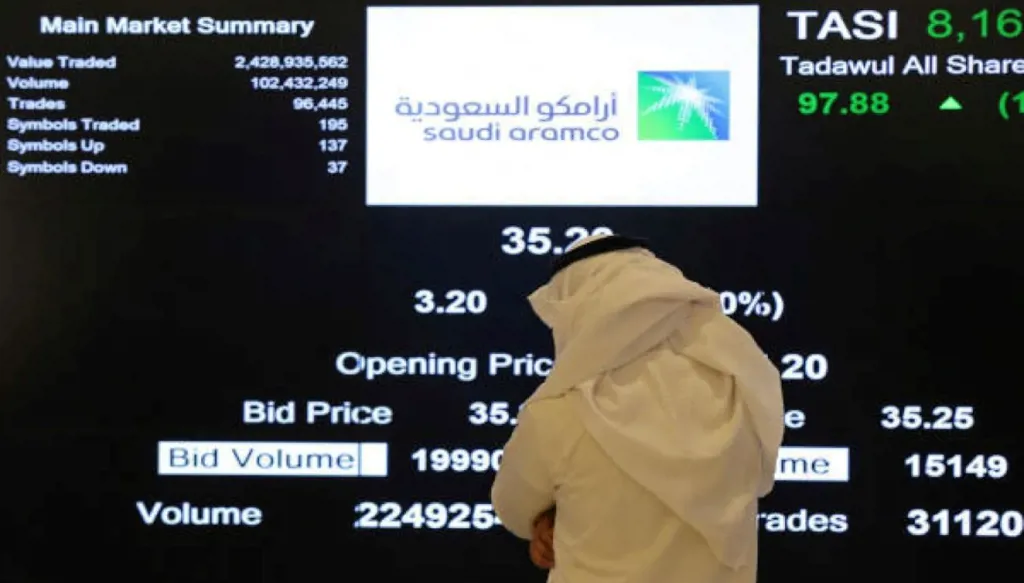


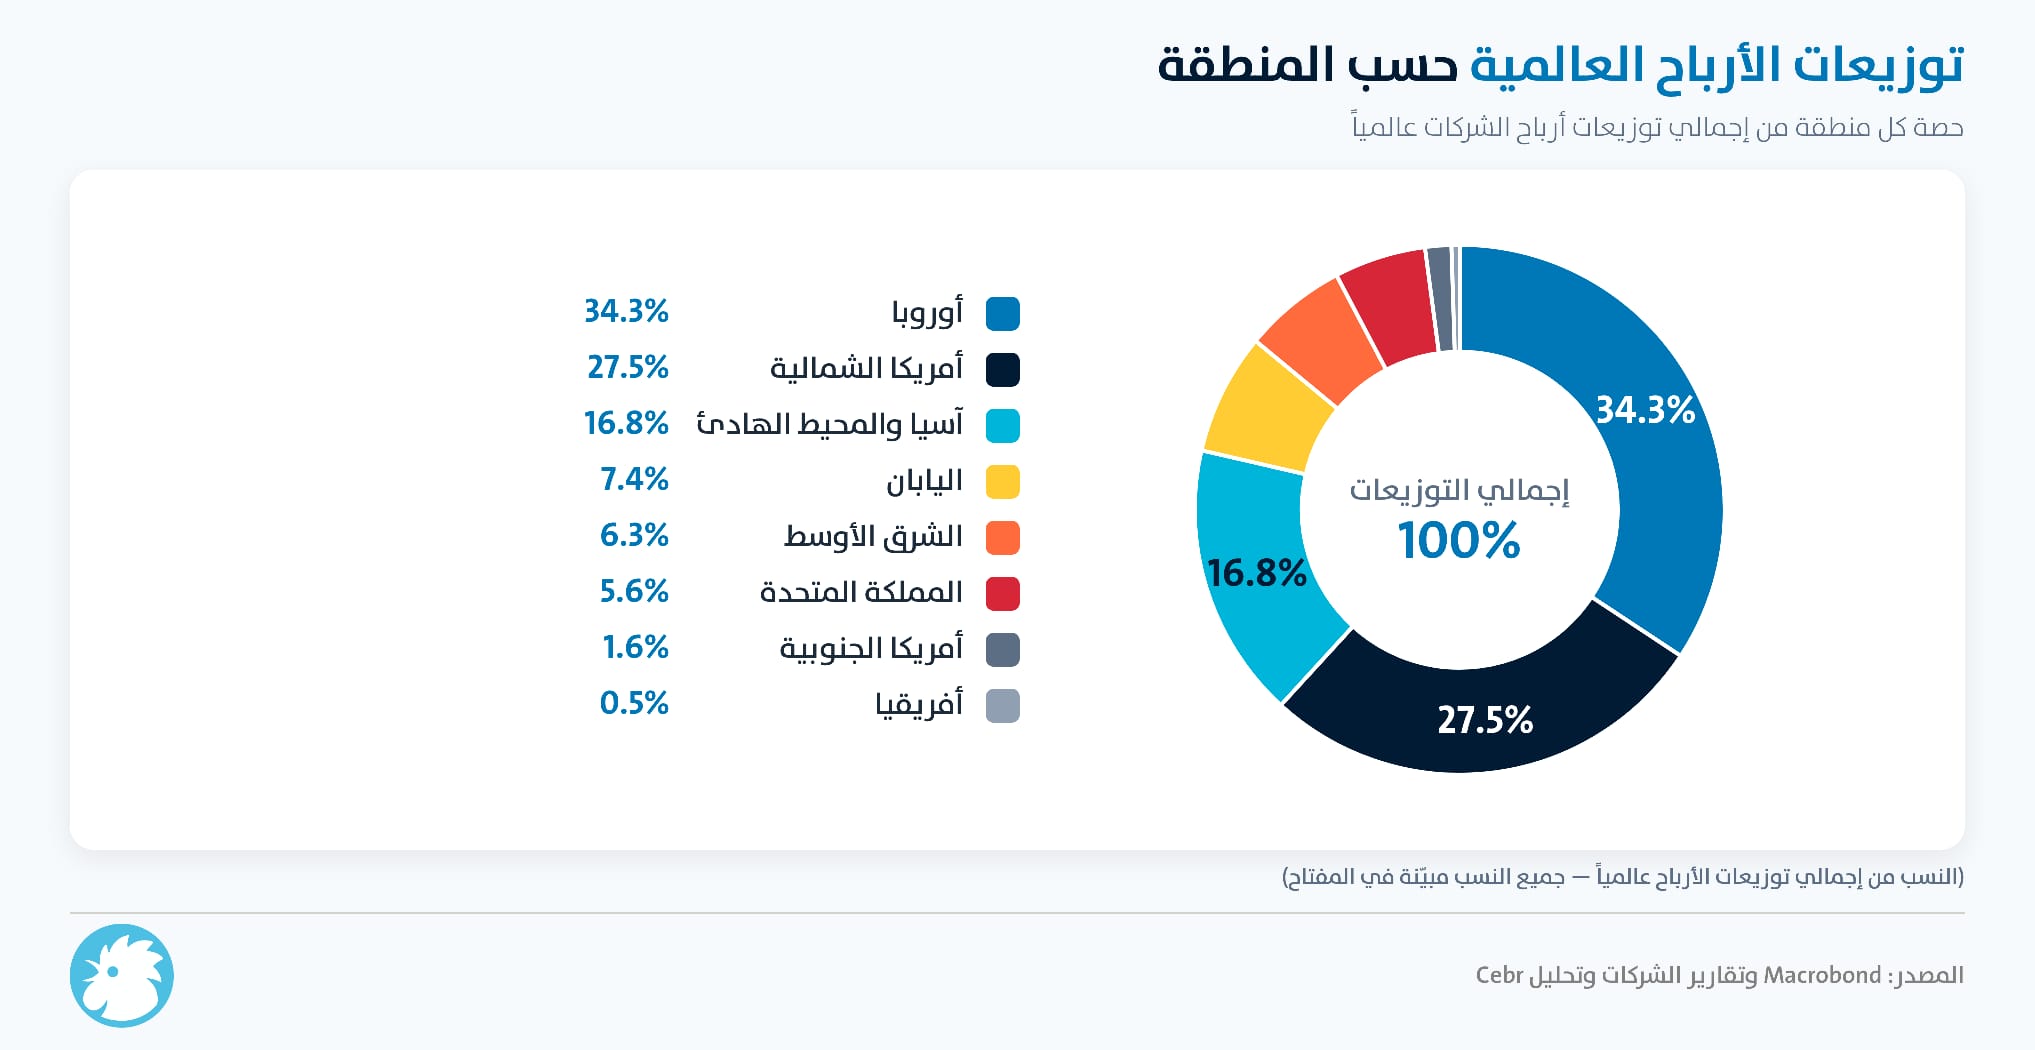
لم يعد الحديث عن توزيعات أرباح الشركات في الخليج حديثاً واحداً: فنمو توزيعات الشركات السعودية المدرجة تباطأ إلى 2.4% فقط على الأساس المعدّل خلال الربع الثاني من 2026، بينما بلغ على الأساس نفسه 7.3% في الإمارات ونحو 45% في الكويت، بحسب أحدث نسخة من مؤشر "جانوس هندرسون" (Janus Henderson) العالمي لتوزيعات الأرباح وإعادة شراء الأسهم، الذي يغطي أداء 1,500 شركة من أكبر الشركات المدرجة عالمياً عبر 45 سوقاً.
هذه الفجوة تهمّ مستثمري الخليج مباشرة فالعائد النقدي على الاستثمار في الأسهم السعودية المدرجة لم يعد ينمو بالوتيرة نفسها التي ينمو بها في سوقي الإمارات والكويت، حتى مع بقاء أرامكو السعودية أكبر شركة موزّعة للأرباح في العالم. وعلى مستوى القطاعات، يأتي هذا التباين في وقت أصبحت فيه إعادة شراء الأسهم تتجاوز التوزيعات النقدية المباشرة في قطاع التكنولوجيا تحديداً عالمياً وهو نمط لا تزال شركات الخليج بعيدة عنه حتى الآن.
السعودية: ثقل أرامكو يكبح النمو
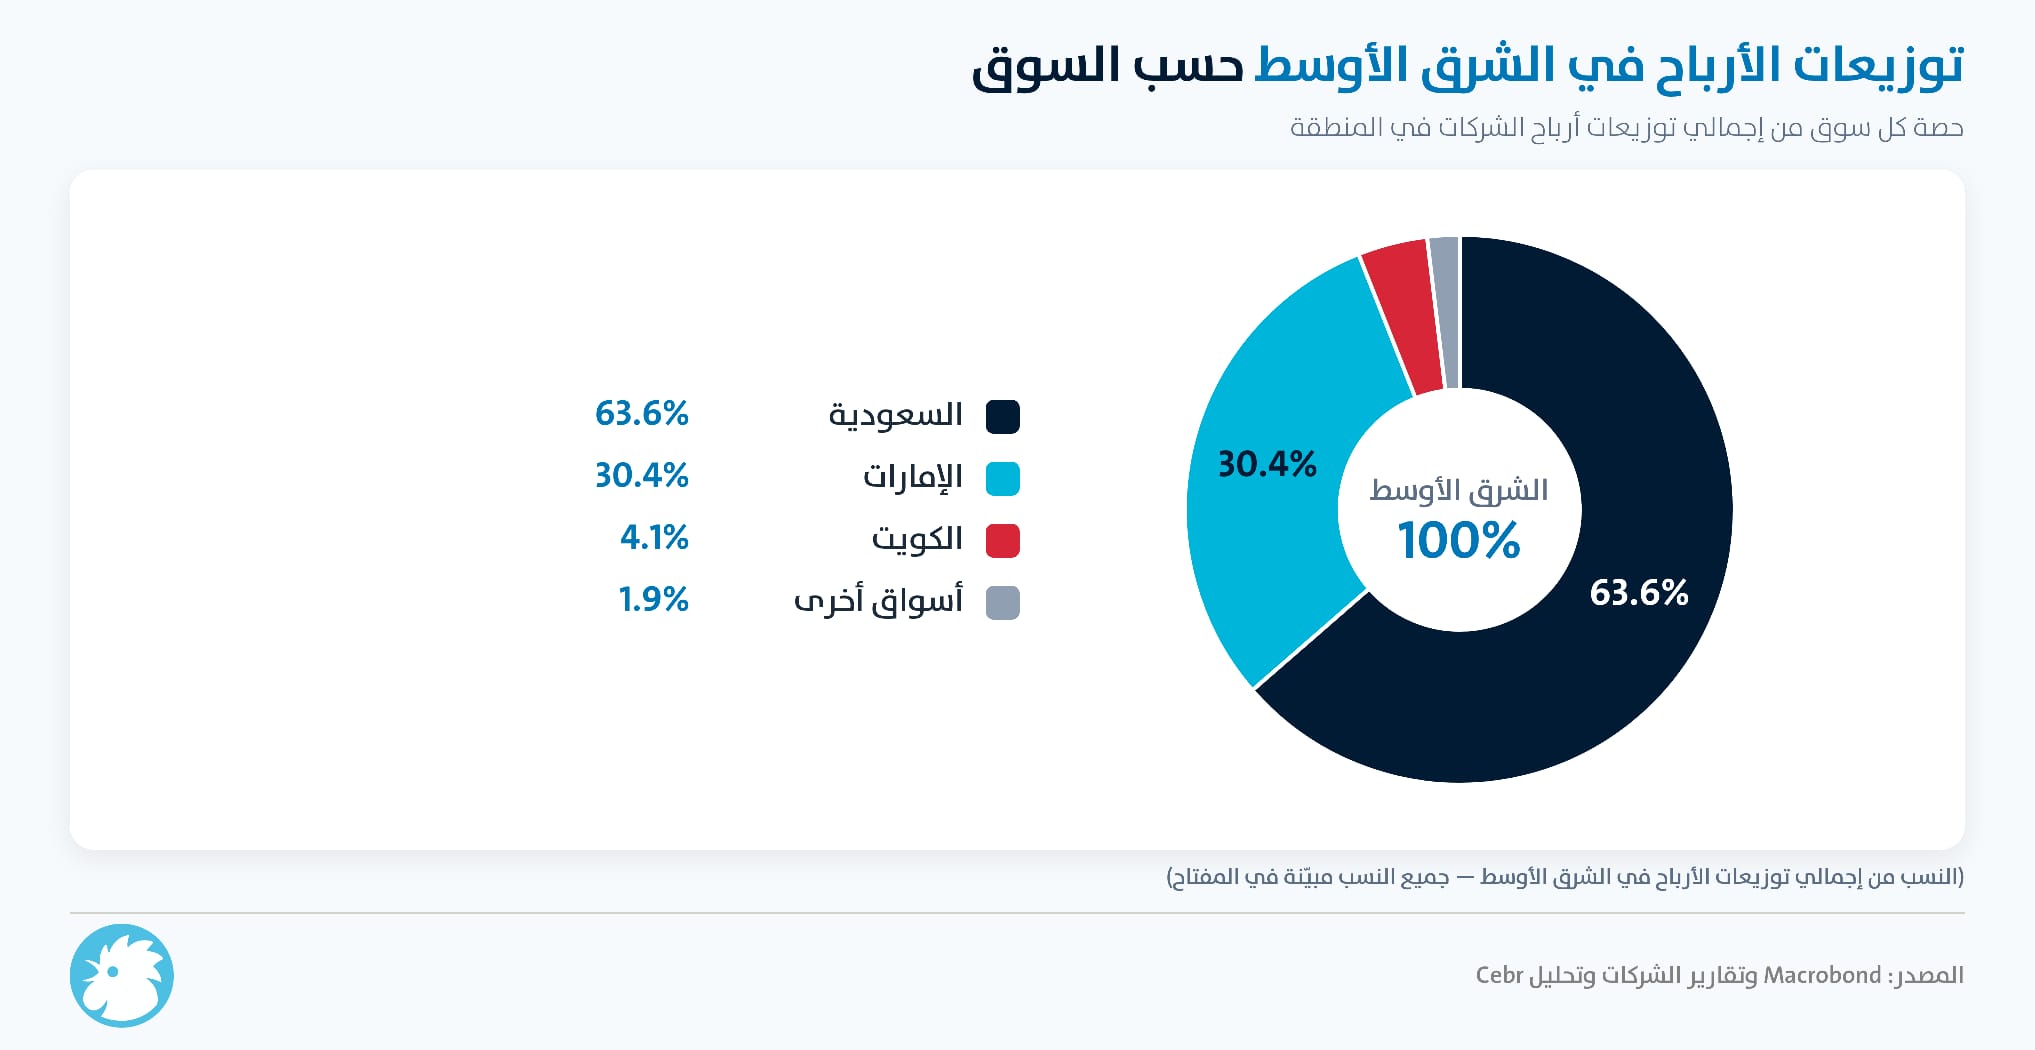
بلغت توزيعات الشركات السعودية المدرجة ضمن المؤشر 28.4 مليار دولار في الربع الثاني، أي 63.6% من إجمالي توزيعات الشرق الأوسط. لكن النمو كان محدوداً جداً: 2.4% فقط على الأساس المعدّل (الذي يستبعد تأثير الأرباح الاستثنائية وتقلبات الصرف والتوقيت)، مع تراجع ظاهري طفيف بنسبة 1.5% عن الربع نفسه من العام الماضي. ويعود الثقل الأكبر في هذا الرقم إلى شركة أرامكو السعودية وحدها، التي أبقت توزيعاتها مستقرة نسبياً مقارنة بالعام الماضي دون زيادة تُذكر.
الإمارات والكويت: نمو أسرع بكثير من السعودية
في المقابل، جاءت الإمارات ثاني أكبر موزّع للأرباح في المنطقة بتوزيعات بلغت 13.6 مليار دولار (30.4% من إجمالي الشرق الأوسط)، بنمو أساسي 7.3% ونمو ظاهري أقوى بلغ 22.2%. أما الكويت، فرغم صغر حجمها النسبي (1.8 مليار دولار، أو 4.1% من إجمالي المنطقة)، سجلت أسرع نمو في الخليج بنسبة بلغت نحو 45% على الأساس المعدّل. ونتيجة هذا التفاوت، تراجع النمو الأساسي الإجمالي للشرق الأوسط إلى 5.5%، وهو أدنى من المعدل العالمي البالغ 7.3%.
يُشار إلى أن نشاط إعادة شراء الأسهم في الشرق الأوسط ظل محدوداً جداً، عند نحو 600 مليون دولار فقط خلال الربع، مقارنة بـ321.9 مليار دولار في أميركا الشمالية وحدها — ما يعكس اعتماد شركات المنطقة حتى الآن على التوزيعات النقدية المباشرة كأداة شبه وحيدة لمكافأة المساهمين.
أرامكو تحتفظ باللقب العالمي
رغم تباطؤ النمو السعودي، ظلت أرامكو السعودية أكبر شركة موزّعة للأرباح في العالم للربع الخامس على التوالي، باستحواذها على 3.1% من إجمالي توزيعات المؤشر، تليها نستله ثم إتش إس بي سي. هذا الثبات في الصدارة العالمية يفسّر جزءاً من المفارقة: فأرامكو شركة ضخمة بحجم توزيعات شبه مستقر عاماً بعد عام، بينما شركات أصغر في الإمارات والكويت لا تزال في مرحلة رفع توزيعاتها بوتيرة أسرع نسبياً.
خلفية عالمية: التكنولوجيا تتصدر
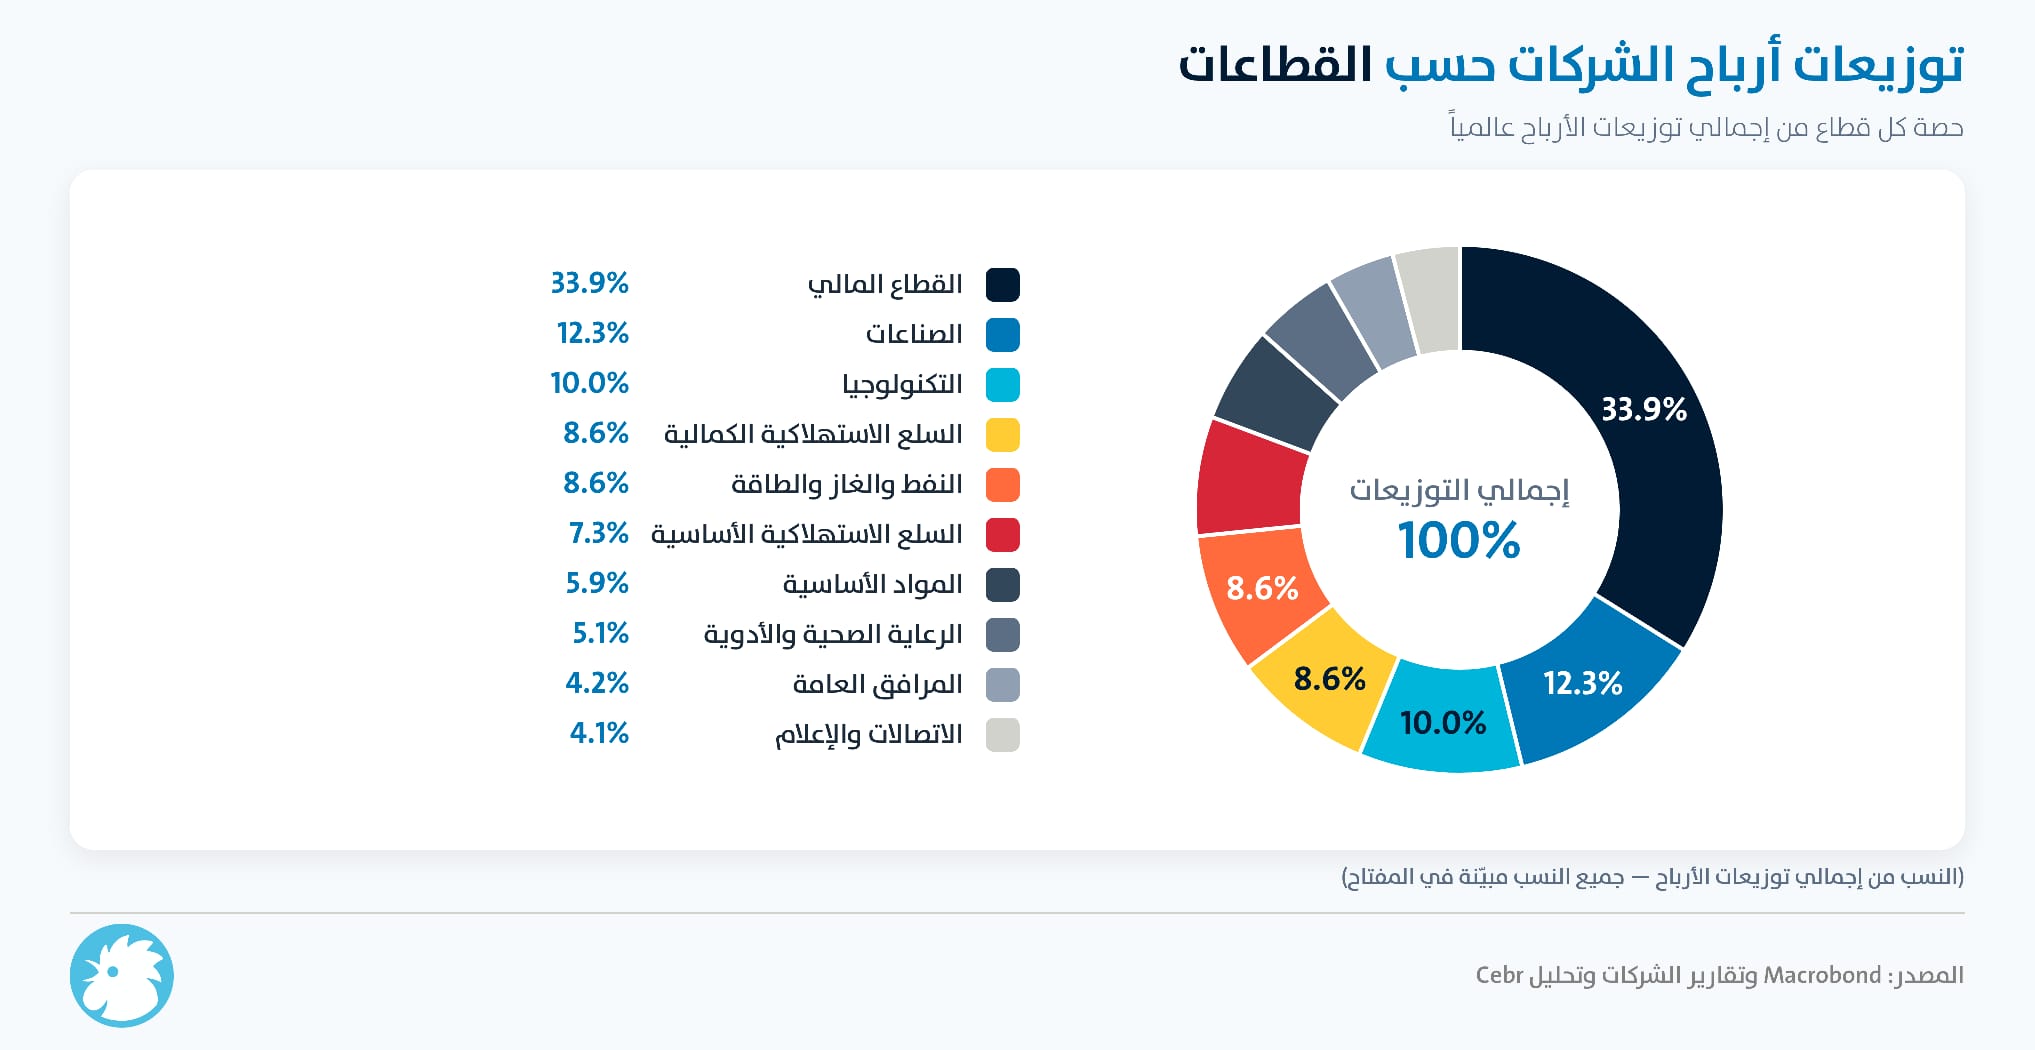
على المستوى العالمي، بلغت توزيعات الأرباح المقدّرة 757.8 مليار دولار في الربع الثاني (706.7 مليار دولار منها ضمن الشركات الـ1,500 التي يغطيها المؤشر مباشرة)، بنمو أساسي قوي بلغ 7.3%. وكان القطاع المالي الأكبر مساهمة بتوزيعات 239.7 مليار دولار، لكن الأسرع نمواً كان قطاع التكنولوجيا بنسبة 23.5%، مدفوعاً أساساً برفع شركة إنفيديا (NVIDIA) توزيعها للسهم من سنت واحد إلى 25 سنتاً في دفعة حزيران/يونيو. كما تجاوز قطاع التكنولوجيا القطاع المالي في إعادة شراء الأسهم عالمياً، بواقع 121.1 مليار دولار مقابل 104 مليارات دولار.
وفي هذا السياق، قالت جين شوميك، المسؤولة عن الأسهم في "جانوس هندرسون" لمنطقة أوروبا والشرق الأوسط وأفريقيا: "إذا بقي الإنفاق الرأسمالي على الذكاء الاصطناعي مرتفعاً، فقد تضطر الشركات في نهاية المطاف إلى خيارات أصعب بين تمويل النمو والحفاظ على مرونة ميزانياتها ومواصلة الوتيرة الحالية لإعادة شراء الأسهم. أما التوزيعات النقدية المنتظمة فهي أقل عرضة للتأثر كونها تُعامل كالتزام أكثر ديمومة، في حين تبقى إعادة الشراء صمام الأمان الأوضح".
العلامات الدالة
الأكثر قراءة
ما سبب عدم التزام الموعد المحدد في الشهر الحالي؟ وهل من موعد جديد؟