


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
أسعار الذهب بعد قرار "الفيدرالي": لماذا هبطت رغم الحرب وارتفاع النفط؟
تقلبت أسعار الذهب بقوة منذ رفع معدل الفائدة الأميركية، قبل أن تهبط إلى أدنى مستوى في أكثر من سبعة أسابيع. فكيف تغلّب صعود الدولار وعوائد السندات على طلب الملاذ الآمن، وماذا يعني ذلك للأسواق العالمية؟


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على




تعيش الأسواق العالمية مفارقة لافتة: الحرب مستمرة، والنفط يتجاوز 100 دولار للبرميل، لكن الذهب لا يصعد بصفته ملاذاً آمناً، بل يتراجع تحت ضغط العائد المرتفع الذي توفره السندات الأميركية. ومنذ قرار مجلس الاحتياطي الفيدرالي في 16 أيلول/سبتمبر، تنقّل المعدن سريعاً بين انتعاش قصير وموجة بيع حادة.
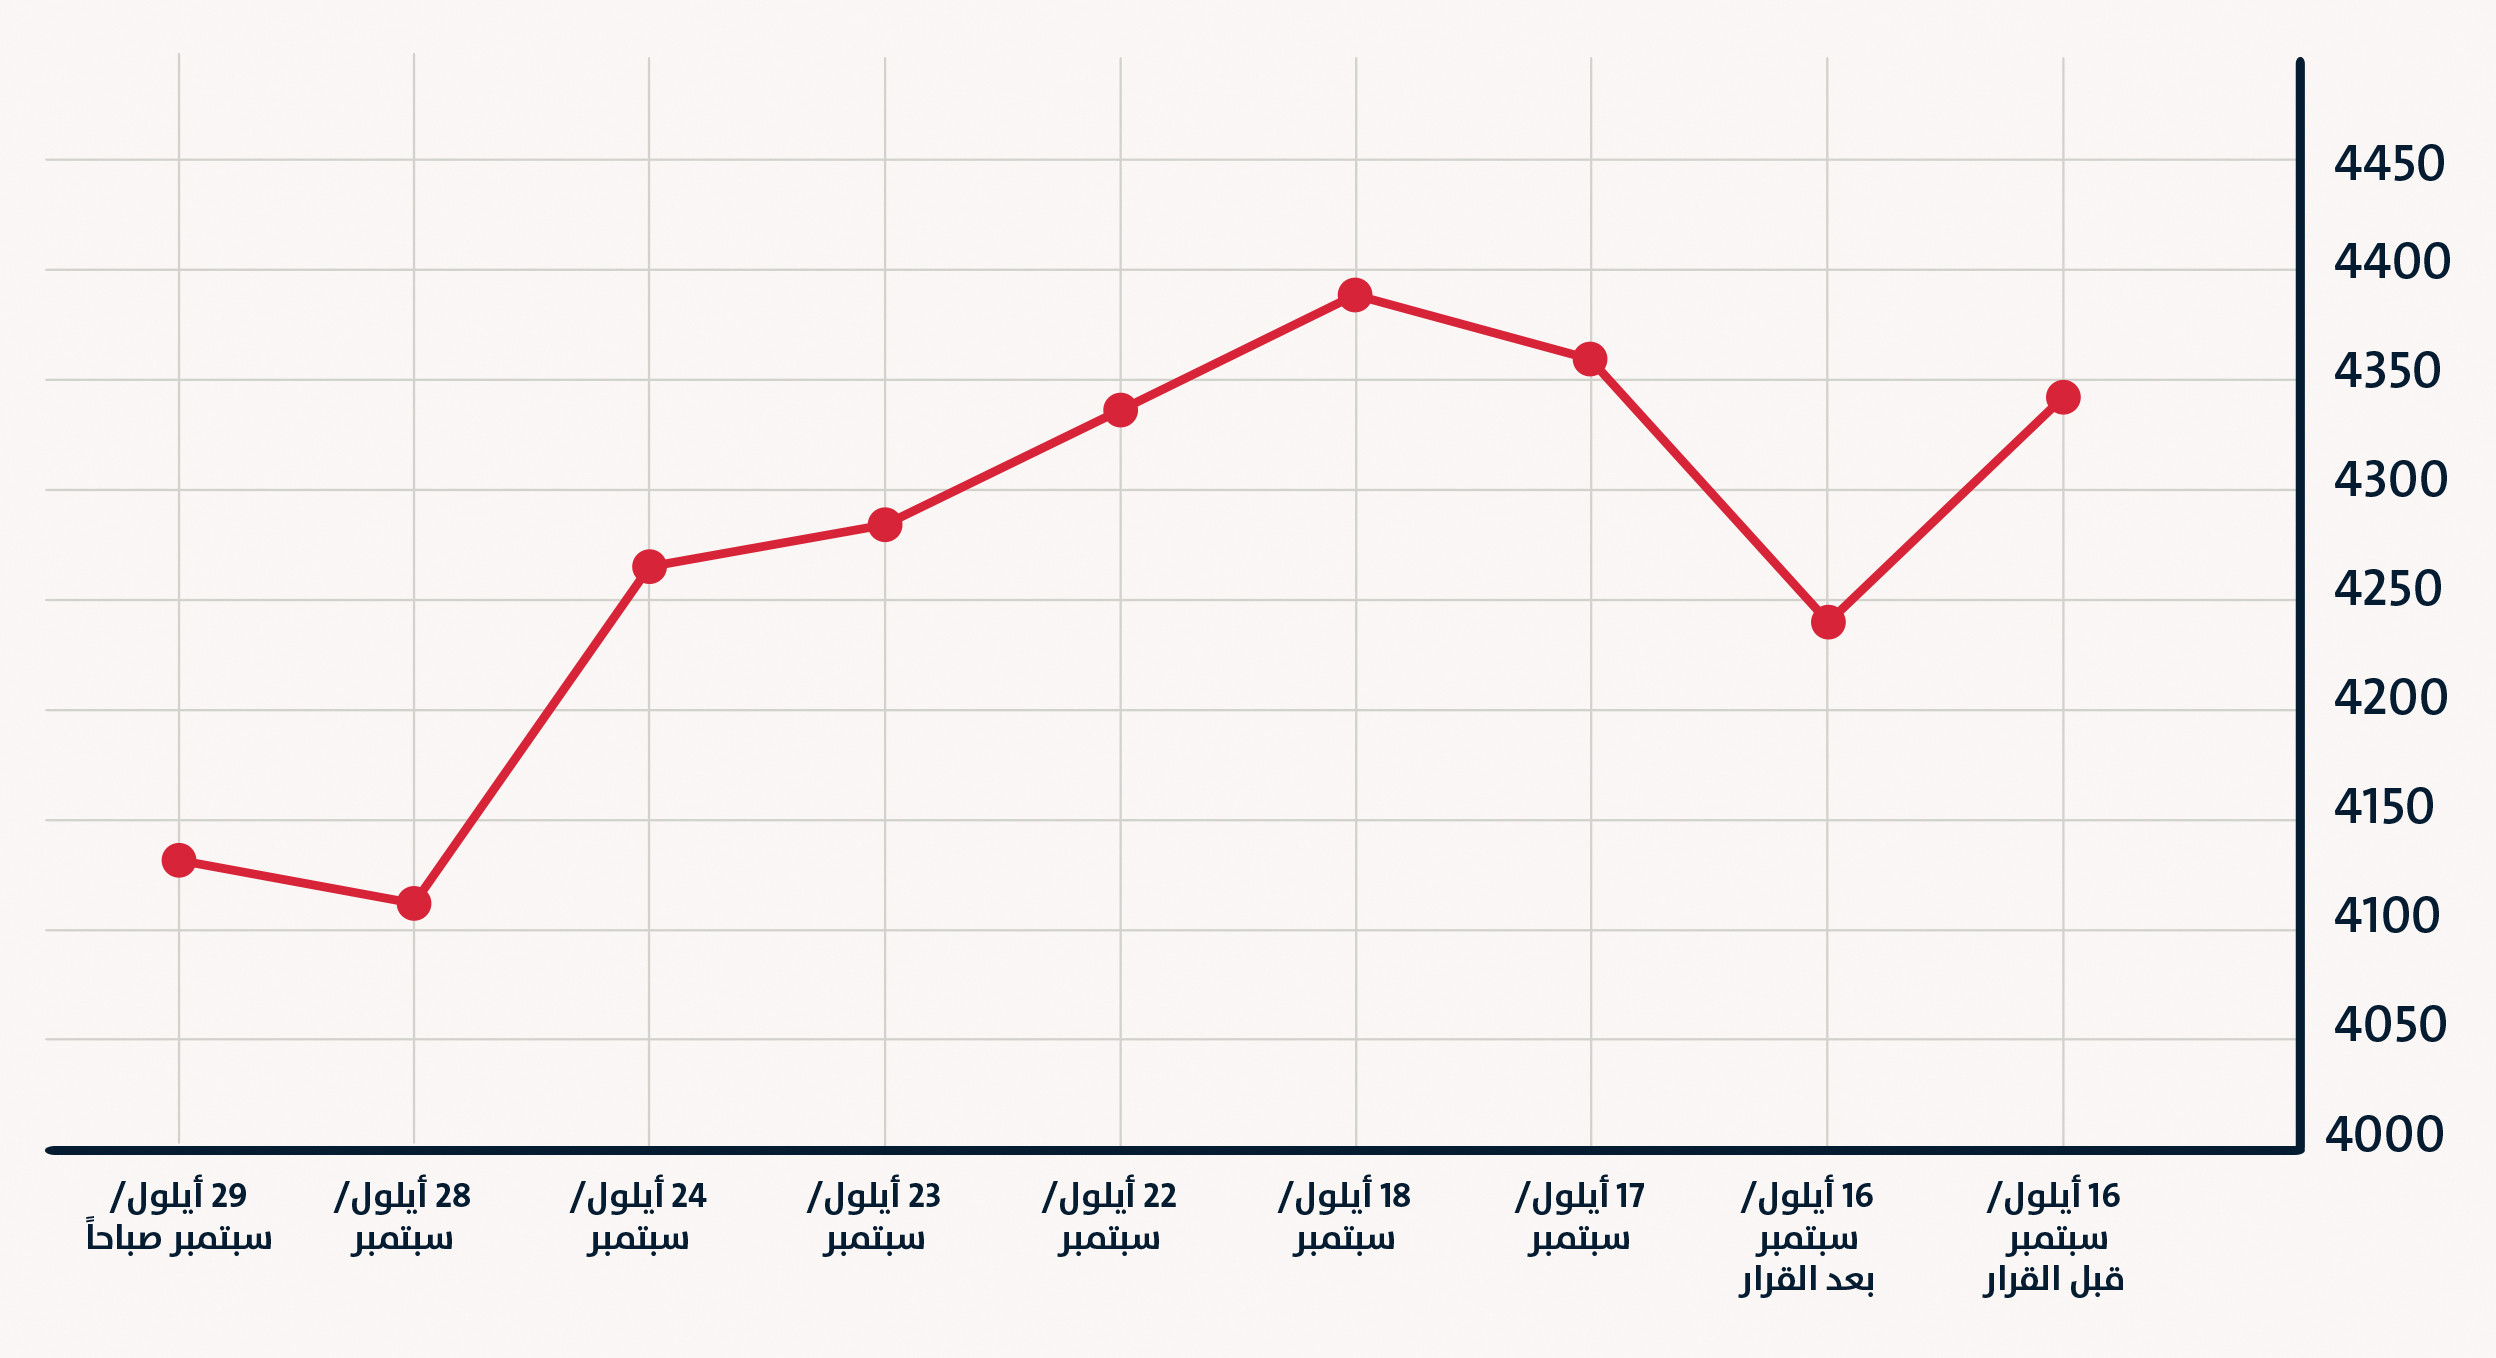
رفع مجلس الاحتياطي معدل الفائدة ربع نقطة مئوية إلى نطاق 3.75%-4%، في أول زيادة منذ ثلاثة أعوام، مؤكداً أن معدل التضخم لا يزال مرتفعاً. وعلى الرغم من أن القرار كان متوقعاً، دفعت الإشارة إلى احتمال استمرار التشديد الذهب إلى الهبوط من أكثر من 4365 دولاراً خلال الجلسة إلى نحو 4240 دولاراً للأونصة في التعاملات الفورية.
ارتداد قصير ثم هبوط حاد
لم يستمر التراجع الأول طويلاً، إذ عكس الذهب اتجاهه في اليوم التالي وصعد إلى نحو 4360 دولاراً، مستفيداً من انخفاض الدولار والنفط وإغلاق المستثمرين بعض رهاناتهم على هبوط المعدن. وفي 18 أيلول، بلغ السعر الفوري 4399 دولاراً، وهو أعلى مستوى سجله بعد قرار الفائدة.
لكن الصورة انقلبت مجدداً مع ارتفاع النفط وعودة مسؤولي مجلس الاحتياطي الفيدرالي إلى التشديد في تصريحاتهم. وتراجع الذهب إلى نحو 4322 دولاراً في 22 أيلول، ثم إلى 4266 دولاراً في 24 منه، قبل أن يهبط بنحو 4% خلال جلسة 28 أيلول، مسجلاً 4110 دولارات، وهو أدنى مستوى في أكثر من سبعة أسابيع.
وفي تداولات 29 أيلول، حقق الذهب انتعاشاً محدوداً إلى نحو 4140 دولاراً للأونصة. وبذلك يكون قد خسر قرابة 6.6% من ذروة ما بعد قرار الفائدة، فيما بقي أدنى بنحو 2.4% من مستواه عقب صدور القرار مباشرة.
لماذا لم تحمِ الحرب الذهب؟
تبقى التوترات الجيوسياسية عاملاً داعماً للمعدن، لكنها لم تعد القوة الأكبر في تسعيره. فقد رفعت الحرب أسعار الطاقة، ما عزز التضخم ودفع المستثمرين إلى توقع زيادات إضافية للفائدة الأميركية.
ولامس عائد سندات الخزانة لأجل عشر سنوات 5.27%، قرب أعلى مستوياته منذ عام 2007، فيما اقترب عائد السنتين من 5%. وعندما توفر السندات الحكومية عائداً كهذا، ترتفع تكلفة الاحتفاظ بالذهب الذي لا يدر فائدة. كذلك تجعل قوة الدولار المعدن أعلى تكلفة على المشترين بالعملات الأخرى.
وتسعّر الأسواق احتمالاً يتجاوز 70% لرفع معدل الفائدة مجدداً في اجتماع مجلس الاحتياطي في تشرين الأول/أكتوبر. وزادت الضغوط مع تراجع مراكز الشراء لدى المضاربين وخروج كميات محدودة من صناديق الذهب المتداولة وضعف الطلب الصيني قبيل عطلة العيد الوطني.
وامتدت الضغوط إلى المعادن الأخرى، فتراجعت الفضة إلى نحو 60.66 دولاراً للأونصة والبلاتين إلى قرابة 1688 دولاراً، بينما حقق البلاديوم ارتفاعاً محدوداً.
النفط يضغط والأسهم تتردد
تداول خام "برنت" قرب 105 دولارات للبرميل، وغرب تكساس عند 92 دولاراً، متجهين إلى مكاسب شهرية بنحو 16% و8% على التوالي. وبحسب تقديرات أولية لشركة "كبلر"، ارتفعت صادرات كبار المنتجين في الشرق الأوسط إلى 12.8 مليون برميل يومياً في أيلول، لكن استمرار اضطرابات الشحن وارتفاع تكلفة المسارات البديلة أبقيا علاوة المخاطر مرتفعة.
وفي العملات، تراجع اليورو إلى نحو 1.134 دولار، والإسترليني إلى 1.323 دولار، بينما بقي الين ضعيفاً قرب 157.4 في مقابل الدولار. وأصبحت العلاقة بين النفط والفائدة المحرك الأبرز: كل ارتفاع جديد للطاقة يعزز مخاوف التضخم وتوقعات التشديد النقدي، ويدعم الدولار والعوائد.
أما الأسهم الأميركية، فتتحرك بحذر بين ضغط الفائدة ومحاولات أسهم التكنولوجيا والذكاء الاصطناعي التعافي. وفي آسيا، ارتفع مؤشر "سي إس آي 300" الصيني 0.1% و"شنغهاي" 0.2% بدعم من تعهدات حكومية بمساندة الاقتصاد، بينما تراجع "هانغ سنغ" في هونغ كونغ 0.5%.
وتبقى وجهة الأسواق مرتبطة الآن ببيانات التضخم والوظائف الأميركية. فإذا أكدت استمرار النشاط وارتفاع الأسعار، قد تتزايد رهانات رفع الفائدة ويتعرض الذهب لمزيد من الضغط. أما تراجع النفط أو ظهور مؤشرات إلى تباطؤ الاقتصاد، فقد يخفض العوائد ويمنح المعدن فرصة لاستعادة بعض بريقه.
العلامات الدالة
الأكثر قراءة