


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
اليابان والصين تقلّصان حيازاتهما من السندات الأميركية... لماذا تشتريها صناديق التحوط؟
يتراجع حضور المصارف المركزية في سوق السندات الأميركية لمصلحة صناديق التحوط والمستثمرين من القطاع الخاص. هذا التحول يوفر تمويلاً ضرورياً لواشنطن، لكنه يجعل أكبر سوق للدين في العالم أكثر حساسية لمعدلات الفائدة والسيولة وتقلبات المستثمرين.


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


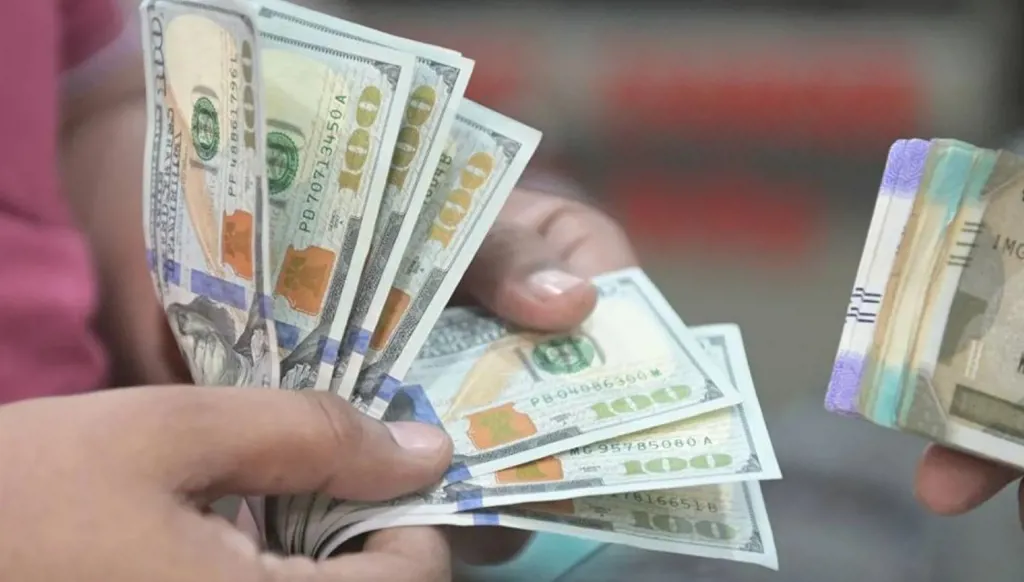


حين تقلّص الصين واليابان حيازاتهما من السندات الأميركية، فيما تشتري صناديق التحوط كميات متزايدة منها، قد تبدو الصورة بسيطة: حكومات آسيوية تفقد الثقة بالدين الأميركي، ومستثمرون مغامرون يحلون مكانها. لكن الواقع أكثر تعقيداً: ما يحدث ليس هروباً جماعياً من السندات الأميركية، بل تحول تدريجي في هوية مَن يمول الولايات المتحدة، وفي طبيعة المخاطر التي تتحملها السوق.
بحسب أحدث بيانات أميركية تفصيلية بحسب الدولة، تراجعت حيازة اليابان من سندات الخزانة بنحو 26.4 مليار دولار خلال حزيران/يونيو 2026، إلى 1.116 تريليون دولار، لكنها بقيت أكبر مالك أجنبي. وخفضت الصين حيازتها بنحو 25.9 مليار دولار إلى 633.4 ملياراً، وهو أدنى مستوى منذ أيلول/سبتمبر 2008.
لكن ذلك لا يعني أن العالم يتخلى عن الدين الأميركي. فقد بلغت الحيازات الأجنبية الإجمالية 9.299 تريليون دولار، بانخفاض شهري قدره 72 ملياراً، لكنها ظلت أعلى 2.3 في المئة من مستواها قبل سنة وقريبة من مستوياتها القياسية – أي أن مشترين آخرين عوّضوا قسماً كبيراً من التراجع الآسيوي.
اليابان: العائد المحلي يستعيد جاذبيته
لا تعبّر الخطوة اليابانية بالضرورة عن فقدان الثقة بالولايات المتحدة. زادت اليابان حيازاتها 11 شهراً متتالياً حتى تشرين الثاني/نوفمبر 2025، قبل أن تتغير البيئة الاستثمارية.
لقد دفعت عقود من الفائدة اليابانية المتدنية المصارف وشركات التأمين وصناديق التقاعد إلى البحث عن العائد في الخارج. أما اليوم، يجعل ارتفاع عوائد السندات اليابانية إبقاء الأموال داخل البلاد أكثر جاذبية، فيما تقلّص تكلفة التحوط من تقلب الين العائد الصافي المتحقق من شراء السندات الأميركية.
ويزداد احتمال إعادة الأموال إلى اليابان كلما رفع بنك اليابان الفائدة. وقد تضطر السلطات أو المؤسسات اليابانية أيضاً إلى بيع بعض الأصول الدولارية عندما تحتاج إلى السيولة أو إلى دعم الين. لذلك، فإن ما يجري أقرب إلى إعادة موازنة للمحافظ منه إلى انسحاب سياسي من الدولار.
الصين تنوّع احتياطياتها
أما الصين، فتسلك مساراً أطول أمداً. قاربت حيازتها 1.3 تريليون دولار في عام 2013، قبل أن تنخفض تدريجياً إلى أقل من نصف ذلك المستوى. ويعكس التراجع تنويع الاحتياطيات، وزيادة مشتريات الذهب، واستخدام الأصول الأجنبية لإدارة اليوان، إلى جانب رغبة بكين في تقليل تعرضها إلى عقوبات مالية محتملة إذا اشتد الصراع مع واشنطن.
ومع ذلك، لا تعكس الأرقام بالضرورة كامل الانكشاف الصيني. تصنّف بيانات وزارة الخزانة الأوراق في الأغلب وفق مكان حفظها، لا وفق المالك النهائي. قد تُحفَظ أصول صينية في مصارف حكومية أو مراكز مالية مثل بلجيكا وبريطانيا. ولا يساوي تراجع قيمة الحيازة في شهر مبيعات فعلية بالقيمة نفسها في مطلق الأحوال، إذ تتأثر الأرقام بالأسعار والتحويلات بين جهات الحفظ.
ماذا تفعل صناديق التحوط؟
المفارقة أن صناديق التحوط التي تشتري السندات لا تراهن كلها على تحسن المالية العامة الأميركية. يدخل جزء كبير من مشترياتها في "صفقة الأساس"، وهي استراتيجية تقوم على شراء السند نقداً، وبيع عقد آجل على سند مماثل، ثم تحقيق ربح من الفارق الضئيل بين السعرين.
ولأن هذا الفارق محدود، تقترض الصناديق مبالغ كبيرة في سوق إعادة الشراء، أو "الريبو"، لزيادة العائد. لذلك قد يبدو الصندوق مشترياً ضخماً للسندات، بينما يكون في الوقت نفسه بائعاً لمبلغ قريب عبر العقود الآجلة، أي إن رهانه الصافي على اتجاه السوق قد يكون صغيراً.
وأظهر بحث أجراه مجلس الاحتياطي الفيدرالي أن الانكشاف الإجمالي لصناديق التحوط الكبرى على سندات الخزانة تضاعف بين 2023 وأيلول 2025 إلى أربعة تريليونات دولار، موزعة بين 2.4 تريليون دولار من مراكز الشراء و1.6 تريليون من مراكز البيع. وقدّرت صفقات الأساس بنحو 830 مليار دولار، فيما بلغ اقتراض هذه الصناديق عبر "الريبو" ثلاثة تريليونات.
وفي تقدير أحدث لمكتب البحوث المالية الأميركي، امتلكت صناديق التحوط نحو تريليوني دولار من سندات الخزانة النقدية، في مقابل مراكز بيع في العقود الآجلة بقيمة 1.4 تريليون دولار.
مشتَرٍ مفيد... لكنه سريع الهرب
يساعد دخول صناديق التحوط واشنطن في استيعاب الإصدارات المتزايدة الناتجة من اتساع العجز. كذلك تساهم صفقات الفروق في تقريب أسعار السندات من العقود الآجلة وتحسين كفاءة التداول.
لكن صندوق التحوط ليس بديلاً مطابقاً للمصرف المركزي. قد تحتفظ اليابان أو الصين بالسندات سنوات باعتبارها احتياطيات سيادية، وتتحملان تراجعاً مؤقتاً في الأسعار. أما الصندوق الممول بالاقتراض، فقد يضطر إلى البيع فور ارتفاع تكلفة التمويل أو مطالبة المصارف بضمانات إضافية.
وإذا حاولت صناديق عديدة إغلاق صفقاتها معاً، يمكن أن تتحول من مصدر للسيولة إلى سبب لاختفائها. ظهر ذلك في آذار/مارس 2020، عندما ساهم بيع المراكز الممولة بالاقتراض في اضطراب سوق الخزانة، واضطر مجلس الاحتياطي الفيدرالي إلى التدخل على نطاق واسع.
تغيير في المخاطر لا انهيار للدولار
لا تنذر مبيعات الصين واليابان بانهيار وشيك للدولار؛ تظل سوق الخزانة الأعمق عالمياً، والحيازات الأجنبية الإجمالية لا تزال مرتفعة. لكن انتقال الطلب من المصارف المركزية إلى مستثمرين من القطاع الخاص يعني أن الولايات المتحدة قد تضطر إلى تقديم عائد أعلى لإغراء مشترين أكثر حساسية للسعر.
وينتقل ارتفاع العائد الأميركي إلى قروض المنازل والشركات، ويزيد أعباء الدين عالمياً. والمشكلة الأعمق أن تمويل جزء متنامٍ من الدين الحكومي بات يعتمد على اقتراض قصير الأجل وصفقات يمكن إغلاقها بسرعة. لهذا، لا تُختصَر القصة بأن آسيا تبيع وصناديق التحوط تنقذ واشنطن. الأدق أن الولايات المتحدة لا تزال تجد مَن يشتري ديونها، لكن المشتري الجديد أقل صبراً وأكثر اعتماداً على الاقتراض، وهذا ما يجعل تمويل أكبر اقتصاد في العالم متاحاً، لكنه أكثر هشاشة عندما تهتز الأسواق.
العلامات الدالة
الأكثر قراءة