


 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
فخ الـ5%: كيف تسرّبت صدمة هرمز إلى شرايين الاقتصاد العالمي؟


شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على




*علي عيسى
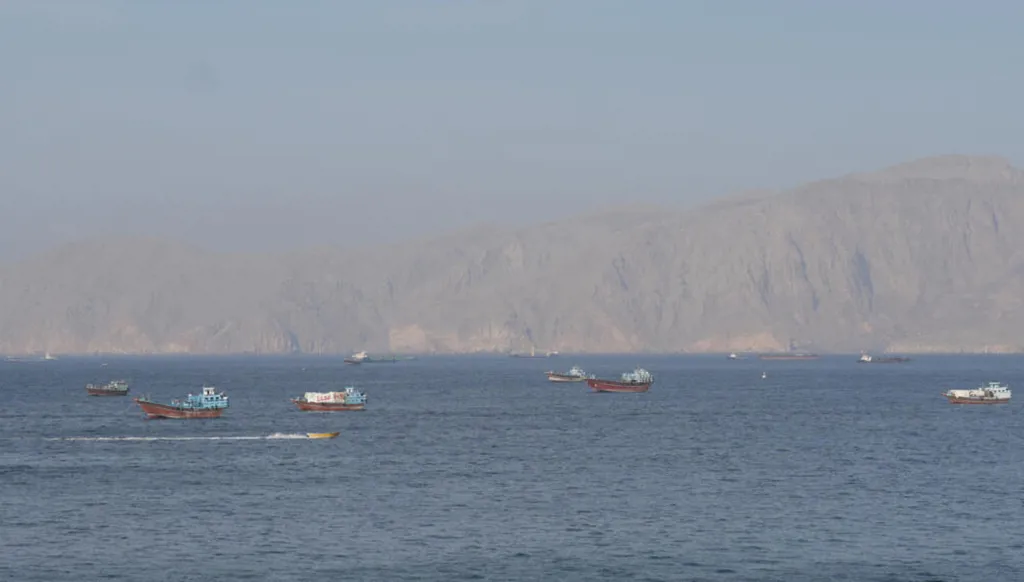
بعد أشهر من الحرب الأميركية–الإيرانية، لم يعد السؤال الاقتصادي الأكثر أهمية هو إلى أي مستوى يمكن أن يصل سعر برميل النفط. فالسؤال الأوسع بات يتعلق بما يحدث عندما تطول الحرب بما يكفي لتحويل ارتفاع الطاقة من صدمة مؤقتة إلى ضغط مستمر على التضخم والفائدة وكلفة الدين.
في 29 أيلول، تحرك خام برنت قرب 107 دولارات للبرميل، مع استمرار المخاوف من تعطل الإمدادات في الشرق الأوسط، بينما بقيت عوائد سندات الخزانة الأميركية عند مستويات لم تشهدها منذ ما قبل الأزمة المالية العالمية، واستمر الدولار قريباً من أعلى مستوياته في شهرين. وفي الهند اخترقت الروبية مستوى 96 للدولار، فيما تعرضت العملات والسندات في عدد من الاقتصادات المستوردة للطاقة لضغوط متزايدة.
هذه التحركات ليست منفصلة تماماً. فالحرب التي تضغط على هرمز وأسواق الطاقة بدأت تتداخل مع مشكلة أكبر كانت موجودة أصلاً: التضخم، وارتفاع أسعار الفائدة، وتزايد احتياجات الحكومات والشركات إلى التمويل. ومن هنا تنطلق فرضية المقال: ليس لأن هرمز هو الذي «صنع» عائداً أميركياً فوق 5%، بل لأن استمرار صدمة الطاقة يمكن أن يجعل الخروج من بيئة المال المرتفع الكلفة أكثر صعوبة.
المشكلة ليست سعر النفط فقط... بل مدة بقائه مرتفعاً
إذا ارتفع النفط إلى 110 دولارات لأيام ثم عاد سريعاً إلى مستويات أقل، تستطيع الشركات والمستهلكون والبنوك المركزية التعامل معه بدرجة أكبر باعتباره صدمة عابرة. لكن إذا استمر فوق 100 دولار لأسابيع أو أشهر، تبدأ طبيعة المشكلة بالتغير. تعيد شركات النقل احتساب تكاليفها، وتراجع المصانع أسعارها، وترتفع كلفة الطيران والشحن، وتواجه الحكومات ضغوطاً أكبر على الدعم والضرائب، فيما يعيد المستهلك توزيع إنفاقه.
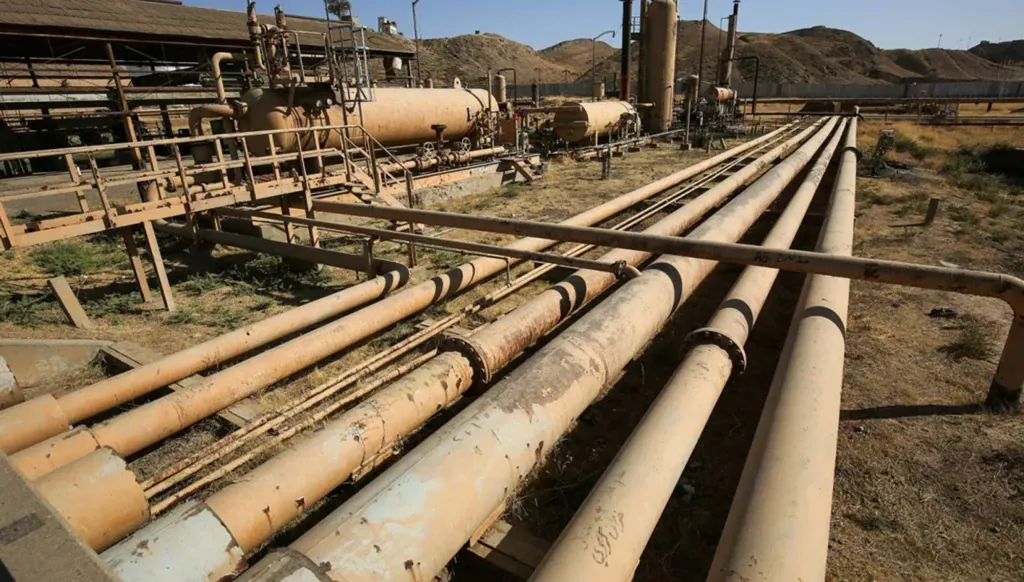
وهذا ما يجعل مدة الحرب عاملاً اقتصادياً قائماً بذاته. فالسوق لا تحتاج إلى إغلاق كامل ودائم لهرمز حتى تتضرر. استمرار عدم اليقين بشأن الملاحة والإمدادات والتأمين والشحن يكفي لإبقاء علاوة المخاطر مرتفعة. وقد سجلت تكاليف نقل النفط بالناقلات العملاقة مستويات قياسية خلال سبتمبر، بينما امتدت آثار الاضطراب إلى شحن الحاويات أيضاً.
بل إن اضطراب هرمز تجاوز النفط إلى الغاز. فقد مددت قطر للطاقة حالات القوة القاهرة على بعض شحنات الغاز الطبيعي المسال إلى أوروبا وآسيا بسبب استمرار إغلاق المضيق، بما يظهر أن الصدمة أصبحت تمس منظومة الطاقة الأوسع لا سوق الخام وحدها.
وهكذا يصبح الزمن جزءاً من كلفة الحرب. فكل أسبوع إضافي يمنح الصدمة وقتاً أطول للانتقال من أسواق الطاقة إلى الاقتصاد الحقيقي.
ترامب والزمن الاقتصادي للحرب
هنا تدخل السياسة في المعادلة. سيكون من غير الدقيق القول إن الرئيس دونالد ترامب لا يهتم بكلفة النفط أو البنزين؛ فقد تحدث مراراً عن أسعار الطاقة. لكن سلوك الإدارة وخطابها لا يشيران إلى أن الكلفة الاقتصادية وحدها هي التي ستحدد توقيت التسوية.
وقد ظهرت حساسية الأسواق لذلك بوضوح عندما رفض ترامب أخيراً مقترحاً إيرانياً كان يمكن أن يؤدي إلى إعادة فتح هرمز، فقفز النفط في التعاملات قبل أن يقلص مكاسبه مع عودة الحديث عن وساطة قطرية.
المشكلة هنا هي الاختلاف بين الزمن السياسي والزمن الاقتصادي. فالقيادة السياسية قد ترى أن استمرار الضغط فترة إضافية يحسن موقعها التفاوضي أو يخدم أهدافاً استراتيجية، بينما لا تنتظر الأسواق النتيجة النهائية للحرب. إنها تعيد تسعير كل يوم إضافي عبر النفط والشحن والتضخم والفائدة، مع الاشارة الى ان ما قد تعتبره السياسة وقتاً ضرورياً لتحقيق أهدافها، قد يعتبره الاقتصاد وقتاً إضافياً لتراكم الكلفة.
من هرمز إلى المصفاة
لكن النفط الخام ليس نهاية القصة. فالاقتصاد لا يستهلك برنت مباشرة، بل يستهلك البنزين والديزل ووقود الطائرات ومشتقات أخرى. وهنا تظهر أهمية ما يمكن تسميته "أمن التكرير".
إذا كانت المصافي أو طرق تصدير المنتجات أو المخزونات تحت الضغط، يمكن أن تبقى أسعار الوقود مرتفعة حتى إذا بدأ الخام نفسه بالتراجع. وتظهر أهمية ذلك بصورة خاصة في الديزل، لأنه ليس مجرد وقود للمستهلك النهائي، بل مدخل أساسي في النقل والزراعة والتعدين والإنشاءات والخدمات اللوجستية وأجزاء واسعة من الصناعة.
لذلك لا تتوقف الصدمة عند سعر البرميل. فهي تنتقل إلى التكرير وأسواق المنتجات النفطية، ثم إلى كلفة تشغيل الشاحنات والآليات والمصانع ونقل السلع. ومع استمرار الضغط، تستوعب الشركات جزءاً من الزيادة وتمرر جزءاً آخر إلى أسعار منتجاتها وخدماتها. عندها تتحول الأزمة من اضطراب في سوق الطاقة إلى ضغط على تكاليف الإنتاج والتضخم.
وهذا الانتقال لا يحدث بالدرجة نفسها في كل اقتصاد؛ فالضرائب والدعم والمخزونات وسعر الصرف والمنافسة تحدد حجم الأثر. لكن كلما طالت الحرب، تقل قدرة الاقتصادات والبنوك المركزية على التعامل مع الطاقة المرتفعة باعتبارها حادثاً مؤقتاً.
عندما تصل هرمز إلى الاحتياطي الفدرالي
لا يستطيع الاحتياطي الفدرالي فتح المضيق أو إصلاح مصفاة أو إنتاج النفط. ولذلك فإن العلاقة بين الطاقة والفائدة ليست مباشرة: البنك المركزي لا يرفع الفائدة كي يخفض سعر البرميل، وإنما يقلق عندما تبدأ صدمة الطاقة بالانتقال إلى أسعار أخرى وتوقعات التضخم.
وهنا تكمن حساسية المرحلة الحالية. فالاحتياطي الفدرالي يتعامل أصلاً مع اقتصاد ما زال يظهر قدراً من القوة، بينما رفعت صدمة الطاقة مخاوف التضخم مجدداً. وقد دفعت هذه البيئة الأسواق إلى زيادة رهاناتها على مزيد من التشديد النقدي، بالتزامن مع بقاء عوائد الخزانة الأميركية فوق 5% في بعض الآجال.
وليس الرقم 5% حداً سحرياً تنشأ عنده أزمة، لكنه مهم لأن عوائد الخزانة الأميركية تشكل مرجعاً أساسياً لتسعير المال عالمياً. فعندما تصبح السندات الأميركية قادرة على تقديم عائد مرتفع، تتغير المنافسة على رأس المال، وتضطر الشركات والحكومات الأعلى مخاطرة إلى دفع المزيد لجذب المستثمرين.
وهنا يبدأ «المضيق المالي» بالظهور. فكما يؤدي اختناق الممر البحري إلى رفع كلفة انتقال الطاقة، يمكن لارتفاع العوائد والفائدة والدولار أن يجعل انتقال رأس المال أكثر كلفة. الأول يظهر على الخريطة؛ أما الثاني فيظهر في خدمة الدين وقروض الشركات والرهون والاستثمار.
العالم يدفع الكلفة
الهند تقدم نموذجاً واضحاً لهذه العدوى. فالبلد يستورد نحو 90% من احتياجاته النفطية، ولذلك يتضرر من ارتفاع البرميل، لكن المشكلة تتضاعف عندما يقوى الدولار أيضاً. وفي 29 سبتمبر تجاوزت الروبية 96 للدولار، بينما سجل المستثمرون الأجانب صافي خروج بنحو 3.7 مليارات دولار خلال الشهر، أي أن الاقتصاد المستورد للطاقة قد يدفع فاتورتين: نفطاً أغلى ودولاراً أغلى.
أوروبا تواجه نسخة مختلفة من المشكلة. فقد تراجع اليورو بنحو 2% خلال سبتمبر إلى أقل قليلاً من 1.14 دولار، بينما تجاوز الغاز الأوروبي 80 يورو للميغاواط/ساعة خلال الشهر، بالتزامن مع ضغوط متزايدة على أسواق السندات. وفي سبتمبر رفع البنك المركزي الأوروبي الفائدة لمواجهة تجدد الضغوط التضخمية المرتبطة بالطاقة.
وهكذا تنتقل حرب تدور حول إيران والخليج إلى قرارات بنوك مركزية وأسواق عملات وسندات تبعد آلاف الكيلومترات عن هرمز.
لكن هناك عاملاً آخر يجعل «فخ الـ5%» أكثر تعقيداً: ارتفاع كلفة رأس المال يحدث في اللحظة نفسها التي تحتاج فيها الحكومات والشركات إلى المزيد منه. فالعجز والإنفاق الدفاعي والبنية التحتية تحتاج إلى تمويل، وفي المقابل تدخل شركات التكنولوجيا سباقاً ضخماً لتمويل الذكاء الاصطناعي ومراكز البيانات. وقد بلغت إصدارات السندات من كبار مشغلي البنية التحتية التكنولوجية نحو 220 مليار دولار هذا العام، بحسب بيانات أوردتها رويترز.
وهنا تحديداً يجب وضع حدود التحليل. فالحرب ليست السبب الوحيد وراء العوائد المرتفعة، ولا يمكن رسم خط سببي مباشر من هرمز إلى 5%. قوة الاقتصاد الأميركي، والدين والعجز، وإصدارات الخزانة، وسياسة الاحتياطي الفدرالي، والطلب الهائل على رأس المال كلها عوامل مستقلة ومهمة. كما أن انتقال النفط إلى التضخم يختلف بين دولة وأخرى.
لكن هذا لا يلغي أثر الحرب. الأدق أنها تعمل كعامل مضاعف داخل نظام مالي كان تحت الضغط أصلاً. فهي لا تصنع المشكلة من الصفر، لكنها تستطيع، إذا استمرت، أن تجعلها أكبر وأطول عمراً.
إذا فُتح هرمز... هل يُفتح المضيق المالي؟
الحرب ما زالت مستمرة، ولذلك سيكون من المبكر افتراض متى وكيف ستنتهي. لكن الاختبار الحقيقي لهذا التحليل سيأتي عندما تتراجع المخاطر الجيوسياسية، متى حدث ذلك.
فقد ينخفض النفط سريعاً إذا عادت الملاحة الطبيعية، لكن إصلاح الاختلالات في التكرير والمخزونات والشحن والتأمين قد يستغرق وقتاً أطول. كما أن التضخم الذي يكون قد انتقل بالفعل إلى تكاليف النقل والإنتاج والخدمات لا يختفي تلقائياً مع أول انخفاض في البرميل.
وهنا ستصبح سوق السندات أداة القياس الأهم. فإذا تراجعت الطاقة ثم انخفضت معها العوائد بوضوح، سيكون ذلك دليلاً على أن صدمة الحرب كانت تمثل جزءاً مهماً من ارتفاع سعر المال. وإذا انخفض النفط وبقيت العوائد مرتفعة، فسيتضح أن الدين والعجز والنمو والطلب على رأس المال كانت عوامل أعمق. وقد تقع النتيجة بين الاثنين: تتراجع العوائد، ولكن ليس إلى مستويات ما قبل الصدمة.
عندها سيكون الاستنتاج أكثر دقة: لم تصنع حرب هرمز «فخ الـ5%» وحدها، لكنها ربما ساعدت على إغلاق بابه.
وهذا هو جوهر المسألة. فقد اعتدنا أن نقيس خطورة هرمز بعدد البراميل التي تمر عبره، لكن الأزمة الحالية تكشف أن أثر المضيق يمكن أن يسافر أبعد من النفط: إلى المصفاة، ثم إلى النقل والأسعار، ومنها إلى التضخم والبنوك المركزية والسندات وكلفة رأس المال.
لذلك لا تكمن خطورة الحرب فقط في المدة التي يبقى فيها النفط فوق 100 دولار، بل في المدة التي تحتاج إليها آثار هذه الصدمة كي تغادر النظام الاقتصادي بعد ذلك.
ويبقى السؤال مفتوحاً ما دامت الحرب مستمرة: إذا فُتح هرمز في النهاية، فهل يُفتح معه «المضيق المالي» بالسرعة نفسها؟
الإجابة لن يقدمها سعر النفط وحده. ستقدمها، في النهاية، "سوق السندات".
*باحث متخصص في الجيوبوليتيك والاقتصاد السياسي
العلامات الدالة
الأكثر قراءة