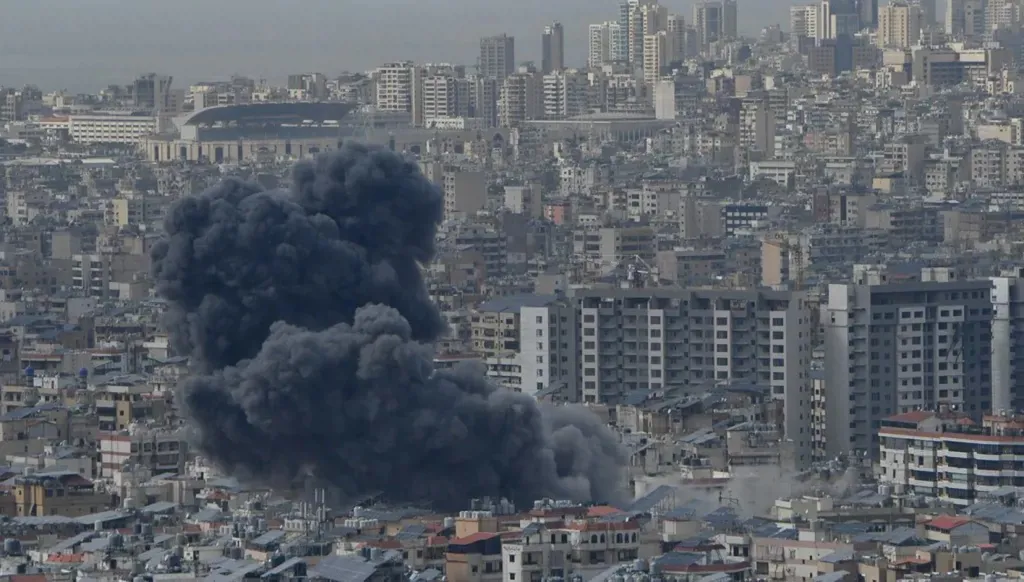
تعبيرية.


يلحظ المتابعون لحركة الاقتصاد والأسواق في الآونة الأخيرة، عودة الكثير من اللبنانيين بقوة إلى استخدام البطاقات المصرفية عند تسديد مدفوعاتهم والمترتبات النقدية عليهم في مختلف نقاط البيع والأنشطة التجارية.توازياً، تُلاحظ اندفاعة مصرفية في إصدار البطاقات والتسويق لها عبر مختلف وسائل الإعلام، وتطبيقات التواصل الاجتماعي. هذه الاندفاعة مردّها إلى أمرين أساسيين:الأول، حاجة المصارف إلى استعادة جزء من دورها الطبيعي ووظيفتها المصرفية، اللذين فقدتهما بشكل شبه كلي منذ بدء الانهيار وسقوط الليرة وفقدان السيولة، بالإضافة إلى حاجة المؤسسات المصرفية الملحة لإعادة تفعيل وتنشيط منتجات ذات قدرة على تحقيق أرباح وعائدات يعوزها القطاع لإعانته في عملية النهوض من كبوته.الأمر الثاني، حاجة عملاء المصارف وأصحاب الحسابات "الفريش" خصوصاً رجال الأعمال والتجار والمسافرين إلى بطاقات دفع موثوقة، للتخفف من مسؤولية حمل ونقل كميات كبيرة من السيولة في المحافظ والجيوب، وتالياً تفادي الارتباكات القانونية والامنية أحياناً في المطارات ونقاط العبور.لا يغيب دور مصرف لبنان عن هذا النشاط والاندفاعة المستجدة للمصارف والمؤسسات المالية في إعادة إطلاق خدمة الدفع الإلكتروني، فهو موجود من خلال التعميم الذي أصدره منتصف عام 2022، الذي سعى من خلاله الى تشجيع استعمال بطاقات الدفع بالدولار الفريش (Fresh) الصادرة محلياً، بحيث ستصبح بطاقات الفريش دولار كافة مقبولة لدى كل التجار في لبنان (نقاط البيع -Point of Sale)، من دون أي تعديل في العمولات عند استعمال هذه البطاقات لدى التجار. كذلك سعى من خلاله إلى تفعيل واحدة من أهم آليات تقليص حجم السيولة بالليرة في السوق، وباب من أبواب تحجيم التضخم ومحاصرته، للسيطرة على سعر الصرف وفرض تثبيته عند الحدود التي تخدم أهداف "المركزي".سماح مصرف لبنان من خلال التعميم المذكور، بـ"أن تتم التسوية للمدفوعات الخاصة ببطاقات ...





 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
 مسنجر
 بريد إلكتروني
 الطباعة
 نسخ الرابط